Questões de Concurso
Sobre reservas de capital e reservas de lucros em contabilidade geral
Foram encontradas 416 questões


Q4400809
Contabilidade Geral
De acordo com as contas patrimoniais,
no que diz respeito a classificação, conteúdo e
estrutura, julgue as alternativas a seguir como
VERDADEIRAS (V) ou FALSAS (F).
I. A disposição das contas do Ativo considera o grau de facilidade de conversão dos recursos em dinheiro, razão pela qual os elementos mais líquidos são apresentados antes daqueles cuja realização ocorrerá em prazo mais longo.
II. O Patrimônio Líquido pode apresentar, entre seus componentes, o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações em tesouraria e os prejuízos acumulados, conforme a situação da entidade.
III. Uma máquina adquirida pela empresa para utilização em seu processo produtivo, permanecendo destinada às atividades operacionais por vários períodos, é um exemplo de elemento que pode ser registrado no Ativo Imobilizado.
IV. Toda doação ou subvenção recebida pela entidade para aplicação em investimentos deve ser reconhecida como reserva de capital, independentemente da finalidade, das condições estabelecidas e das normas contábeis aplicáveis.
V. Alterações no valor de determinados ativos ou passivos, quando decorrentes de mensuração a valor justo e enquadradas nas situações previstas pelas normas contábeis, podem produzir efeitos registrados no Patrimônio Líquido por meio dos ajustes de avaliação patrimonial, enquanto não forem reconhecidas no resultado.
Considerando as afirmações apresentadas, assinale a alternativa que contém a sequência CORRETA:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Contador II |
Q4293563
Contabilidade Geral
Texto associado
Considere os seguintes dados extraídos dos registros contábeis da empresa “Alfa S.A.”, referentes ao exercício financeiro de 20X1 e responde a questão.
• Patrimônio Líquido Inicial (Total): R$ 5.000.000
• Lucro Líquido do Exercício: R$ 1.000.000
• Dividendos obrigatórios distribuídos: R$ 300.000
• Aumento de capital social com utilização de reservas
de lucros: R$ 400.000
• Aquisição de ações da própria entidade (Ações em
Tesouraria): R$ 100.000
• Constituição de Reserva Legal a partir do lucro líquido:
R$ 50.000
Com base na classificação das mutações patrimoniais,
qual é o valor total das “mutações internas” ocorridas no
período (em R$)?
Q4247775
Contabilidade Geral
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir,
com os valores expressos em reais:
Capital Social.......................................................12.000.000 Reserva Legal....................................................... 2.100.000 Reserva Estatutária.................................................. 600.000 Reserva de Lucros a Realizar....................................150.000 Reserva para Contingências.................................. 450.000 Total do Patrimônio Líquido...................................15.300.000
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações. ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
• O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Polícia Penal - RS
Prova:
FUNDATEC - 2026 - Polícia Penal - RS - Analista da Polícia Penal - Ciências Contábeis |
Q4232821
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, as reservas de capital somente poderão
ser utilizadas, dentre outras possibilidades, para:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Tremembé - SP
Prova:
VUNESP - 2026 - Prefeitura de Tremembé - SP - Contador |
Q4228235
Contabilidade Geral
A seguir são apresentadas as contas contábeis do Patrimônio Líquido e seus respectivos saldos em 31/12/2024 da Cia. ABC:
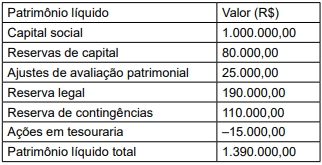
Sabe-se que, no exercício de 2025, a Cia. ABC apurou um Lucro Líquido no valor de R$ 300.000,00.
Considerando essas informações, é correto afirmar que a Cia. ABC
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221414
Contabilidade Geral
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o
grupo do Patrimônio líquido, com os valores expressos em reais:
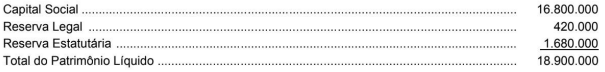
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Contador |
Q4195192
Contabilidade Geral
O Patrimônio Líquido representa o interesse residual nos
ativos da entidade depois de deduzidos todos os seus
passivos. No que se refere à composição deste grupo e
às reservas que podem ser constituídas a partir do
resultado do exercício, registre V, para as afirmativas
verdadeiras, e F, para as falsas:
(__)O capital social representa os recursos entregues pelos sócios à entidade ou gerados por ela e incorporados ao seu montante.
(__)A Reserva Legal é constituída com a destinação de cinco por cento do lucro líquido do exercício, observados os limites legais estabelecidos.
(__)As Ações em Tesouraria são classificadas no Ativo Circulante, pois representam direitos de propriedade sobre o capital da própria empresa.
(__)O Patrimônio Líquido apresenta valor negativo quando o total das obrigações com terceiros é superior ao total dos ativos da entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho - RS
Prova:
FUNDATEC - 2026 - Prefeitura de São Martinho - RS - Técnico em Contabilidade |
Q4136490
Contabilidade Geral
Sobre provisões e reservas, analise as assertivas a seguir:
I. Provisões representam obrigações presentes com estimativa confiável de valor.
II. Reservas de capital decorrem, entre outros casos, de ágio na emissão de ações.
III. A provisão para crédito de liquidação duvidosa tem como objetivo registrar perdas estimadas com inadimplência.
Quais estão corretas?
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090404
Contabilidade Geral
Em 5 de fevereiro de 2025, foi constituída uma
sociedade anônima com capital social
integralizado no valor de R$ 800.000. Ao final do
exercício social encerrado em 31/12/2025, a
companhia apurou lucro líquido de R$ 320.000.
Desse montante, R$ 16.000 foram destinados à
constituição da reserva legal, nos termos da
legislação societária vigente, e R$ 80.000 foram
distribuídos aos acionistas a título de dividendos
obrigatórios.
O saldo remanescente do lucro, no valor de R$ 224.000, foi retido e destinado à reserva para investimentos, conforme deliberação da assembleia geral ordinária.
Considere que não ocorreram outras mutações no patrimônio líquido ao longo do exercício social.
Com base nessas informações, assinale a alternativa que apresenta corretamente o saldo total do Patrimônio Líquido evidenciado na Demonstração das Mutações do Patrimônio Líquido (DMPL) em 31/12/2025.
Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Ciências Contábeis |
Q4088728
Contabilidade Geral
Uma sociedade empresária reconheceu prejuízo no exercício de
2025. No entanto, o seu patrimônio líquido aumentou, devido ao
reconhecimento de conta que não transita pelo resultado.
Assinale a opção que indica uma possível causa para o aumento do patrimônio líquido.
Assinale a opção que indica uma possível causa para o aumento do patrimônio líquido.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Técnico em Contabilidade |
Q4067362
Contabilidade Geral
Ao final do exercício, uma entidade apurou lucro líquido e deliberou a destinação de
parte desse resultado para reservas, mantendo o restante acumulado. Além disso, não houve novos
aportes de capital nem distribuição de lucros no período. Considerando os efeitos dessas operações
no patrimônio líquido, assinale a alternativa correta.
Ano: 2026
Banca:
IDCAP
Órgão:
UEFS
Prova:
IDCAP - 2026 - UEFS - Analista Universitário - Ciências Contábeis |
Q4061695
Contabilidade Geral
No contexto da constituição de reservas patrimoniais, a
Reserva de Lucros a Realizar possui a função específica
de evitar a distribuição de dividendos sobre parcelas do
lucro que ainda não se converteram financeiramente em
caixa. Assinale a alternativa CORRETA.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE / CEBRASPE - 2026 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q3889639
Contabilidade Geral
Em relação à análise econômico-financeira de uma entidade, julgue o item seguinte.
Em uma sociedade por ações, a subscrição de capital pelos sócios é uma transação que não afeta o indicador participação de capital de terceiros.
Ano: 2026
Banca:
FGV
Órgão:
AL-RO
Prova:
FGV - 2026 - AL-RO - Assistente Legislativo (Técnico em Contabilidade) |
Q3887118
Contabilidade Geral
Uma entidade trabalha com dados relacionados a eleições no
Brasil, de modo que apresenta lucro em anos de eleições e
prejuízo em anos em que não há eleições.
Desse modo, em 2024, a entidade segregou uma parcela dos lucros, correspondente às perdas esperadas em 2025, por meio da constituição da seguinte reserva, em seu patrimônio líquido:
Desse modo, em 2024, a entidade segregou uma parcela dos lucros, correspondente às perdas esperadas em 2025, por meio da constituição da seguinte reserva, em seu patrimônio líquido:
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-RN
Prova:
FUNCERN - 2025 - IF-RN - Professor EBTT - Área: Administração Contábil e Financeira |
Q3502532
Contabilidade Geral
Dividendos em Finanças são os pagamentos de lucros das empresas para seus proprietários na forma de
dinheiro ou ações. A política de dividendos especifica as diretrizes acerca da distribuição desses lucros e
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Araraquara - SP
Prova:
Instituto Consulplan - 2025 - Câmara de Araraquara - SP - Contador |
Q3216962
Contabilidade Geral
Uma Sociedade por Ações apresentou, em 31.12.20x1, antes da apuração do resultado do exercício, o seguinte Patrimônio
Líquido:
• Capital Social: R$ 90.000,00;
• Reserva Legal: R$ 16.000,00;
• Reserva Estatutária: R$ 2.000,00;
• Reserva de Capital: R$ 8.000,00;
• Lucro Líquido apurado no exercício: R$ 60.000,00.
De acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor a ser constituído da Reserva Legal e o Saldo Acumulado da aludida Reserva será de, respectivamente, (R$):
Q3187039
Contabilidade Geral
As reservas de lucros são valores acumulados no
patrimônio líquido de uma entidade para utilização
posterior e, segundo a Lei n.º 6.404/76 e a Lei n.º
11.941/09, são compostas por oito diferentes tipos
de reservas como, por exemplo, a reserva legal, a
reserva de retenção de lucros e a reserva de lucros
a realizar. Considere que uma entidade necessite
fazer a transferência de parte do valor de uma
reserva para outra, ambas do grupo de reservas
de lucros. Nesse caso, ocorrerá:
Ano: 2025
Banca:
FGV
Órgão:
TCE-RR
Prova:
FGV - 2025 - TCE-RR - Auditor de Controle Externo - Ciências Contábeis |
Q3186588
Contabilidade Geral
Em 31/12/2024, o saldo da reserva de capital, no Patrimônio
Líquido de uma sociedade empresária, era de R$ 200.000.
Os gestores da sociedade empresária desejavam destinar, da reserva de capital, R$ 10.000 para compensar a diminuição do lucro decorrente de perda relacionada à fenômenos naturais, R$ 20.000 para incorporação ao capital e R$ 25.000 para a compra de ações.
Os contadores afirmaram que, de acordo com a legislação, era possível destinar:
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148667
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
Os ajustes para manutenção do capital são considerados parte do patrimônio líquido e do lucro.
Os ajustes para manutenção do capital são considerados parte do patrimônio líquido e do lucro.
Ano: 2024
Banca:
IBFC
Órgão:
Prefeitura de Feira de Santana - BA
Prova:
IBFC - 2024 - Prefeitura de Feira de Santana - BA - Contador |
Q3233466
Contabilidade Geral
De acordo com a lei societária, do lucro líquido
do exercício, 5% (cinco por cento) serão
aplicados, antes de qualquer outra destinação,
na constituição da ______ que não excederá de
20% (vinte por cento) do capital social. Assinale
a alternativa que preencha corretamente a
lacuna.

 Conheça nossos planos