Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


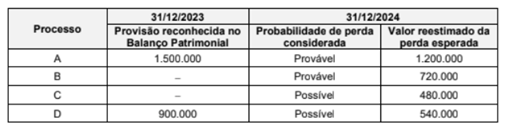
O impacto reconhecido no resultado de 2024 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2024, decorrentes exclusivamente dos processos citados, foram, respectivamente, com os valores expressos em reais:
• Receita prevista de vendas: R$ 100.000.
• Custos variáveis: 40% da receita.
• Despesas fixas: R$ 30.000.
• Despesas financeiras: R$ 5.000.
Com base nesses dados, qual é o resultado operacional previsto?
I.Receitas representam aumentos nos benefícios econômicos durante o período contábil, resultando em aumentos do patrimônio líquido, exceto aportes dos sócios.
II.Despesas são reduções nos benefícios econômicos sob a forma de saída de recursos ou aumento de passivos, que resultam em decréscimo do patrimônio líquido.
III.O resultado do período é apurado pelo confronto entre receitas e despesas, sendo transferido para o ativo circulante para aumentar a liquidez imediata.
Está correto o que se afirma em:
(__)O lucro apurado no exercício deve permanecer obrigatoriamente na conta de Apuração do Resultado do Exercício − ARE sem ser distribuído ou reservado.
(__)O encerramento das contas de resultado consiste em transferir seus saldos para a conta de Apuração do Resultado do Exercício − ARE no início do próximo período.
(__)As contas patrimoniais não são encerradas ao final do exercício, pois seus saldos são transportados para o início do período contábil subsequente.
(__)A incorporação de reservas ao capital social transfere valores de reservas de lucros ou reservas de capital para o capital social, aumentando-o.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)No regime de competência, as receitas são reconhecidas no período em que são geradas, independentemente de quando ocorre o recebimento efetivo do numerário.
(__)O regime de caixa é o padrão obrigatório estabelecido pelas Normas Brasileiras de Contabilidade para a elaboração do Balanço Patrimonial e da Demonstração do Resultado.
(__)As despesas são reconhecidas no regime de competência quando ocorre o consumo do benefício econômico, mesmo que o pagamento ao fornecedor seja realizado em data futura.
(__)O reconhecimento de uma despesa antecipada no ativo circulante indica que a entidade utilizou o regime de caixa para o registro imediato do gasto no resultado do exercício.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
No que se refere ao imposto sobre transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD), ao PIS/PASEP, à COFINS e às participações governamentais, julgue o item subsequente.
As participações nos lucros atribuídos a terceiros, que não sejam relativas ao investimento dos acionistas, devem ser registradas como despesas pela empresa.
Com base no Pronunciamento Técnico CPC 25 – Provisões, passivos contingentes e ativos contingentes, no Pronunciamento Técnico CPC 47 – Receita de contrato com cliente e no Pronunciamento Técnico CPC 48 – Instrumentos financeiros, julgue o item subsequente.
As receitas decorrentes de um contrato de serviços sujeito às regras do Pronunciamento Técnico CPC 47 devem ser reconhecidas apenas ao final do contrato, quando a obrigação de performance tiver sido totalmente satisfeita pelo prestador do serviço.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A receita de juros calculada pelo método dos juros efetivos é uma informação que pode ser apresentada na demonstração de resultado do exercício conjuntamente com outras receitas de caráter financeiro auferidas pela entidade durante o exercício.
A obrigação com fornecedores deveria ser paga em 2 anos, no entanto, em janeiro de 2026, a entidade adiantou o pagamento, tendo pago R$ 9.200 para extinguir a obrigação.
A diferença de R$ 800 entre o valor pago e o valor original da obrigação foi reconhecido pela entidade como
Os gastos são classificados, na Demonstração do Resultado como despesa
Na Demonstração do Resultado da entidade, em 31/12/2025, as Despesas com Pessoal foram de
Para isso, deve realizar a análise
(__) As demonstrações financeiras de uma companhia devem ser elaboradas com base na escrituração mercantil, refletindo a posição patrimonial e financeira da entidade, sendo obrigatória a inclusão de notas explicativas e outras informações relevantes.
(__) A apuração das participações no resultado do exercício não leva em consideração a provisão para o Imposto de Renda nem a existência de prejuízos acumulados.
(__) A demonstração do resultado do exercício deve evidenciar, além do lucro líquido, os custos operacionais, as receitas financeiras, os ajustes de exercícios anteriores e o lucro bruto das operações, conforme disposto na lei.
Assinale a alternativa que apresenta a sequência CORRETA de repostas.
• janeiro: venda de mercadorias no valor de 90.000, recebendo 30.000 à vista e o restante em duas parcelas iguais para os meses de fevereiro e março; • fevereiro: venda de mercadorias no valor de 60.000, recebendo 20.000 à vista e o restante em duas parcelas iguais para os meses de março e abril; • março: venda de mercadorias no valor de 100.000, recebendo 40.000 à vista e o restante em seis parcelas iguais, sendo a primeira com vencimento em abril.
Considerando os regimes de competência e de caixa, assinale a alternativa que apresenta a receita reconhecida no mês março de 2025.
• Receita bruta de vendas: R$ 2.535.000; • Tributos incidentes sobre vendas: R$ 507.000; • Custo das mercadorias vendidas (CMV): R$ 900.000; • Despesas com salários: R$ 630.750; • Despesas com aluguel: R$ 12.000; • Comissão de vendedores: R$ 25.350; • Outras receitas operacionais (venda de ativo imobilizado): R$ 50.000; • Receitas financeiras: R$ 40.000; • Despesas financeiras: R$ 70.000; • Tributos sobre o lucro: R$ 164.000.
Com base nesses dados, elabore a Demonstração do Resultado do Exercício e assinale a alternativa correta.

 Conheça nossos planos