Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


Para a elaboração de relatórios financeiros nas organizações públicas, são utilizados indicadores, tais como a execução da despesa e a arrecadação da receita.
As despesas correspondem a não mais que o consumo de bens ou serviços que diretamente ajudam a organização a produzir as receitas.
Com base na escrituração e nas operações contábeis, julgue o item a seguir.
Ao final do exercício, para apuração do resultado, as contas de despesas, por terem saldo devedor, são creditadas, e a conta de apuração do resultado do exercício (ARE) é debitada em contrapartida.
A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
A demonstração do resultado do exercício deve apresentar apenas as receitas líquidas e o lucro líquido, sem detalhamento dos custos e despesas.
Com base nessa situação hipotética e nos dados informados, julgue o item a seguir.
A rentabilidade do patrimônio líquido representa o retorno que os acionistas estão obtendo em relação aos investimentos realizados na empresa.
Acerca de indicadores de desempenho financeiro e conceitos de demonstrações financeiras, julgue o item subsequente.
O valor econômico adicionado é calculado pela soma de todos os custos dos capitais utilizados, próprios e de terceiros, com os lucros operacionais após os impostos, e tem a finalidade de medir o desempenho financeiro da organização avaliada.
Acerca de indicadores de desempenho financeiro e conceitos de demonstrações financeiras, julgue o item subsequente.
A taxa de retorno sobre o ativo total corresponde a um índice de rentabilidade que é obtido mediante a divisão do lucro líquido pelo valor do ativo total de uma empresa.
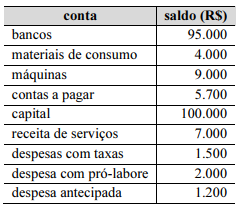
O ativo soma R$ 109.200.
O passivo circulante resulta no valor de R$ 5.700.
Em relação a custos, julgue o item seguinte.
A diferença entre os sistemas de custeio por absorção e os de custeio variável ou direto é o tratamento dado aos custos de produção variáveis.
Em relação a custos, julgue o item seguinte.
O fornecimento de dados para a determinação de padrões que permitam antecipar o desempenho futuro da entidade é uma aplicação da contabilidade de custos.
Em relação a custos, julgue o item seguinte.
Para que os custos sejam relevantes, é necessário que ocorram no futuro e sejam diferentes dos custos de decisão alternativos.
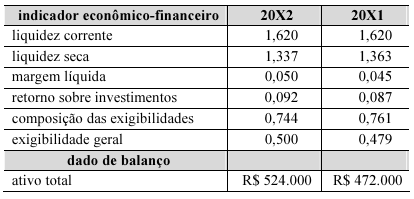
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
A receita líquida cresceu menos de 8% no período analisado.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
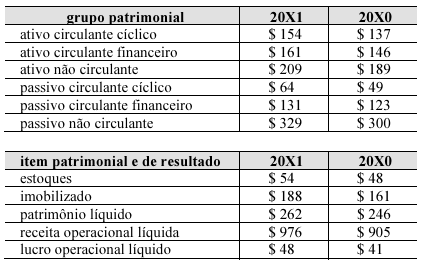
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue o próximo item.
O retorno obtido pela entidade sobre os investimentos aumentou no período.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue o próximo item.
A qualidade do endividamento da entidade piorou no período.
A empresa XYBR apresentou a seguinte estrutura patrimonial e resultado operacional e líquido:
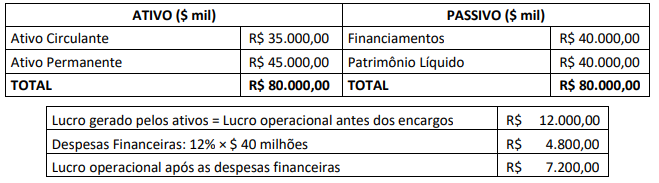
Observa-se que a empresa financia 50% do capital investido por meio de capital de terceiros. Com base nos dados apresentados, pode-se concluir que o Grau de Alavancagem Financeira (GAF) da empresa XYBR é de:
- Estoque inicial de produtos para comercialização R$ 60.000,00.
- Venda de produtos para o mercado interno R$ 220.000,00.
- Custo da produção acabada do período R$ 36.000,00.
- ICMS sobre vendas R$ 41.800,00.
- PIS sobre faturamento R$ 1.430,00.
- COFINS sobre faturamento R$ 6.600,00.
- Estoque final de produtos para comercialização R$ 24.000,00.
- Descontos condicionais concedidos R$ 10.000,00.
- Despesas administrativas R$ 2.000,00.
- Despesas com vendas R$ 18.000,00.
- Despesas financeiras R$ 9.000,00.
De acordo com a estrutura da Demonstração de Resultado do Exercício (DRE), pode-se dizer que o lucro bruto da indústria Tupinambás S/A, no mês de janeiro, foi de

 Conheça nossos planos