Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


I.A Demonstração do Resultado do Exercício evidencia o confronto entre receitas e despesas do período, apresentando de forma dedutiva a formação do lucro ou prejuízo líquido, partindo da receita bruta até o resultado final.
II.A Demonstração do Valor Adicionado tem como objetivo evidenciar a riqueza gerada pela entidade e sua distribuição entre empregados, governo, financiadores e acionistas, sendo de elaboração facultativa para companhias abertas.
III.A Demonstração dos Fluxos de Caixa pode ser elaborada pelo método direto ou indireto, sendo que o método indireto parte do lucro líquido do exercício e realiza ajustes para conciliar com o caixa gerado pelas atividades operacionais.
Está correto o que se afirma em:
Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
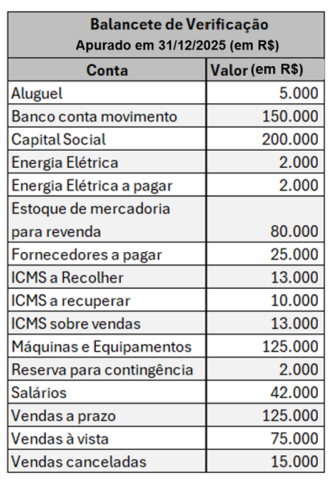
Com base no balancete de verificação apresentado, é correto afirmar que
Considere o seguinte Balanço Patrimonial:
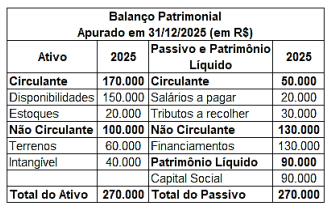
Em janeiro de 2026, aconteceram os seguintes fatos contábeis:
• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;
• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;
• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.
• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.
• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;
• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;
• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.
Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que
Na primeira linha da Demonstração do Resultado anual, em 31/12/2025, a empresa apresentou receita de
A entidade elaborou a sua Demonstração do Resultado, em 31/12/2024 e em 31/12/2025, de acordo com o Regime de Caixa.
Ao comparar o resultado do período com o que seria obtido se tivesse seguido o Regime de Competência, constatou que os resultados de 31/12/2024 e de 31/12/2025, de acordo com o Regime de Caixa, estavam, respectivamente,
• venda de mercadorias no valor de R$ 150.000, sendo R$ 100.000 recebidos à vista e R$ 50.000 a prazo (para recebimento em março/20X1);
• custo das mercadorias vendidas no valor de R$ 35.000;
• compra de mercadorias no valor de R$ 60.000, sendo R$ 60.000 pagos somente em fevereiro/20X1;
• reconhecimento de despesa de salários de R$ 10.000, paga em fevereiro/20X1;
• reconhecimento de despesa de aluguel referente a janeiro, no valor de R$ 8.000, que será paga em fevereiro/20X1;
• reconhecimento de perdas estimadas em créditos de liquidação duvidosa (PECLD) no valor de R$ 3.000;
• recebimento, em janeiro/20X1, de R$ 5.000 referentes a serviços que serão prestados somente em fevereiro/20X1.
Com base nas informações fornecidas e considerando as disposições da legislação societária brasileira e os critérios definidos pelas Normas Contábeis aplicáveis, assinale a alternativa que apresenta corretamente o lucro líquido apurado em 31/01/20X1, segundo o regime indicado.
• Receita bruta de vendas: R$ 300.000;
• Custo das mercadorias vendidas: R$ 160.000;
• Devolução de compras: R$ 10.000;
• Impostos sobre vendas: R$ 25.000;
• Despesa com frete sobre vendas: R$ 8.000;
• Abatimento sobre vendas: R$ 5.000.
Com base apenas nessas informações, é correto afirmar que a receita líquida de vendas apurada pela empresa, no exercício de 2025, foi de
Considerando as operações de investimento e financiamento que envolvem a dinâmica do valor do dinheiro no tempo, a estrutura temporal dos fluxos de caixa e o reconhecimento econômico de resultados em ambientes de capitalização composta, julgue o item a seguir.
No regime de competência, a apropriação de receitas financeiras por juros compostos implica necessariamente o reconhecimento de receitas crescentes ao longo do tempo, mesmo que a taxa de juros seja constante.
A partir da situação hipotética precedente, julgue o item a seguir.
O reconhecimento contábil de receitas financeiras decorrentes de juros compostos deve ocorrer apenas no momento do recebimento do caixa.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
O custo das mercadorias vendidas deve ser reconhecido na demonstração do resultado do exercício como dedução do montante da receita líquida obtida com as vendas de mercadorias.
Coluna 1
1. Duplicatas a receber com vencimento em 90 dias.
2. Empréstimo bancário com vencimento em 24 meses.
3. Receita de vendas a prazo.
4. Salários a pagar no próximo mês.
Coluna 2
( ) Passivo circulante.
( ) Ativo circulante.
( ) Conta de resultado.
( ) Passivo não circulante.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Com base nesses dados, assinale a opção correta quanto à contabilização dessas operações.
• Despesas com tributos sobre o lucro: R$ 510.000,00; • Despesas operacionais: R$ 20.000,00; • Receita bruta de serviços: R$ 1.500.000,00; • Impostos sobre serviços: R$ 40.000,00; • Descontos incondicionais: R$ 30.000,00; • Custo dos serviços prestados: R$ 400.000,00.
Com base nessas informações, é correto afirmar que a Cia. “G” S.A. apurou
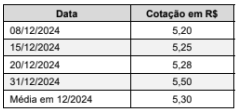
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
• R$ 600.000 são mensurados ao custo amortizado.
• R$ 450.000 são mensurados ao valor justo por meio de outros resultados abrangentes.
• R$ 150.000 são mensurados ao valor justo por meio do resultado.
A taxa de juros contratada foi 1% ao mês para todos os títulos e os valores justos dos títulos, em 31/12/2024, eram os seguintes:
• Títulos mensurados ao custo amortizado = R$ 612.000
• Títulos mensurados ao valor justo por meio de outros resultados abrangentes = R$ 459.000
• Títulos mensurados ao valor justo por meio do resultado = R$ 153.000
O valor registrado pela empresa na Demonstração do Resultado de 2024, referente exclusivamente às aplicações financeiras apresentadas, foi, em reais,
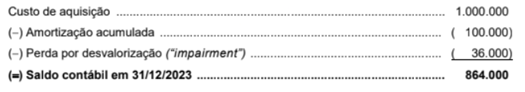
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
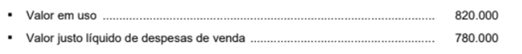
Na Demonstração do Resultado de 2024, a empresa deveria

 Conheça nossos planos