Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


Uma sociedade empresária apresentou hipoteticamente o seguinte balancete de verificação ajustado, antes da apuração do resultado, em R$ mil:
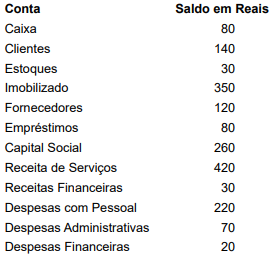
Desconsiderando tributos sobre o lucro, participações e destinações, assinale a alternativa que apresenta o total do patrimônio líquido e o resultado do exercício, respectivamente, em reais:
Considerando exclusivamente esses fatos, o resultado, de julho de 2026, apurado pelo regime de competência e a variação líquida de caixa decorrente dessas operações são, respectivamente, resultado positivo e aumento líquido de caixa:
Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
I- A aquisição de materiais a prazo aumenta o ativo e o passivo.
II- Ao lançar o pagamento a fornecedores a Construtora Gama não deve registrar um movimento a débito.
III- A receita proveniente das vendas de serviços deve ser computada na determinação do resultado do exercício independentemente da sua realização em moeda.
É CORRETO o que se afirma em:
I. A despesa com energia elétrica correspondente ao consumo do mês de dezembro de 2025, no valor de R$ 200,00, foi quitada ainda em dezembro de 2025.
II. A despesa de aluguel referente ao mês de janeiro de 2026, no valor de R$ 500,00, foi paga antecipadamente, em dezembro de 2025.
III. A despesa de água correspondente ao consumo de dezembro de 2025, no valor de R$ 400,00, foi paga em janeiro de 2026.
IV. Os juros correspondentes ao mês de janeiro de 2026, no valor de R$ 250,00, foram pagos durante o próprio mês de janeiro de 2026.
V. Os juros referentes ao mês de dezembro de 2025, no valor de R$ 1.000,00, foram recebidos somente em janeiro de 2026.
VI. Os aluguéis relativos aos bens utilizados durante janeiro de 2026, no valor de R$ 1.300,00, foram recebidos antecipadamente, em dezembro de 2025.
VII. Os serviços prestados pela empresa em dezembro de 2025, no valor de R$ 1.700,00, tiveram seus valores recebidos em dezembro de 2025.
VIII. As comissões auferidas durante o mês de janeiro de 2026, no valor de R$ 750,00, foram recebidas no próprio mês de janeiro de 2026.
Considerando os fatos contábeis apresentados, determine o resultado obtido pela empresa segundo o regime de caixa e o regime de competência, para os meses de dezembro de 2025 e janeiro de 2026. Em seguida, assinale a alternativa que apresenta a afirmação CORRETA.
Bancos Conta Movimento R$ 15.000,00
Móveis e Utensílios R$ 60.000,00
Vendas de Mercadorias R$ 90.000,00
Estoque Mercadorias R$ 30.000,00
Receitas Financeiras R$ 6.000,00
Compras de Mercadorias a Prazo R$ 60.000,00
Clientes R$ 40.000,00
Fornecedores R$ 30.000,00
Salários e Ordenados R$ 11.000,00
Despesas de Aluguel R$ 13.000,00
Viagens e Representações R$ 5.000,00
Capital Social R$ 120.000,00
Material de Escritório R$ 4.000,00
Lucros Acumulados R$ 20.000,00
Descontos Concedidos R$ 3.000,00
Observações:
1) No final de X5 o estoque de mercadorias foi avaliado em R$ 25.000,00.
2) A folha de pagamento do salário de dezembro de X5, no valor de R$ 2.000,00, será pago somente em janeiro de X6.
3) Dos aluguéis pagos em X5, R$ 3.000,00 referem-se a despesas de janeiro de X6.
4) Não foi levado em consideração os impactos referente a legislação fiscal.
Ao elaborar o Balanço Patrimonial e a Demonstração do Resultado do Exercício do exercício findo em 31/12/X5, depois de feitos os ajustes necessários à observância do princípio contábil da competência, a composição do grupo patrimônio líquido ficou com o valor de:
O contador escritura mensalmente os encargos de depreciação, com uma taxa anual de 25%, para os cálculos.
Entre os veículos, R$ 700.000,00 foram adquiridos em abril de 2024; R$ 600.000,00 foram comprados em abril de 2025 e o restante em agosto de 2025.
Na elaboração e encerramento das demonstrações contábeis ano calendário 2025, na Demonstração do Resultado do Exercício – DRE, os encargos de depreciação com esses veículos de cargas ou caminhões terão o valor de:
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O lucro bruto da Cia. Alfa no exercício de 2025 foi de R$ 3.000 mil.
Em julho de 2026, a entidade prestou consultoria a uma sociedade empresária que vende produtos eletrônicos. O pagamento foi recebido por meio de R$ 6.000 em dinheiro e de um computador.
A entidade estimou que o computador recebido tinha custo de R$ 3.000 para o fabricante e verificou que o seu preço de compra no mercado era de R$ 5.000.
Ao analisar a Demonstração do Resultado da loja mensal, em 31/07/2026, pode-se constatar que a receita com a prestação do serviço foi de
Considerando apenas esses fatos, no final da aplicação, a entidade irá reconhecer, em sua Demonstração do Resultado semestral, uma receita
Em agosto de 2026, aconteceram os seguintes fatos:
• Reconhecimento de R$ 400.000 referentes à receita com a prestação de serviços. Do valor, 80% foram recebidos no próprio mês e o restante será recebido nos meses seguintes.
• Reconhecimento dos custos com o serviço prestado de R$ 150.000, pagos no próprio mês.
• Reconhecimento e pagamento de R$ 30.000, referentes a despesas de salários do pessoal administrativo.
• Reconhecimento de R$ 5.000 referentes à despesa de aluguel, que havia sido paga, antecipadamente, no início do ano.
• Reconhecimento de R$ 3.000, referentes às despesas gerais, para pagamento em setembro.
• Reconhecimento do imposto sobre a renda e da contribuição social correspondente a 34% sobre o lucro apurado antes do imposto sobre a renda e da contribuição social.
Todas as receitas são tributáveis e as despesas dedutíveis.
Na análise vertical da Demonstração do Resultado mensal, em 31/08/2026, o lucro líquido correspondia, aproximadamente, à seguinte porcentagem da receita com a prestação dos serviços:
De acordo com a política da entidade, as vendas são realizadas, apenas, mediante recebimento por cartão de crédito.
A taxa cobrada pela administradora do cartão de crédito é de 5% da receita, a cada venda. Além disso, a entidade paga uma taxa fixa anual de R$ 1.800 para a administradora do cartão de crédito.
Em 2025, a entidade prestou serviços a 45 clientes, sendo que cada um pagou R$ 20.000 por eles.
Assinale a opção que indica a receita líquida apurada pela entidade, em 2025.
De acordo com o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o procedimento está
Em 31/12/2025, a entidade deve reconhecer, na Demonstração do Resultado, uma reversão da perda de recuperabilidade de
De acordo com o Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, a elaboração da Demonstração do Resultado, internamente, de acordo com a nova norma, pode ser considerada
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000,00;
• Terrenos utilizados em sua atividade-fim: R$ 70.000,00;
• Patrimônio Líquido: R$ 90.000,00.
Ao realizar o teste de recuperabilidade dos terrenos, o contador da entidade constatou que o valor recuperável era R$ 67.000,00.
Ao analisar o reconhecimento dos efeitos do teste de recuperabilidade nas demonstrações contábeis da entidade, um Agente de Polícia Judiciária verificou que houve um débito de R$ 3.000,00 em
De acordo com o Regime de Competência, a despesa com o professor na Demonstração do Resultado mensal da entidade, em 30/06/2026, foi

 Conheça nossos planos