Questões de Concurso Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral

Foram encontradas 1.277 questões

Q2132602 Contabilidade Geral
Acerca da Demonstração do Resultado do Exercício, financeiro exigido pela legislação societária, assinale a alternativa correta. 
Alternativas
Q2132446 Contabilidade Geral

Julgue o item subsequente, relativos a procedimentos contábeis aplicáveis aos ativos imobilizados.  


Os ganhos e perdas decorrentes da baixa de itens desreconhecidos devem ser reconhecidos no resultado patrimonial.

Alternativas
Q2125542 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
Em 2021, o Resultado com Mercadorias da Cia. Phoenix foi: 
Alternativas
Q2125541 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
Em 2021, a Receita Líquida de Vendas da Cia. Phoenix importou em: 
Alternativas
Ano: 2023 Banca: FGV Órgão: CGM - RJ Prova: FGV - 2023 - CGM - RJ - Contador |
Q2115796 Contabilidade Geral
A empresa XYZ (investidora) tem um investimento na empresa FGH (investida). Em 31 de dezembro de X1, o patrimônio líquido da investida é de R$ 100.000,00 e a investidora possui 40% de participação na FGH (sua coligada). Durante o ano de X1, a investida vendeu um terreno para a investidora e lucrou R$ 20.000,00 nessa operação. Considerando-se as informações apresentadas, a aplicação do método de equivalência patrimonial em 31 de dezembro de X1 resulta em um valor de: 
Alternativas
Q2107092 Contabilidade Geral
Os bancos de desenvolvimento podem realizar as seguintes operações e atividades, desde que compatíveis com o seu objetivo, observada a legislação e a regulamentação específica aplicável a cada caso. Em relação a essas operações a atividades, analise as assertivas abaixo: 
I. Subscrição de ações ou debêntures para revenda no mercado. II. Participação no capital social de sociedades empresárias. III. Operação em aceites de títulos cambiários para colocação no mercado de capitais. IV. Operações de arrendamento mercantil, inclusive com recursos provenientes de instituições públicas federais de desenvolvimento. V. Constituição, administração e gestão de fundos de investimentos.
Quais estão corretas?
Alternativas
Q2106333 Contabilidade Geral
Em janeiro de X0, uma entidade vendeu 1.000 unidades do produto X, por R$50 cada. O custo de cada unidade foi de R$20. Além disso, a entidade pagava a seus vendedores uma comissão de 20% sobre o preço de venda. Ainda, a entidade incorreu em despesas operacionais no valor de R$5.000.
Assinale a opção que indica a receita bruta da entidade, em janeiro de X0.
Alternativas
Ano: 2023 Banca: VUNESP Órgão: CAMPREV - SP Prova: VUNESP - 2023 - CAMPREV - SP - Contador |
Q2104150 Contabilidade Geral
Os dados e informações que se seguem serão utilizados para responder a questão.

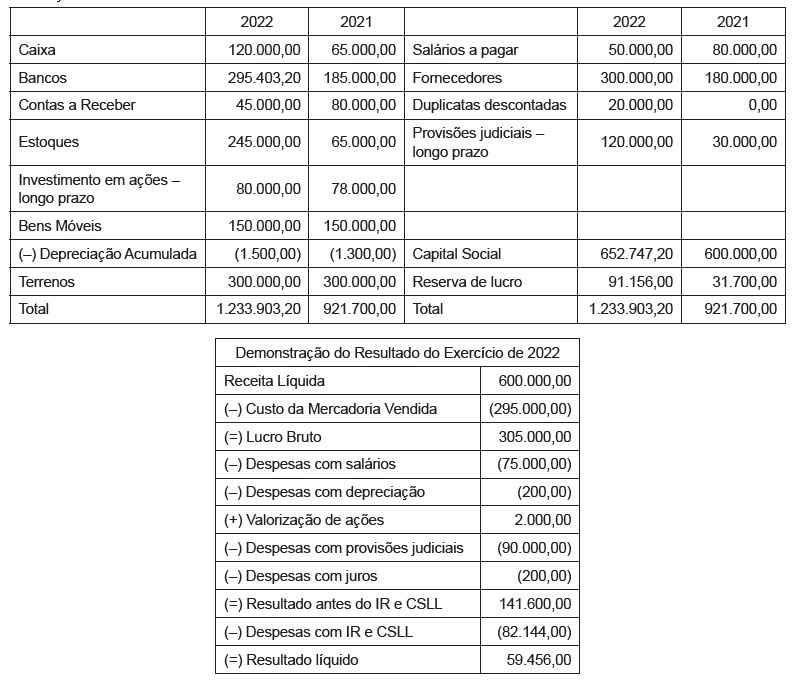
A Cia. OK apresentou as seguintes demonstrações contábeis referentes ao exercício de 2022:

Balanço Patrimonial em 31.12.2022

A liquidez seca da Cia. OK em 2021 foi de:
Alternativas
Ano: 2023 Banca: VUNESP Órgão: CAMPREV - SP Prova: VUNESP - 2023 - CAMPREV - SP - Contador |
Q2104149 Contabilidade Geral
Os dados e informações que se seguem serão utilizados para responder a questão.

A Cia. OK apresentou as seguintes demonstrações contábeis referentes ao exercício de 2022:

Balanço Patrimonial em 31.12.2022

O índice de liquidez corrente da Cia. OK em 2022 foi de:
Alternativas
Q2100738 Contabilidade Geral
O Balanço Orçamentário demonstra as receitas e as despesas orçamentárias, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que correspondem ao excesso ou à insuficiência de arrecadação. Sobre o Balanço Orçamentário, analise as afirmativas a seguir.

I. Deverá ser acompanhado de notas explicativas que divulguem, dentre outros aspectos, a utilização do superavit financeiro e da reabertura de créditos especiais e extraordinários, bem como suas influências no resultado orçamentário.
II. O equilíbrio entre receita prevista e despesa fixada no Balanço Orçamentário pode ser verificado somando os valores da linha Total e da linha Saldos de Exercícios Anteriores, constantes da coluna Previsão Atualizada, e confrontando-se esse montante com o total da coluna Dotação Atualizada.
III. O Balanço Orçamentário será elaborado utilizando-se as seguintes classes e grupos do Plano de Contas Aplicado ao Setor Público (PCASP): a. Classe 7 (Orçamento Aprovado), Grupo 2 (Previsão da Receita e Fixação da Despesa); e b. Classe 8 (Execução do Orçamento), Grupo 2 (Realização da Receita e Execução da Despesa).

Está correto o que se afirma em 
Alternativas
Q2096269 Contabilidade Geral
Uma entidade tinha seu modelo de negócios estruturado para a venda de terrenos. Em 01/01/X0, o seu estoque era de R$270.000, tendo a seguinte composição: 
• Terreno A: R$120.000 • Terreno B: R$150.000.
Em 31/01/X0, teve início um processo de melhorias na região onde os terrenos estão localizados. Por isso, a entidade decidiu retirar os terrenos de venda e mantê-los para valorização de capital a longo prazo, definindo mensurá-los pelo valor justo.
Na data, o valor justo do Terreno A era de R$160.000 e o do Terreno B, de R$140.000.
Assinale a opção que indica o efeito da mudança da intenção da administração nas demonstrações contábeis da entidade.
Alternativas
Q2096181 Contabilidade Geral

Uma entidade que presta serviços de consultoria contabilizou as seguintes transações no ano de X0:
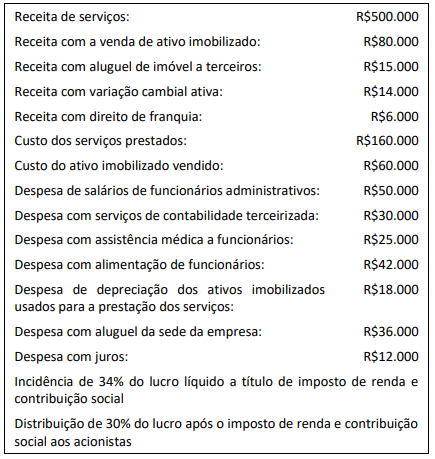

Imagem associada para resolução da questão

Todas as receitas são tributáveis, e as despesas, dedutíveis. Além disso, a constituição da reserva legal não foi necessária.

Em relação à Demonstração do Valor Adicionado da entidade, analise as afirmações a seguir.

I. Valor adicionado recebido em transferência: R$21.000.

II. Valor adicionado a distribuir a pessoal: R$75.000.

III. Valor adicionado a distribuir a impostos, taxas e contribuições: R$61.880.

IV. Valor adicionado a distribuir a remuneração de capitais próprios: R$36.036.

V. Valor adicionado a distribuir a remuneração de capitais de terceiros: R$48.000.


Está correto o que se afirma em 

Alternativas
Q2096176 Contabilidade Geral

Uma entidade que trabalha com auditoria contábil adquiriu, em 01/01/X1, por R$700.000 à vista, um imóvel para ser utilizado como sede. A vida útil do imóvel era estimada em 25 anos e não era considerado valor residual. Além disso, a entidade depreciava os seus ativos imobilizados de acordo com o método da linha reta.

Em 31/12/X3, o imóvel foi colocado para à venda. Na data, o ativo estava disponível para venda imediata e o nível hierárquico de gestão estava comprometido com o plano de venda do ativo, tendo iniciado um programa para localizar um comprador. Além disso, o valor justo do imóvel, líquido das despesas de venda, foi avaliado em R$720.000.

Em 31/12/X4, o imóvel foi vendido por R$750.000 à vista. Assinale a opção que indica o resultado obtido com venda do imóvel, contabilizado na Demonstração do Resultado do Exercício da entidade em 31/12/X4.
Alternativas
Q2083754 Contabilidade Geral
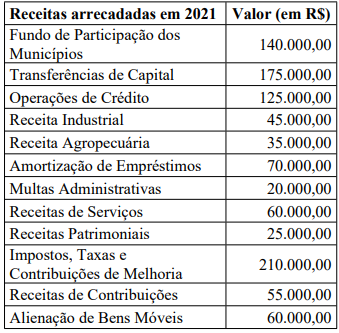
No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias: 40.png (339×333)
De acordo com os parâmetros da Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF), o valor da Receita Corrente Líquida do Município de Órion em 2021 é de:
Alternativas
Q2083753 Contabilidade Geral

No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias:

40.png (339×333)

De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 8ª Edição), o valor das receitas efetivas arrecadadas em 2021 importa em: 
Alternativas
Q2083568 Contabilidade Geral
“____________________ é (são) a soma de todas as vendas de produtos ou da prestação de serviços, à vista ou a prazo, durante todo o período. _____________________ contêm as receitas provenientes das vendas de produtos ou da prestação de serviços, oriundos da atividade operacional da empresa após as deduções sobre as vendas.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Alternativas
Q2079738 Contabilidade Geral
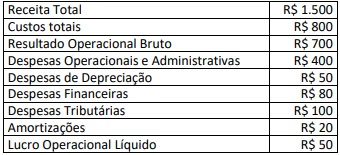
O EBITDA é um dos principais indicadores econômicos financeiros utilizados por contabilistas para avaliar o desempenho operacional e financeiro da empresa em um determinado período de tempo. É também muito utilizado por investidores que desejam investir em determinadas companhias de capital aberto no mercado de capitais, ou mesmo em empresas de capital fechado. Assim, foram levantados os seguintes dados da Demonstração de Resultado de Exercício simplificada, para efetivação do cálculo do EBITDA em uma determinada companhia:
Imagem associada para resolução da questão

De acordo com as informações, assinale o valor exato do EBITDA. 
Alternativas
Q2079733 Contabilidade Geral
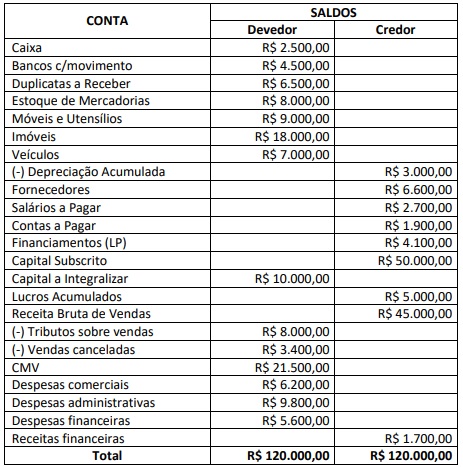
Uma sociedade empresária apresentou os seguintes saldos em suas contas patrimoniais e de resultado ao final do exercício de 2021:
Imagem associada para resolução da questão


Considerando somente as informações apresentadas e, ainda, o cenário após a apuração do resultado do exercício, marque V para as afirmativas verdadeiras e F para as falsas. ( ) A Receita Líquida será de R$ 12.100,00. ( ) O Ativo total será de R$ 52.500,00,00. ( ) O Capital de Terceiros será de R$ 15.300,00. ( ) O Resultado Líquido do período será um lucro de R$ 3.600,00. ( ) O Patrimônio Líquido será de R$ 37.200,00.
A sequência está correta em
Alternativas
Q2079602 Contabilidade Geral

À luz da Lei n. o 14.133/2021, a nova Lei de Licitações, julgue o item.

Na demonstração do resultado do exercício de uma empresa comercial, a despesa referente ao imposto sobre a propriedade territorial urbana não configura dedução da receita bruta, mas sim despesa operacional. 

Alternativas
Q2078301 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade (NBC TG Estrutura Conceitual), o recurso econômico presente controlado pela entidade como resultado de eventos passados, é definido como:
Alternativas
Respostas
381: C
382: C
383: D
384: E
385: B
386: B
387: E
388: B
389: D
390: D
391: A
392: C
393: D
394: B
395: E
396: E
397: A
398: B
399: C
400: E