Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


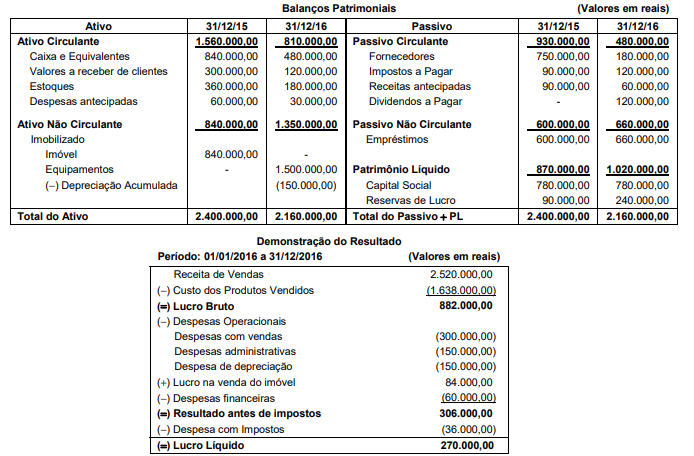
As seguintes informações adicionais são conhecidas:
− O imóvel não sofreu depreciação e o valor da sua venda foi recebido no próprio ano
− As despesas financeiras não foram pagas no ano
− As receitas antecipadas correspondem a adiantamentos recebidos de clientes para a entrega futura de produtos
− As despesas antecipadas correspondem ao pagamento de seguros dos bens do ativo imobilizado
− Os equipamentos foram adquiridos à vista
O Caixa líquido gerado pelas atividades operacionais no ano de 2016 foi, em reais,
Uma entidade apresenta uma análise das despesas em sua Demonstração do Resultado do Exercício utilizando uma classificação baseada na sua natureza, uma vez que acredita que este critério oferece informação confiável e mais relevante.
Assinale a opção que indica um item apresentado na demonstração do resultado de acordo com o método da natureza do gasto.
As Companhias Alfa e Beta apresentavam os seguintes balanços patrimoniais em 31/12/X0:
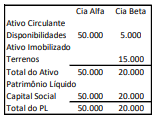
Na data, os terrenos da Cia. Beta tinham valor justo de R$20.000.
Assinale a opção que indica, respectivamente, a ocorrência de
compra vantajosa e qual é o valor que deve ser contabilizado na
Demonstração do Resultado do Exercício referente a ela.
Uma empresa assina 100 contratos com um cliente no início do mês. Cada contrato inclui a venda de um produto por R$ 1.000 cada (100 produtos x R$ 1.000 = R$ 100.000) e um custo unitário de R$ 600. O dinheiro será recebido quando o controle dos produtos for transferido no fim do mês. A prática comercial e habitual da empresa é permitir que o cliente devolva qualquer produto não utilizado (estado de novo) no prazo de trinta dias e receba reembolso total. A empresa avalia a carteira conjunta dos 100 contratos. Para estimar a contraprestação variável à qual a empresa terá direito, a entidade decide usar o método do valor esperado, porque é o método pelo qual a entidade espera melhor prever o valor da contraprestação à qual terá direito. Usando o método do valor esperado e com base em estatísticas da empresa, ela estima que 3% dos produtos serão devolvidos.
Dessa forma, a empresa contabilizará no fim do mês um(a):
Considere os seguintes registros efetuados por uma sociedade empresária, os quais são relativos ao exercício social de 2021:
I. Venda de Mercadorias por R$ 150.000,00, com incidência de tributos sobre o faturamento no valor de R$ 27.000,00.
II. Cancelamento parcial das vendas de Mercadorias: R$ 750,00.
III. Custo das Mercadorias Vendidas – CMV: R$ 75.000,00.
IV. Despesas comerciais incorridas: R$ 6.000,00.
V. Despesas administrativas incorridas: R$ 17.000,00.
VI. Despesas financeiras incorridas: R$ 3.000,00.
VII. Receitas Financeiras realizadas: R$ 9.000,00.
VIII. Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício: R$ 7.500,00.
Considerando unicamente as informações disponibilizadas, as leis e os normativos vigentes aplicáveis, assinale o valor do Resultado Líquido a ser evidenciado na Demonstração do Resultado em 31/12/2021.
Para responder à questão, considere a seguinte situação:
A empresa Roterdam S/A, localizada no município de União, iniciou suas atividades em janeiro de 2021, apresentou no quadro abaixo a posição das contas em dezembro do mesmo ano (exercício social):

Para resolução da questão, considere as informações a seguir, extraídas do
balancete de verificação da empresa varejista Pé Quente Ltda., ao final do exercício de 2021:

Para resolução da questão, considere as informações a seguir, extraídas do
balancete de verificação da empresa varejista Pé Quente Ltda., ao final do exercício de 2021:
Para resolução da questão, considere as informações a seguir, extraídas do
balancete de verificação da empresa varejista Pé Quente Ltda., ao final do exercício de 2021:
I. Faturamento Líquido R$ 900.000,00.
II. Lucro Bruto R$ 150.000,00.
III. Receitas Financeiras R$ 14.000,00.
IV. Despesas comerciais R$ 63.000,00.
V. Despesas administrativas R$ 87.000,00.
VI. Despesas financeiras R$ 34.000,00.
Levando em consideração apenas os fatos contábeis mencionados e o disposto na NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, assinale a alternativa que apresenta, respectivamente, os valores do Custo das Mercadorias Vendidas e do Resultado antes dos Tributos sobre o Lucro.
Julgue o item, referente à contabilidade geral.
Na apuração do resultado do exercício, foram apurados os seguintes saldos (em R$).
vendas 750
descontos comerciais 50
descontos financeiros 80
devolução de vendas 25
IPI s/ faturamento 150
ICMS s/ vendas 125
ISS s/ vendas 75
Conclui-se que a receita líquida de vendas foi igual a 475.
Uma receita de venda deve ser evidenciada na demonstração do resultado do exercício, à medida que forem satisfeitas as obrigações de performance exigíveis da entidade que efetuou a venda.
A companhia Esperança presta serviços de filmagem e fotografias de casamentos, aniversários e formaturas. Como prática comercial, exige do cliente um adiantamento de 30% do valor total do serviço no momento em que o contrato é firmado. A parcela remanescente (70%) é paga pelo cliente na data em que o serviço de filmagem e fotografias é prestado. Em 01/04/2022, a companhia Esperança firmou um contrato com um cliente no valor de R$ 10.000 para a filmagem de um casamento, que será realizado em 22/10/2022.
A respeito dessa situação, é correto afirmar que, contabilmente, a companhia Esperança deve registrar:
A oficina mecânica Arruela não está enquadrada no Simples Nacional e tem como atividade principal a prestação de serviço de recondicionamento de motores. Prestou o serviço de reparo de um veículo automotor para um cliente e emitiu uma nota fiscal eletrônica conjugada, em que constaram, entre outras, as seguintes informações:

Como o cliente realizou o pagamento à vista, no PIX, lhe foi concedido um desconto, no ato da emissão nota fiscal eletrônica conjugada, de R$ 50.
Considerando essas informações, o valor da receita
líquida registrada pela oficina mecânica Arruela decorrente da operação foi de:
Para responder à questão, considere:
A companhia Marte comercializa artigos de decoração para jardins e encerra seu exercício social em 31 de dezembro de cada ano. Na sua atividade há a incidência de impostos não cumulativos sobre o valor das suas operações de compra e venda de mercadorias, com alíquota de 10% (que estão incluídos no valor da operação). Em 30/11/2021, o contador da empresa elaborou um relatório gerencial com a seguinte relação de saldos nas contas contábeis.

No decorrer de dezembro de 2021, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Vendas à vista de mercadorias, recebidas por meio de depósito bancário, no valor de R$ 20.000. As mercadorias vendidas tiveram um custo de R$ 6.000 para a companhia.
2. Apropriação da despesa com aluguéis pagos antecipadamente, no valor de R$ 2.000.
3. Pagamento da obrigação com salários, no valor de R$ 15.000.
4. Subscrição e integralização do capital social no valor de R$ 20.000, sendo R$ 10.000 por meio de um imóvel e R$ 10.000 por meio de um depósito bancário.
5. Aquisição, a prazo, de mercadorias para revenda no valor de R$ 10.000, nos quais estão incluídos R$ 1.000 referentes a impostos recuperáveis.
6. Alienação à vista das ações da própria empresa, que estavam em tesouraria, no valor de R$ 8.000.
7. Vendas a prazo de mercadorias, no valor de R$ 10.000. As mercadorias vendidas tiveram um custo de R$ 4.000 para a companhia.
8. Reconhecimento da depreciação no valor de R$ 5.000.
Ao final de dezembro de 2021 foi apurado o resultado
do exercício, sendo que o estatuto da companhia determina a distribuição de 50% do lucro líquido ajustado
de acordo com a legislação como dividendos mínimos obrigatórios (que são pagos no exercício social
seguinte). A reserva legal foi constituída nos termos
também previstos na legislação. O saldo remanescente
do lucro líquido foi retido como reserva de lucros para
atender a projeto de investimento.

 Conheça nossos planos