Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


Com base na NBC TG 47 - Receita de Contrato com Cliente, a receita de vendas deve ser reconhecida
Com base nesse caso hipotético, julgue o item.
Em 31/12/2021, o passivo não circulante equivale a
R$ 618.750,00.
• Arrecadação de receita de impostos concomitante ao fatogerador: R$ 200.000,00; • Recebimento em doação de 10 veículos, totalizando:R$ 25.000,00; • Aquisição de imóvel à vista: R$ 40.000,00; • Recebimento à vista por serviços prestados: R$ 27.000,00; • Despesa com aluguel de espaço para atendimento aopúblico: R$ 10.800,00; • Pagamento de parcela de empréstimo contraído:R$ 8.000,00; • Doação de bens inservíveis a terceiros: R$ 8.700,00; • Aquisição de materiais de expediente para estoque à vista:R$ 5.900,00; • Depreciação de imóveis a terceiros: R$ 2.900,00; • Recebimento de rendimento de aplicação financeira:R$ 1.800,00; • Reconhecimento de perda por redução ao valor recuperávelde imóvel: R$ 6.000,00; • Juros e encargos da dívida: R$ 1.100,00; • Uso de material de consumo: R$ 2.100,00; • Empenho da despesa com pessoal ativo: R$ 86.000,00.
Quanto à movimentação dos fatos, assinale a alternativa correta.
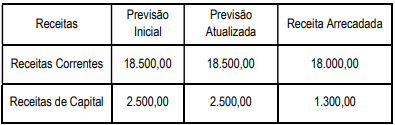
Quadro I – Balanço da Receita
Quadro II – Balanço da Despesa
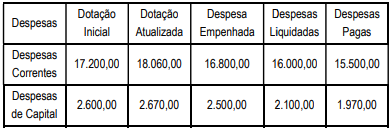
Acerca da demonstração contábil, assinale a alternativa correta.
• Aumentos de ativo: R$ 2.000,00; • Aumentos de passivo: R$ 2.500,00; • Receitas obtidas: R$ 1.900,00; • Obrigações a pagar: R$ 4.200,00; • Direitos a receber: R$ 3.000,00; • Bens existentes na entidade: R$ 4.000,00; • Consumos realizados no período: R$ 1.000,00; • Reduções de ativo: R$ 1.000,00; • Reduções de passivo: R$ 2.000,00; • Situação líquida positiva no início do período: R$ 2.600,00.
Considerando a movimentação contábil da entidade, para que o método das partidas dobradas seja obedecido, o item necessárioserá um(a)
• Receita bruta de vendas: R$ 1.000.000,00; • Impostos sobre vendas: R$ 160.000,00; • Descontos incondicionais concedidos: R$ 40.000,00; • Comissões sobre as vendas: R$ 35.000,00; • Custo das mercadorias vendidas: R$ 480.000,00; • Abatimentos concedidos: R$ 30.000,00; • Devoluções de vendas: R$ 110.000,00.
Partindo desses dados, o valor da receita líquida relativa ao exercício de 2021 foi igual a
Alienações de bens: R$ 2.000,00; Aluguel de imóveis: R$ 1.000,00; Compensações financeiras: R$ 4.000,00; Concessão de serviços: R$ 3.000,00; Contribuição social do salário-educação: R$ 3.000,00; Contribuição social sobre o lucro líquido: R$ 4.000,00; Emolumentos e custas: R$ 1.500,00; Imposto de renda: R$ 20.000,00; Recebimento da dívida ativa tributária: R$ 2.000,00; Rendimento de aplicações financeiras: R$ 1.500,00.
Com base nas receitas realizadas, o montante das receitas tributárias e patrimoniais soma, respectivamente,
Nesse mesmo período, sabe-se que suas receitas e despesas incluem:
Receita de vendas: R$ 600.000,00 Despesas de vendas e administrativas: R$ 100.000,00 Despesas financeiras: R$ 10.000,00
Com base apenas nessas informações, o lucro antes das receitas e despesas financeiras da Cia Gama, em janeiro/2022, foi de R$
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
Assinale a alternativa que indica corretamente a contabilização da despesa antecipada com seguro no Balanço patrimonial e a despesa reconhecida na Demonstração do Resultado do Exercício da entidade em 31/12/2021.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
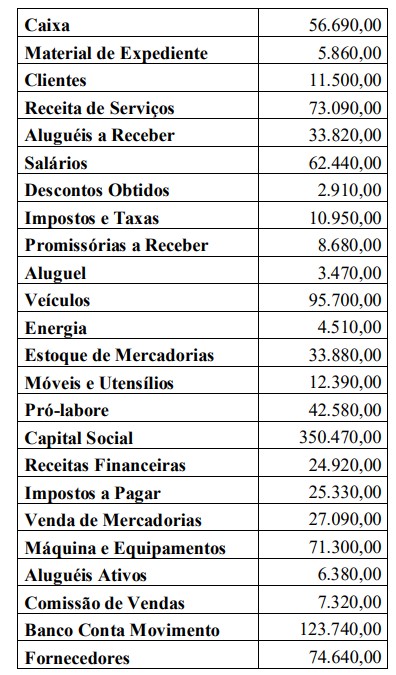
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
A lacuna acima pode ser CORRETAMENTE preenchida pelo termo:
• despesas antecipadas, pagas em novembro, mas que serão incorridas em dezembro de 2020, no valor de R$ 4.600,00.
• recebimentos das receitas referentes às vendas de outubro de 2020, no valor de R$ 30.000,00.
• registros de parte das despesas (60%) incorridas em novembro, mas que serão pagas em dezembro de 2020, no valor de R$ 6.000,00.
• recebimento das receitas referentes às vendas em novembro de 2020, no valor de 35.000,00.
• registro do pagamento de parte das despesas (40%) incorridas em novembro, no valor de R$ 4.000,00.
De acordo com esses fatos, em novembro de 2020, a apuração do resultado pelos regimes de caixa e competência, respectivamente, gerou um lucro de

 Conheça nossos planos