Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.325 questões

Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947041 Contabilidade Geral
Ao final de um exercício financeiro, uma companhia de capital aberto não tem disponibilidade financeira para pagar dividendos aos seus acionistas. Diante deste fato, contabilmente deverá ser realizado o seguinte:
Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947040 Contabilidade Geral
Dentre os investimentos de uma companhia, estão a participação societária em outras companhias ou entidades, investimentos estes que são avaliados de acordo com o percentual de ações obtidos no investimento. Assim, o investimento numa companhia NÃO Coligada ou Não Controlada é avaliado pelo:
Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947039 Contabilidade Geral
Uma empresa comercial adquiriu para revenda mercadorias no valor de $ 50.000, sendo tributada pelo regime não cumulativo de PIS e Cofins. Na escrituração da compra o lançamento correto é:
Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947038 Contabilidade Geral
O PIS/Pasep e a Cofins são tributos federais cuja base de cálculo é o faturamento e as receitas auferidas das empresas. NÃO integram, contudo, sua base cálculo:
Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947037 Contabilidade Geral

Analise as afirmativas a seguir, acerca da tributação sobre operações comerciais.

I. Os gastos assumidos por uma empresa comercial para que as mercadorias de revenda cheguem ao estabelecimento devem integrar o custo das mesmas mercadorias, tais como fretes, seguros e armazenagens.

II. Sobre os fretes de mercadorias que ocorrem dentro de um mesmo município incidirá ICMS, além do ISSQN.

III. O ICMS e o IPI sobre operações comerciais são cumulativos, não podendo ser recuperados.

IV. O seguro, o juro e qualquer importância paga, recebida ou debitada em operações comerciais compõem a base e cálculo do ICMS.

Estão corretas apenas as afirmativas

Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947036 Contabilidade Geral
Ao analisar as demonstrações contábeis de uma companhia, o contador verificou no Balanço Patrimonial que 50% dos recursos aplicados no Patrimônio eram provenientes de capital de terceiros, entre bancos e pessoas físicas. Diante desse dado, é correto afirmar que:
Alternativas
Ano: 2018 Banca: IDECAN Órgão: CRF-SP Prova: IDECAN - 2018 - CRF-SP - Contador |
Q947035 Contabilidade Geral
Uma empresa de capital aberto vende equipamentos de sua fábrica, contabilizados no ativo e já depreciados, no valor de $ 50.000,00 pela quantia total de $ 60.000,00, sendo que a metade do valor maior apurado na venda se refere a juros pelo prazo concedido ao comprador. Considerando que toda a operação ocorreu dentro de um mesmo exercício, é correto afirmar que, nas Demonstrações Contábeis a serem elaboradas, esta operação de venda ocasionará: 
Alternativas
Q945886 Contabilidade Geral
A volatilidade da taxa de câmbio dificulta, para as empresas exportadoras e importadoras, a gestão dos respectivos recebimentos e pagamentos em moeda estrangeira. Uma das estratégias para a proteção contra a variação cambial chama-se
Alternativas
Q945885 Contabilidade Geral
Os países adotam regimes cambiais em função das respectivas conjunturas econômicas e políticas de governo. O regime cambial adotado no Brasil desde 1999 é
Alternativas
Ano: 2018 Banca: FEPESE Órgão: CELESC Prova: FEPESE - 2018 - CELESC - Administrador |
Q945252 Contabilidade Geral

São consideradas fontes de financiamento de longo prazo:


1. A abertura de capital por meio de oferta pública de ações.

2. O aumento de capital por meio de oferta pública de ações.

3. Subscrição de debêntures.

4. Arrendamentos mercantis (leasing).


Assinale a alternativa que indica todas as afirmativas corretas.

Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944948 Contabilidade Geral

      A Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para os ativos imobilizados a ser observado por entidades do setor público em relação aos critérios de reconhecimento e mensuração dos ativos imobilizados, bem como aos valores de depreciação e de perdas por redução ao valor recuperável a serem reconhecidos em relação a eles.

      Por sua vez, a Norma Brasileira de Contabilidade NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa tem como objetivo “estabelecer os procedimentos que a entidade deve aplicar para determinar se o ativo não gerador de caixa é objeto de redução ao valor recuperável e assegurar que as perdas por redução ao valor recuperável sejam reconhecidas”, aplicando-se às entidades do setor público.

      Considere que um Conselho Regional de Fiscalização do exercício de profissão regulamentada possui um veículo em seu ativo imobilizado, utilizado em atividades relacionadas à finalidade do órgão. Esse veículo foi adquirido no início de março/X0, pelo valor de $ 63.000. Por se tratar de ativo imobilizado para o qual há mercado secundário com liquidez, determinou-se valor residual de 20% do preço de aquisição. A vida útil do veículo foi estipulada em 6 anos, iniciando-se o reconhecimento da depreciação no próprio mês de março/X0. No início do mês de junho/X3, esse veículo envolveu-se em um acidente de trânsito, sem que tenha ocorrido perda total, porém o reparo estendeu-se até o final do mês agosto/X3. Ao elaborar as demonstrações contábeis do ano X3, o Contador do Conselho Regional, motivado por uma possível indicação de que o ativo possa ser objeto de redução ao valor recuperável em função do acidente de trânsito, estimou o valor recuperável de serviço do veículo, apurando os seguintes valores: valor justo líquido das despesas estimadas de venda do veículo, $ 28.000, e valor em uso, com base no custo de reposição depreciado calculado a partir do preço de aquisição de $ 72.000 para o mesmo modelo de veículo novo.

O valor contábil deste veículo em 31/12/X3 é:
Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944936 Contabilidade Geral

Considere os seguintes valores, relativos à Folha de Pagamento para o mês de março/X1, da Companhia Batel:


• Montante total de salários de funcionários: $ 50.000.

• Encargo patronal relativo à Contribuição Previdenciária ao INSS: $ 10.000.

• Contribuição patronal para o FGTS: $ 4.000.

• Benefício a funcionários a título de vale-refeição: $ 8.000.

• Desconto de funcionários relativo a vale-refeição: $ 2.000.

• Benefício a funcionários a título de vale-transporte: $ 4.000.

• Desconto de funcionários relativo a vale-transporte: $ 3.000.

• Benefício a funcionários a título de plano de saúde: $ 6.000.

• Contribuição previdenciária dos funcionários ao INSS: $ 5.000.

• Imposto de Renda retido na fonte relativo aos salários dos funcionários: $ 6.000.

• Salário-família: $ 1.000.


O valor total das Despesas com Salários, Benefícios e Encargos Sociais e o montante de salários e benefícios a pagar a funcionários, respectivamente, para o mês em questão é de:

Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944935 Contabilidade Geral
No início de maio de X1 uma empresa industrial adquiriu uma máquina para utilização em sua linha de produção, pelo preço de $ 8.000, com gastos com montagem, incorridos pela empresa em junho de X1, no valor de $ 1.600. A estimativa inicial dos gastos com desmontagem da máquina, após o fim de sua vida útil é $ 800. A vida útil da máquina foi estipulada em 10 anos, com valor residual de 10% do preço de aquisição da máquina, com a depreciação calculada pelo Método de Cotas Constantes. A máquina entrou em uso operacional no início de julho de X1, permanecendo em operação normal até 31/12/X1. Com base nessas informações, o valor contábil dessa máquina em 30/11/X1 é:
Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944934 Contabilidade Geral

Abaixo são apresentados os Balanços Patrimoniais da Controladora e do Consolidado, em 31/12/X1 e 31/12/X0, de umasociedade anônima de capital aberto:
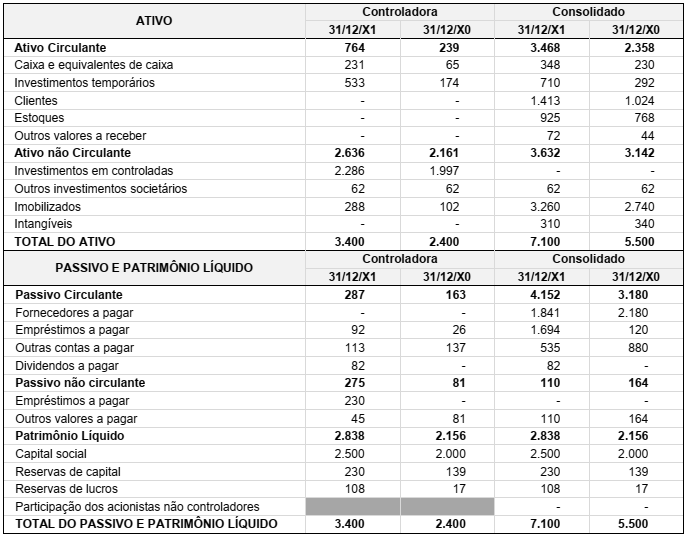

Imagem associada para resolução da questão


Considerando exclusivamente os balanços patrimoniais acima, assinale a alternativa INCORRETA.

Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944933 Contabilidade Geral

Abaixo são apresentados os Balanços Patrimoniais em 31/12/X1 e 31/12/X0 e a Demonstração do Resultado do Exercício X1 da Companhia Brasil:
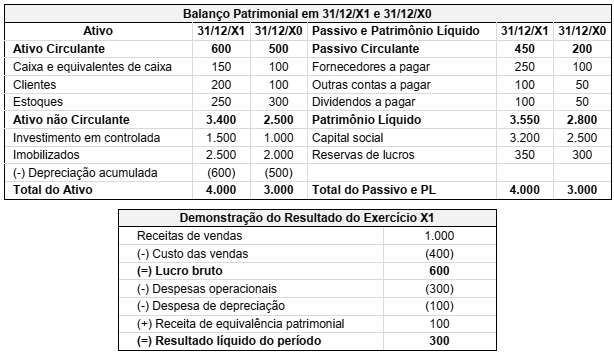

     Imagem associada para resolução da questão


Considerando exclusivamente as demonstrações contábeis acima, acerca da Demonstração do Fluxos de Caixa de T1 da Companhia Brasil, é correto afirmar:

Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944932 Contabilidade Geral

Considere os seguintes valores para as contas de resultado de uma empresa comercial, extraídas do Balancete de Verificação, elaborado antes da apuração do resultado do ano X1:


• Custo das mercadorias vendidas: $ 400.

• Despesas com tributos incidentes sobre vendas: $ 200.

• Despesas com vendas, administrativas e gerais: $ 250.

• Despesas financeiras: $ 60.

• Devoluções de vendas: $ 200.

• Perdas por redução ao valor recuperável de ativos: $ 50.

• Receita bruta de vendas: $ 1.200.

• Receita de equivalência patrimonial: $ 80.

• Receitas financeiras: $ 30.


Com base nos dados acima, qual é o valor do resultado bruto dessa empresa para o ano X1?

Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944930 Contabilidade Geral
Uma empresa adquiriu mercadorias para o estoque no valor de $ 100 com impostos recuperáveis de $ 20, sendo metade à vista e metade a prazo. Assinale a alternativa em que se apresenta a forma correta de contabilização da operação descrita.
Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944929 Contabilidade Geral
Considerando o disposto nas Normas Brasileiras de Contabilidade atualmente em vigor, emitidas pelo Conselho Federal de Contabilidade, em relação aos critérios de avaliação e registro de ativos e passivos, é INCORRETO afirmar:
Alternativas
Ano: 2018 Banca: UFPR Órgão: COREN-PR Prova: UFPR - 2018 - COREN-PR - Contador |
Q944928 Contabilidade Geral
Assinale a alternativa em que se apresenta de forma adequada o objetivo da Contabilidade.
Alternativas
Ano: 2018 Banca: IF-RS Órgão: IF-RS Prova: IF-RS - 2018 - IF-RS - Contabilidade |
Q944658 Contabilidade Geral
De acordo com as normas vigentes e citadas por Martins et. al (2013), com relação aos dividendos, é CORRETO afirmar:
Alternativas
Respostas
19701: A
19702: D
19703: C
19704: D
19705: A
19706: A
19707: D
19708: B
19709: E
19710: E
19711: B
19712: A
19713: D
19714: E
19715: A
19716: C
19717: B
19718: E
19719: C
19720: B