Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948461
Contabilidade Geral
Em 31/12/2016, o Patrimônio Líquido da empresa Dividendos S.A. possuía a seguinte composição:
− Capital Social .......................................................................................... R$ 750.000,00 − Reserva Legal ......................................................................................... R$ 60.000,00 − Ajuste de Avaliação Patrimonial .............................................................. R$ 50.000,00
O lucro, antes do imposto de renda e dos juros sobre o capital próprio de 2017, era R$ 100.000,00 e a TJLP de 2017 foi 10% no ano. O valor dos juros sobre o capital próprio que a empresa Dividendos S.A. poderia ter distribuído era, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948460
Contabilidade Geral
Em 31/12/2016, a Cia. Participativa adquiriu 30% de participação na Cia. Iluminada por R$ 800.000,00 e passou a ter influência
significativa sobre a investida. O Patrimônio Líquido da Cia. Iluminada era composto apenas pelo Capital Social, o qual era
formado por 5.000 ações ordinárias. Durante o ano de 2017, a Cia. Iluminada apurou lucro líquido de R$ 200.000,00 e distribuiu
dividendos no valor de R$ 80.000,00.
A Cia. Participativa, em 2017, reconheceu Receita de
A Cia. Participativa, em 2017, reconheceu Receita de
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948459
Contabilidade Geral
A Cia. Negociante reconheceu, durante o ano de 2017, vendas brutas no valor total de R$ 2.000.000,00. As seguintes
informações adicionais são conhecidas sobre fatos ocorridos no mesmo ano:
− Devoluções de vendas ............................................................................ R$ 240.000,00 − Abatimentos sobre vendas ...................................................................... R$ 150.000,00 − Comissões sobre as vendas realizadas .................................................. R$ 50.000,00 − Frete para entrega das vendas realizadas .............................................. R$ 20.000,00 − Impostos sobre vendas ........................................................................... R$ 370.000,00 − Estimativa para perdas com créditos de liquidação duvidosa ................ R$ 60.000,00 − Recuperação de créditos com clientes ................................................... R$ 10.000,00
Sabendo que o custo das mercadorias vendidas foi R$ 800.000,00, a Receita Líquida de vendas e o Lucro Bruto (Resultado com Mercadorias) apurados pela Cia. Negociante, no ano de 2017, foram, respectivamente, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948458
Contabilidade Geral
Texto associado

Atenção: Para responder à questão, considere os balanços patrimoniais da Cia. Batucada, em 31/12/2017 e
30/06/2018, e a demonstração do resultado do primeiro semestre de 2018 apresentados a seguir:
As seguintes informações adicionais são conhecidas:
− As despesas financeiras (juros) do período não foram pagas;
− Os investimentos são avaliados pelo método da equivalência patrimonial;
− O terreno foi vendido à vista;
− Não houve venda de máquinas no período;
− O aumento de capital foi realizado com os seguintes recursos: R$ 25.000,00 em máquinas e o restante com reservas de lucros;
− Não houve pagamento de empréstimos.
O fluxo de caixa decorrente das Atividades de Investimento e das Atividades de Financiamento apurado pela Cia. Batucada no
primeiro semestre de 2018 foram, respectivamente, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948457
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, considere os balanços patrimoniais da Cia. Batucada, em 31/12/2017 e
30/06/2018, e a demonstração do resultado do primeiro semestre de 2018 apresentados a seguir:
As seguintes informações adicionais são conhecidas:
− As despesas financeiras (juros) do período não foram pagas;
− Os investimentos são avaliados pelo método da equivalência patrimonial;
− O terreno foi vendido à vista;
− Não houve venda de máquinas no período;
− O aumento de capital foi realizado com os seguintes recursos: R$ 25.000,00 em máquinas e o restante com reservas de lucros;
− Não houve pagamento de empréstimos.
O fluxo de caixa decorrente das Atividades Operacionais gerado pela Cia. Batucada no primeiro semestre de 2018 foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948456
Contabilidade Geral
Em 31/07/2018, a Cia. Só Fitas apresentava 500 unidades de um determinado produto em seu estoque, registrados pelo custo
total de R$ 300.000,00. A Cia. comercializa somente esse produto e durante o mês de agosto de 2018 realizou, em ordem cronológica,
as seguintes transações relacionadas com a compra e a venda do produto:
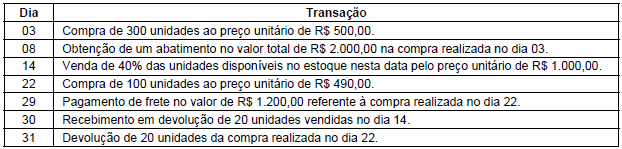
Sabendo que não há incidência de qualquer tributo na compra e na venda desse produto, e que a Cia. Só Fitas utiliza o critério da média ponderada móvel, o saldo da conta Estoque evidenciado no Balanço Patrimonial de 31/08/2018 foi, em reais,
Sabendo que não há incidência de qualquer tributo na compra e na venda desse produto, e que a Cia. Só Fitas utiliza o critério da média ponderada móvel, o saldo da conta Estoque evidenciado no Balanço Patrimonial de 31/08/2018 foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948455
Contabilidade Geral
Em 31/12/2016, a Cia. Conta Certa obteve um empréstimo no valor de R$ 5.000.000,00 com as seguintes características:
− Prazo total: 3 anos − Taxa de juros compostos: 9% ao ano − Pagamentos: parcelas iguais e anuais de R$ 1.975.273,79. − Datas de vencimentos das parcelas: 31 de dezembro de cada ano.
Para a obtenção do empréstimo, a empresa incorreu em custos de transação no valor total de R$ 90.000,00 e a taxa de custo efetivo da emissão foi 10% ao ano. O saldo líquido total apresentado para o empréstimo no balanço patrimonial de 31/12/2017, após o pagamento da primeira parcela, e o valor dos encargos financeiros reconhecidos no resultado de 2017 foram, respectivamente, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948454
Contabilidade Geral
A Cia. Só Papel realizou as seguintes transações em 30/11/2017:
− Aplicação financeira no valor de R$ 100.000,00 em títulos que rendem 3% ao mês (juros compostos). A Cia. classificou estes títulos como mensurados ao valor justo por meio de outros resultados abrangentes. − Aquisição por R$ 300.000,00, à vista, de 40% de uma investida no exterior que possui como moeda funcional o Euro (€).
Em 31/12/2017, ao converter as demonstrações contábeis da coligada para Reais, a Cia. Só Papel verificou que o lucro líquido apurado pela investida era R$ 50.000,00 e que o valor dos ajustes acumulados de conversão era R$ 20.000,00 negativos. Na mesma data, o valor justo da aplicação financeira era R$ 101.000,00.
O impacto reconhecido pela Cia. Só Papel na Demonstração do Resultado Abrangente de 2017, exclusivamente em relação a essas duas transações, desconsiderando o lucro líquido do período e os possíveis efeitos tributários, foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948453
Contabilidade Geral
A empresa comercial Compra & Venda S.A. apresentou as seguintes informações referentes ao resultado do primeiro semestre
de 2018:
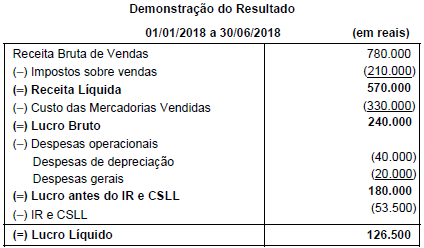
Sabe-se que o valor dos tributos recuperáveis referentes aos produtos vendidos no primeiro semestre de 2018 foi R$ 48.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa Compra & Venda S.A., no primeiro semestre de 2018, foi, em reais,
Sabe-se que o valor dos tributos recuperáveis referentes aos produtos vendidos no primeiro semestre de 2018 foi R$ 48.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa Compra & Venda S.A., no primeiro semestre de 2018, foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948452
Contabilidade Geral
Considere:
I. A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder a 20% do capital social. II. A companhia somente pode pagar dividendos à conta de lucro líquido do exercício, de lucros acumulados e de reserva de lucros; e à conta de reserva de capital, em casos específicos. III. A Assembleia Geral poderá, por proposta dos órgãos de Administração, destinar para a reserva de incentivos fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluída da base de cálculo do dividendo obrigatório.
Está correto o que se afirma APENAS em
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948451
Contabilidade Geral
A Cia. Negociante possuía a seguinte estrutura patrimonial em 31/12/2016 (valores em reais):
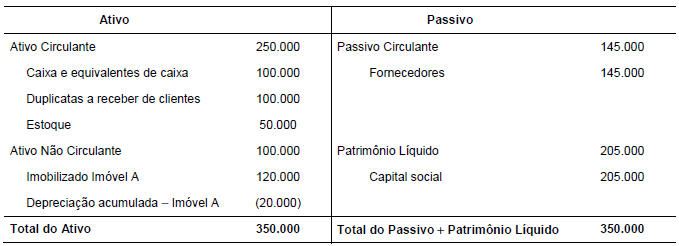
Durante o ano 2017, a Cia. Negociante realizou as seguintes transações: − Venda do imóvel A em 01/01/2017 por R$ 110.000,00, à vista. − Pagamento a Fornecedores no valor de R$ 80.000,00. − Recebimento de Duplicatas a receber de clientes no valor de R$ 90.000,00. − Aquisição, em 01/07/2017, do imobilizado B no valor de R$ 60.000,00, sendo 25%, à vista, e o restante para ser pago em 2018. A vida útil econômica estimada do bem era de 5 anos e valor residual de R$ 10.000,00. − Obtenção de empréstimo, em 01/07/2017, no valor de R$ 150.000,00, com taxa de juros de 5% ao semestre. Os juros serão pagos em 2018. − Recompra, em 30/09/2017, de ações de sua própria emissão no valor de R$ 20.000,00. − Pagamento antecipado ao Fornecedor Duvidoso, no valor de R$ 50.000,00, por mercadorias a serem entregues em dezembro de 2017. − Recebimento antecipado do cliente João no valor de R$ 200.000,00, para que a Cia. lhe entregue produtos em dezembro de 2017. − Recebimento das mercadorias pagas antecipadamente ao Fornecedor Duvidoso. − Entrega em dezembro das mercadorias ao cliente João. O custo das mercadorias entregues foi de R$ 75.000,00.
Após o reconhecimento das transações acima, o total do Ativo da Cia. Negociante era, em 31/12/2017, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948450
Contabilidade Geral
Texto associado

Atenção: Para responder à questão, considere as informações a seguir:
A tabela a seguir apresenta as aplicações financeiras realizadas pela empresa Valoração S.A. no dia 01/07/2017. Na tabela,
são encontradas as características de cada aplicação, bem como a forma de mensuração definida pela empresa para cada aplicação:
O impacto reconhecido no resultado da empresa Valoração S.A., referente às aplicações financeiras, no mês de julho de 2017,
foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948449
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, considere as informações a seguir:
A tabela a seguir apresenta as aplicações financeiras realizadas pela empresa Valoração S.A. no dia 01/07/2017. Na tabela,
são encontradas as características de cada aplicação, bem como a forma de mensuração definida pela empresa para cada aplicação:
O valor total dessas aplicações apresentado no Balanço Patrimonial da empresa Valoração S.A., em 31/07/2017, foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948448
Contabilidade Geral
A empresa Apuração S.A. apresentava, em 31/12/2016, as seguintes contas no seu Patrimônio Líquido: Capital Social Subscrito
R$ 1.500.000,00; Capital Social a Integralizar R$ 250.000,00; Ações em Tesouraria R$ 150.000,00; Reserva Legal
R$ 235.000,00; Reserva Estatutária R$ 250.000,00 e Reserva para Expansão R$ 25.000,00. No exercício social seguinte,
aconteceram os seguintes fatos em ordem cronológica:
− Integralização de R$ 50.000,00 do Capital Social, em dinheiro. − Obtenção de lucro líquido no valor de R$ 700.000,00. − O Estatuto Social estabelece a seguinte destinação do lucro: − Reserva Estatutária: 20% do lucro líquido. − Reserva de Lucros para Expansão: 30% do lucro líquido. − Dividendo mínimo obrigatório: 30% do lucro líquido ajustado nos termos da Lei º 6.404/1976. − A Reserva Legal é constituída de acordo com a Lei nº 6.404/1976. − Todo o saldo remanescente é distribuído como dividendos adicionais.
Com base nessas informações, o saldo do Patrimônio Líquido da empresa Apuração S.A., em 31/12/2017, era, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948447
Contabilidade Geral
A empresa Solaris possuía as seguintes contas com os respectivos saldos em 31/12/2017: Duplicatas a Receber de Clientes:
R$ 600.000,00; Estimativa de Perdas com Créditos de Liquidação Duvidosa: R$ 10.000,00; Caixa e Equivalentes de Caixa:
R$ 110.000,00; Contas a Pagar: R$ 150.000,00 e Patrimônio Líquido: R$ 550.000,00. No entanto, antes do encerramento do
período, a empresa realizou as seguintes transações em 31/12/2017:
− Desconto de uma duplicata de R$ 150.000,00, 30 dias antes do vencimento, com taxa de desconto comercial de 7% ao mês. − Reconhecimento da estimativa de perdas com créditos de liquidação duvidosa. A empresa possui conhecimento de que 5% dos seus clientes nunca pagam suas dívidas.
Ao elaborar o balanço patrimonial de 31/12/2017, o total do ativo e o valor do passivo (capital de terceiros) da empresa Solaris eram, respectivamente, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948446
Contabilidade Geral
A empresa Estocagem comprou, à vista, mercadorias para revenda no valor de R$ 100.000,00, com desconto de R$ 15.000,00
em função do volume. Adicionalmente, incorreu nos seguintes gastos:
− Imposto de importação no valor de R$ 10.000,00. − Gastos com armazenamento para que a mercadoria chegue até a empresa no valor de R$ 15.000,00. − Gasto com transporte das mercadorias até a empresa no valor de R$ 5.000,00. − IPI não recuperável no valor de R$ 4.000,00. − ICMS recuperável no valor de R$ 7.000,00. − Gastos com seguros para transporte das mercadorias até a empresa no valor de R$ 3.000,00.
O custo das mercadorias adquiridas foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948445
Contabilidade Geral
Em 28/02/2017, a empresa Monta e Desmonta comprou uma nova máquina no valor de R$ 160.000,00, à vista, com vida útil
econômica estimada de 5 anos e valor residual de R$ 10.000,00. Em 31/12/2017, após utilizar a máquina por 10 meses, a
empresa Monta e Desmonta reavaliou a vida útil econômica remanescente da máquina em 40 meses e valor residual de
R$ 15.000,00. Em 31/10/2018, a empresa Monta e Desmonta decidiu vender esta máquina por R$ 130.000,00, à vista. Com
base nessas informações, o resultado obtido pela empresa Monta e Desmonta com a venda da máquina foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948444
Contabilidade Geral
A empresa Monta e Desmonta adquiriu, em 01/01/2016, uma máquina no valor de R$ 150.000,00, à vista. Para a aquisição e
colocação em funcionamento, a empresa incorreu adicionalmente nos seguintes gastos:
− Tributos recuperáveis no valor de R$ 20.000,00. − Gastos com transporte e seguro no valor de R$ 8.000,00. − Gastos com instalação no valor de R$ 6.000,00.
A empresa estima que incorrerá em gastos no valor de R$ 12.000,00 (equivalentes à vista) para desinstalar esta máquina ao final de sua vida útil. A vida útil da máquina era 5 anos, sendo que essa máquina ficou disponível para o uso apenas em 31/03/2016. Ademais, espera-se que ao final do período de vida útil a máquina valha R$ 14.000,00.
Sabendo que a empresa utiliza o método das cotas constantes, o valor contábil da máquina, em 31/12/2017, era, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948443
Contabilidade Geral
Em 30/11/2017, a empresa TecnoBite, que atua no setor de revenda de computadores, apresentava a seguinte situação patrimonial:
− Caixa e Equivalentes de Caixa .................................................................. R$ 5.000,00 − Capital Social ............................................................................................ R$ 41.000,00 − Contas a Pagar ......................................................................................... R$ 14.000,00 − Imobilizado ................................................................................................ R$ 75.000,00 − Depreciação Acumulada ........................................................................... R$ 25.000,00
Durante o mês de dezembro de 2017, a TecnoBite realizou as seguintes operações:
− Obtenção de empréstimo, em 01/12/2017, no valor de R$ 50.000,00, para ser pago em 60 dias. A taxa de juros compostos contratada foi de 2% a.m. − Aquisição de estoque no valor de R$ 35.000,00, à vista. − Pagamento de R$ 8.000,00 do total de Contas a Pagar. − Venda de 60% do estoque no valor total de R$ 75.000,00 à vista, para diversos clientes. − Aquisição de estoque no valor de R$ 30.000,00, à vista. − Pagamento de despesas gerais referentes ao mês de dezembro de 2017 no valor total de R$ 6.000,00. − O imobilizado tem uma vida útil de 60 meses, sem valor residual, sendo utilizado o método das cotas constantes, dos quais já passaram 20 meses.
O valor do patrimônio líquido da empresa TecnoBite era, em 31/12/2017, em reais,
Q947042
Contabilidade Geral
Analisando as demonstrações contábeis de uma companhia, o contador identificou os seguintes registros: • Aplicações Financeiras de Longo Prazo: $ 6.000. • Emissão de Debêntures: $ 3.000. • Obtenção de Empréstimos: $ 2.000. • Pagamento de Dividendos: $ 500. • Pagamento de Juros: $150. • Pagamentos de Tributos e Multas: $ 2.100. • Recebimento de Clientes: $ 5.000. • Regaste de Títulos da Dívida Pública: $ 1.500. • Venda de maquinário da fábrica: $ 10.000.
O Fluxo de Caixa das Atividades de Investimento foi de:
O Fluxo de Caixa das Atividades de Investimento foi de:

 Conheça nossos planos