Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Com relação às noções de contabilidade geral, julgue o item seguinte.
Os contribuintes da taxa de fiscalização dos mercados de seguro e resseguro, de capitalização e de previdência aberta são as pessoas físicas e jurídicas contratantes de
seguros no País.
Com relação às noções de contabilidade geral, julgue o item seguinte.
Se determinada empresa realizar aumentos ou diminuições em seus elementos de ativo em decorrência de avaliações a preço de mercado, a contrapartida da operação deverá ser registrada como ajuste de avaliação
patrimonial no patrimônio líquido.
Com relação às noções de contabilidade geral, julgue o item seguinte.
Se determinada companhia só possuir ações ordinárias
sem valor nominal, o estatuto da empresa poderá criar
ações preferenciais com valor nominal.
A tabela seguinte apresenta dados, em reais, retirados da demonstração do resultado do exercício de uma companhia no período de 20XX.
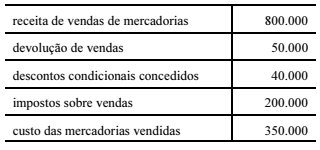
Considerando-se essa tabela, o valor da receita líquida relativo
ao período em questão é igual a
Uma companhia efetuou, em 1.º/9/2017, pagamento de prêmio de seguro, no valor de R$ 1.800.000, referente à proteção de seus imóveis contra incêndios e outros sinistros pelo prazo de dois anos, a contar da data do pagamento.
Considerando-se essa situação hipotética, é correto afirmar que, em 31/12/2017, com referência às despesas de seguro pagas antecipadamente, deve ter constado do ativo não circulante da companhia o valor de
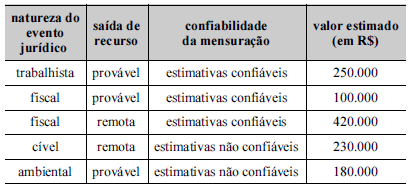
Considerando essas informações, o gestor deverá reconhecer e evidenciar na conta de provisões um montante igual a
Nessa situação hipotética, no momento da venda em questão, a empresa deve contabilizar
I Uma sociedade deve registrar uma provisão sempre que, em função de seu compromisso público e de sua reputação, for exigível um sacrifício de bens que possam gerar benefícios econômicos para ela, ainda que não haja legislação ou compromisso contratual que a obrigue a fazê-lo. II Na demonstração de resultado do período, contas como custo da mercadoria ou dos produtos vendidos, despesas administrativas, despesas comerciais e despesas financeiras constituem despesas denominadas em conformidade com sua natureza. III A demonstração de mutações do patrimônio líquido não é obrigatória, de acordo com a Lei n.º 6.404/1976, apesar da relevância dessa demonstração para o entendimento de fatos que possam modificar o patrimônio social de uma empresa em dado período.
Assinale a opção correta.
I O início da amortização dos ativos intangíveis, que se caracterizam como itens imateriais, não depende da colocação desse tipo de ativo em condições operacionais. II Caso não seja possível definir o padrão de consumo do item intangível ou caso a definição dada não seja confiável, a amortização do ativo intangível deverá ser realizada pelo método linear. III O reconhecimento de um ativo intangível gerado internamente é possível, desde que sejam identificados os custos incorridos para sua geração e preenchidos os requisitos normativos para seu reconhecimento.
Assinale a opção correta.
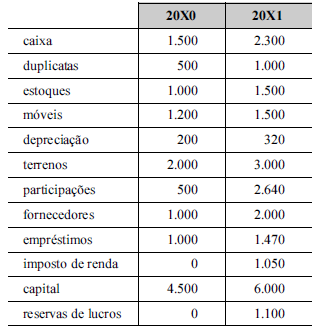
Com base nessas informações, é correto afirmar que o fluxo de caixa das atividades operacionais apurado pelo método indireto
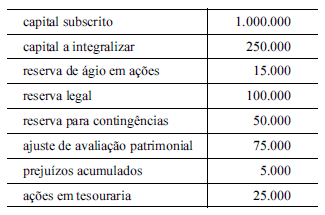
Considerando-se que os instrumentos financeiros com reconhecimento do valor justo no patrimônio líquido tenham apresentado desvalorização no período, é correto afirmar que o patrimônio líquido dessa empresa é igual a
• a vida útil do bem foi estimada em 10 anos; • a empresa costuma constituir um valor residual de 10% para todos os seus equipamentos e utilizar o método linear para a aplicação da depreciação; • ao final do oitavo ano de utilização do equipamento, a empresa constatou que a venda do bem geraria um caixa líquido de R$ 50.000; • a empresa constatou também, ao final do oitavo ano de utilização do bem, que o equipamento, se continuar em operação, gerará retornos líquidos de caixa de R$ 38.000.
Nessa situação hipotética, de acordo com o Pronunciamento Técnico CPC 01 (R3) — redução ao valor recuperável de ativos —, ao final do oitavo ano de utilização do bem, a empresa deverá constituir uma provisão para perda de valor recuperável
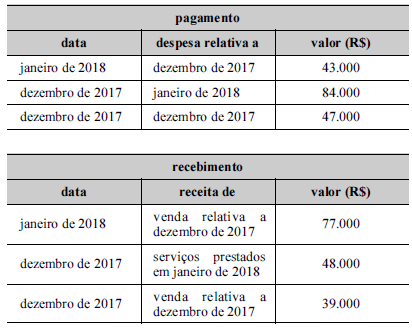
Desconsiderados eventuais tributos incidentes e encargos financeiros incorridos, as transações constantes das tabelas precedentes indicam que, no mês de dezembro de 2017, houve
Uma entidade adquiriu um lote de mercadorias sujeitas ao ICMS, a uma alíquota de 18%. A entidade adquirente também é contribuinte do IPI, que tem alíquota de 10%. O valor das mercadorias foi de R$ 210.000,00. O frete, a cargo da entidade adquirente, foi de R$ 12.500,00.
De acordo com as normas tributárias vigentes no Brasil, o valor apurado, em reais, do ICMS nessa operação é de
Considerando as informações I a IV relativas à
I. entrada e saída de mercadorias e aos serviços prestados e tomados, incluindo as descrições dos respectivos itens.
II . quantidade, descrição e valores de mercadorias, matérias-primas, produtos intermediários, materiais de embalagem, produtos manufaturados e produtos em fabricação, em posse ou pertencentes ao contribuinte.
III . produção de produtos em processo e produtos acabados, e respectivos consumos de insumos e ao estoque escriturado.
IV. qualquer situação de exceção na tributação, tais como isenção, imunidade, não-incidência, diferimento ou suspensão do recolhimento.
O arquivo digital da EFD-ICMS/IPI, referente a um período mensal declarado pelo contribuinte, ao ser transmitido deverá
informar o que consta de

 Conheça nossos planos