Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.195 questões


Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288538
Contabilidade Geral
Em 01/01/2024, uma entidade recebeu um empréstimo bancário
de R$ 400.000,00, com prazo de 36 meses, com o propósito de
desenvolver um software para ser utilizado internamente, em seu
negócio.
O software começou a ser desenvolvido em fevereiro de 2024 e os gastos atendiam os critérios de reconhecimento do ativo, de acordo com a NBC TG 04 (R4) – Ativo Intangível.
Em 31/07/2025, todas as atividades necessárias para o desenvolvimento do software estavam concluídas. Em agosto, foram realizados trabalhos administrativos de rotina relacionados ao software e, em setembro, treinamento com os funcionários, de modo que ele começou a ser utilizado em 01/10/2025.
Considerando que os encargos financeiros mensais eram fixos, de R$ 400,00, assinale a opção que indica o valor reconhecido como despesa financeira, em 31/12/2025, na Demonstração do Resultado.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287366
Contabilidade Geral
Uma entidade pretende realizar a depreciação de
um bem utilizando o método das cotas constantes. O
valor bruto contábil do bem é de R$ 50.000, com vida
útil de 4 anos e valor residual de R$ 10.000.
Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283101
Contabilidade Geral
Um analista desejava analisar qual era a proporção dos passivos
contingentes em relação ao passivo total de uma entidade do setor
público.
O analista tinha à disposição o seguinte:
I. Balanço Patrimonial
II. Notas explicativas
III. Demonstração do Resultado
Para obter a informação desejada, o analista deve consultar
O analista tinha à disposição o seguinte:
I. Balanço Patrimonial
II. Notas explicativas
III. Demonstração do Resultado
Para obter a informação desejada, o analista deve consultar
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283095
Contabilidade Geral
Uma entidade foi constituída em 01/01/2025 para a realização de
auditoria contábil.
Na data, adquiriu diferentes softwares com as seguintes finalidades:
Emissão de notas fiscais: R$ 20.000,00;
Circularização dos saldos dos clientes nos trabalhos de auditoria: R$ 40.000,00;
Controle da folha de pagamento dos empregados da entidade: R$ 50.000,00;
Documentação de papéis de trabalho de auditoria: R$ 80.000,00.
A entidade estimava que a vida útil dos softwares era de 10 anos. Além disso, começou a utilizar os softwares no momento da compra e reconheceu, em 2025, receita com a prestação de serviços de auditoria de R$ 800.000,00. Ainda, a entidade apurou o custo dos serviços prestados com base no controle dos serviços executados para os clientes.
Ao analisar a Demonstração do Resultado da entidade, em 31/12/2025, um analista verificou que a despesa com a amortização do ativo intangível foi de
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283094
Contabilidade Geral
A Cia. X presta serviços de consultoria.
Em janeiro de 2026, a Cia. X reconheceu receita de R$ 160.000,00 pela prestação de um serviço, com recebimento previsto para julho.
Com o objetivo de aumentar o dinheiro em caixa, a Cia. X descontou, em janeiro, a duplicata em uma instituição bancária, tendo recebido R$ 158.000,00 nesse mês. No entanto, não houve transferência dos riscos de inadimplência.
O cliente pagou o valor devido na data acordada, em julho de 2026.
Ao analisar o Balanço Patrimonial da Cia. X, um analista constatou que a duplicata foi baixada do ativo em
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283093
Contabilidade Geral
Ao analisar o Balanço Patrimonial de uma entidade prestadora de
serviços de consultoria, em 31/12/2024, um analista verificou os
seguintes saldos:
Disponibilidades: R$ 50.000,00;
Imóvel destinado à valorização: R$ 70.000,00;
Imóvel destinado a aluguel: R$ 80.000,00;
Imóvel destinado à atividade-fim: R$ 90.000,00;
Patrimônio Líquido: R$ 290.000,00.
Em 31/12/2025 foi constatado que os valores justos dos imóveis eram os seguintes:
Destinado à valorização: R$ 75.000,00;
Destinado a aluguel: R$ 78.000,00;
Destinado à atividade-fim: R$ 87.000,00.
A entidade avaliava os ativos classificados como propriedade para investimento pelo valor justo.
O analista constatou que, na Demonstração do Valor Adicionado da entidade, a determinação do valor justo, em 31/12/2025, trouxe o seguinte impacto em “Outras receitas”:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283092
Contabilidade Geral
Em 01/01/2025, uma entidade prestou serviços a terceiros por
R$ 200.000,00, com recebimento previsto para 31/12/2026, de
modo que, nessa data, a entidade constituiu um ativo de
R$ 200.000,00. O valor não era considerado relevante para a
entidade.
Com relação ao ajuste a valor presente do ativo, é correto afirmar que
Com relação ao ajuste a valor presente do ativo, é correto afirmar que
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Fiscal de Tributos |
Q4279525
Contabilidade Geral
Na apuração mensal de uma prestadora, um serviço foi
concluído, e o direito à contraprestação tornou-se
incondicional, salvo pela passagem do tempo. Um cliente
pagou antecipadamente por um serviço futuro. Uma
consultoria foi recebida, embora ainda esteja pendente de
faturamento. A escrituração correta reconhece:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278480
Contabilidade Geral
Depois da data das demonstrações e antes da autorização
para emissão, uma decisão judicial fixa o valor de uma ação
existente no encerramento com base em fatos já disponíveis.
Um devedor entra em insolvência após apresentar grave
deterioração financeira na data-base. Uma enchente posterior
danifica instalações que estavam íntegras no encerramento.
A contabilização correta consiste em:
A contabilização correta consiste em:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278469
Contabilidade Geral
Na conferência das retenções, o município identifica um
código incorreto em um evento da Escrituração Fiscal Digital
de Retenções e Outras Informações Fiscais (EFD-Reinf). A
Declaração de Débitos e Créditos Tributários Federais Web
(DCTFWeb) foi transmitida e o Documento de Arrecadação de
Receitas Federais (DARF) já foi pago.
Qual é o procedimento correto?
Qual é o procedimento correto?
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278468
Contabilidade Geral
Na revisão do fechamento, um laudo novo altera a vida útil
remanescente de um equipamento. Também se identifica uma
omissão material de depreciação em períodos anteriores,
embora os dados estivessem disponíveis. A entidade consegue
determinar o efeito acumulado na data mais antiga praticável,
mas não os efeitos individualizados de todos os períodos. O
procedimento correto é:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278462
Contabilidade Geral
Sobre a NBC TG Estrutura Conceitual e a NBC TSP Estrutura
Conceitual, analise as afirmativas:
I – Na estrutura aplicada às entidades empresariais, relevância e representação fidedigna são características fundamentais, enquanto comparabilidade, verificabilidade, tempestividade e compreensibilidade ampliam a utilidade da informação.
II – No setor público, a titularidade jurídica é condição necessária e suficiente para o controle de um recurso, ainda que outra entidade dirija seu uso e obtenha seu potencial de serviços.
III – No setor público, um recurso pode satisfazer a definição de ativo por sua capacidade de prestar serviços, ainda que não produza entradas líquidas de caixa.
IV – A prudência autoriza uma assimetria sistemática na mensuração de ativos e passivos quando a incerteza relevante e os critérios adotados forem divulgados.
V – A materialidade depende da natureza, da magnitude e do contexto da informação e exige julgamento ligado às necessidades dos usuários dos relatórios da entidade.
Estão corretas, apenas, as afirmativas:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Novo Hamburgo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Novo Hamburgo - RS - Contador |
Q4274479
Contabilidade Geral
Em relação aos métodos direto e indireto utilizados na apresentação dos fluxos de
caixa das atividades operacionais na Demonstração dos Fluxos de Caixa (DFC), assinale a alternativa
correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Novo Hamburgo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Novo Hamburgo - RS - Contador |
Q4274476
Contabilidade Geral
Considerando a classificação das contas contábeis em contas patrimoniais e contas
de resultado, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Novo Hamburgo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Novo Hamburgo - RS - Contador |
Q4274475
Contabilidade Geral
Uma empresa apresentou os seguintes saldos contábeis em 31/12/X1:
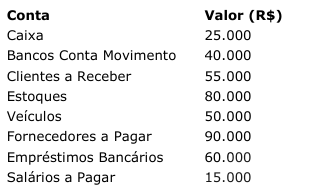
Com base nessas informações, assinale a alternativa que apresenta o valor do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Novo Hamburgo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Novo Hamburgo - RS - Contador |
Q4274474
Contabilidade Geral
De acordo com as normas contábeis, assinale a alternativa que apresenta apenas
contas classificadas no Passivo.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267918
Contabilidade Geral
A concessão de adiantamento salarial ou da primeira parcela do décimo terceiro salário,
para fins de registro patrimonial (Balanço Patrimonial), resulta em:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267917
Contabilidade Geral
Ao final do mês de junho de 2026, o departamento de contabilidade identificou que o
Ativo Circulante do Ente apresentava um valor de R$ 5.000,00 a maior do que o valor que
deveria apresentar. Foram levantadas algumas causas possíveis para tal incorreção. Nesse
sentido, assinale a alternativa que pode ter gerado a divergência no valor mencionado:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267916
Contabilidade Geral
Assinale a alternativa que apresenta, respectivamente, os grupos de contas a que
pertencem as contas Intangível e Custo dos Serviços Prestados:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267915
Contabilidade Geral
Caso um Ente Público verifique que o Resultado Patrimonial do exercício foi prejuízo
(despesas maiores que receitas), o reflexo em seu Balanço Patrimonial acerca do registro
contábil do prejuízo será:

 Conheça nossos planos