Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.195 questões


Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
No grupo patrimônio líquido do balanço patrimonial de encerramento do exercício social encontram-se as contas de capital social, reservas de capital, reservas de lucros e lucros ou prejuízos acumulados.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
Ajustes de exercícios anteriores gerados pelos efeitos de mudanças de critério contábil, ou da retificação de erro imputável a exercício anterior, desde que não atribuíveis a fatos subsequentes, devem ser evidenciados na demonstração de lucro e prejuízos acumulados.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
A demonstração do resultado do exercício é um demonstrativo dedutivo que, a partir da receita bruta de vendas, considera os custos, despesas, encargos e perdas que contribuíram para a formação do resultado do exercício social.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
A Lei n.º 6.404/1976 dispõe sobre o funcionamento da contabilidade no Brasil para todas as empresas de médio e grande porte nacionais.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
Partes beneficiárias são títulos, de classe ou série única, emitidos por uma companhia, sem valor nominal e estranhos a seu capital social.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
Para fins de constituição do capital social, as entidades podem incorporar quaisquer tipos de bens avaliáveis em espécie.
No que se refere à composição do patrimônio público, julgue o item seguinte.
Para que um item seja classificado como um passivo, basta que ele seja uma obrigação presente, fruto das iniciativas da entidade no passado.
Data da obtenção do empréstimo........................ 31/12/2024 Prazo total do contrato................................. 7 anos Valor bruto do empréstimo................................. R$ 30.000.000,00 Taxa de juros compostos contratada........................ 10% ao ano Forma de pagamento.......................................... 7 parcelas anuais de mesmo valor Valor das parcelas anuais.......................................... R$ 6.162.164,99 Valor dos custos de transação incorridos................................. R$ 962.669,15
Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
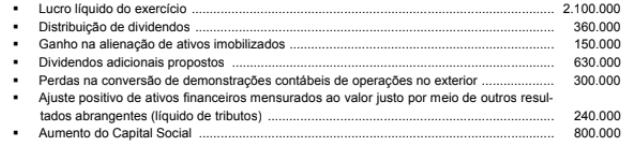
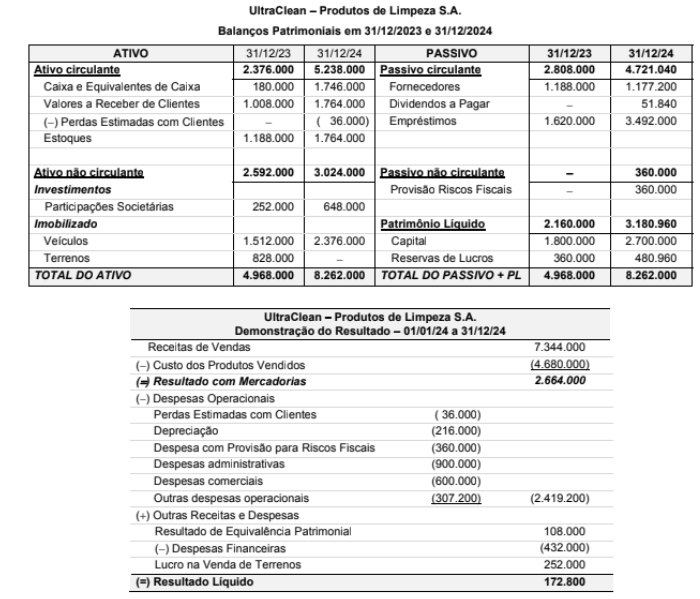
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
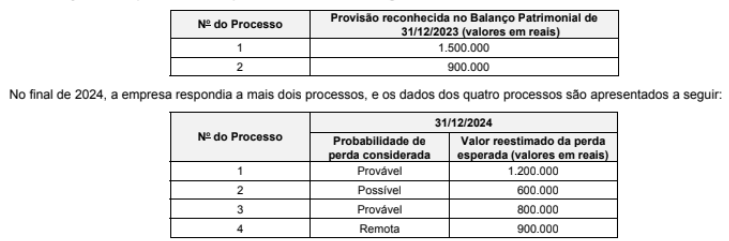
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
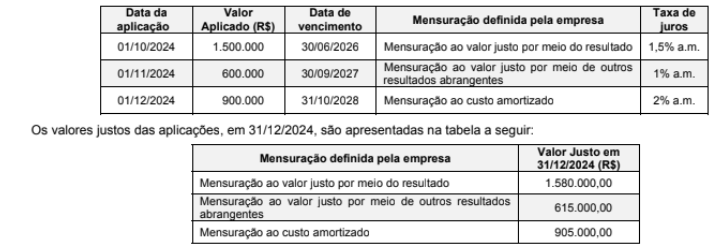
O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações apresentadas foi, em reais:
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
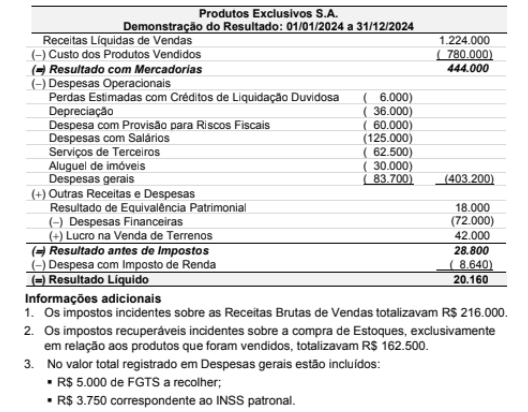
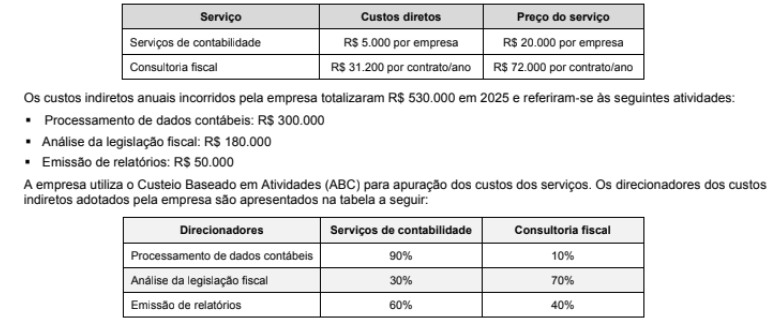
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,

 Conheça nossos planos