Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922043
Contabilidade Geral
Texto associado
Os dados que se seguem serão utilizados para responder a
questão.
Uma empresa assinou contrato com cliente no valor global de
R$ 600.000,00 em 02.01.2026. Nesse contrato, estava previsto
que o pagamento do cliente seria realizado em 3 parcelas
iguais e trimestrais (30.03, 30.06 e 30.09) de R$ 200.000,00.
No contato, estava prevista a entrega de 3 produtos, A, B e C,
nos dias 01.03.2026, 01.08.2026 e 01.10.2026.
Sabe-se que o produto A tem preço contratual de R$ 350.000,00
e que os produtos B e C possuem preço de R$ 150.000,00 e
R$ 100.000,00, respectivamente.
É correto afirmar que o saldo da conta contábil da conta
de passivo “antecipação de clientes”, em 30.06.2026,
totalizará, em R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922042
Contabilidade Geral
Texto associado
Os dados que se seguem serão utilizados para responder a
questão.
Uma empresa assinou contrato com cliente no valor global de
R$ 600.000,00 em 02.01.2026. Nesse contrato, estava previsto
que o pagamento do cliente seria realizado em 3 parcelas
iguais e trimestrais (30.03, 30.06 e 30.09) de R$ 200.000,00.
No contato, estava prevista a entrega de 3 produtos, A, B e C,
nos dias 01.03.2026, 01.08.2026 e 01.10.2026.
Sabe-se que o produto A tem preço contratual de R$ 350.000,00
e que os produtos B e C possuem preço de R$ 150.000,00 e
R$ 100.000,00, respectivamente.
Considerando as informações específicas desse contrato,
é correto afirmar que a receita de vendas, relativa ao primeiro trimestre de 2026, totalizou, em R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922041
Contabilidade Geral
Texto associado
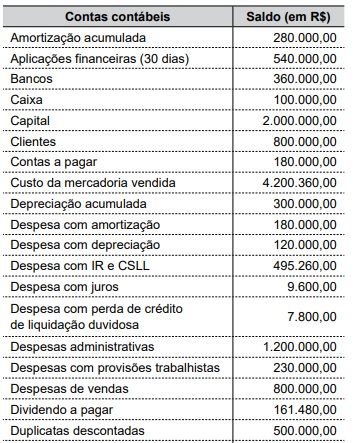
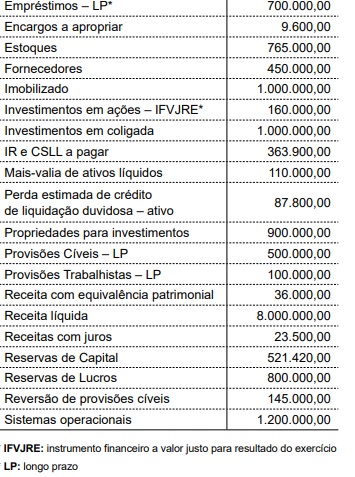
Os dados que se seguem serão utilizados para responder a
questão.
A Cia. ABC apresentou as seguintes contas contábeis, e
seus respectivos saldos, retiradas de seu Balanço Patrimonial e de sua Demonstração de Resultado do Exercício
em 31.12.2025:
É correto afirmar que, em 01.01.2025, o saldo inicial de
provisões cíveis era, em R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922040
Contabilidade Geral
Texto associado
Os dados que se seguem serão utilizados para responder a
questão.
A Cia. ABC apresentou as seguintes contas contábeis, e
seus respectivos saldos, retiradas de seu Balanço Patrimonial e de sua Demonstração de Resultado do Exercício
em 31.12.2025:
O saldo final do ativo circulante em 31.12.2025 foi, em
R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922039
Contabilidade Geral
Texto associado
Os dados que se seguem serão utilizados para responder a
questão.
A Cia. ABC apresentou as seguintes contas contábeis, e
seus respectivos saldos, retiradas de seu Balanço Patrimonial e de sua Demonstração de Resultado do Exercício
em 31.12.2025:
Em 2025, o resultado líquido do exercício totalizou, em
R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922003
Contabilidade Geral
A empresa XYZ iniciou suas atividades em dezembro de 20x1. Durante esse mês, realizou as seguintes
operações:
1 → Subscrição e integralização de capital social, em dinheiro, no valor de R$ 12.000,00.
2 → Aquisição à vista de móveis e utensílios por R$ 2.400,00.
3 → Compra de mercadoria para revenda, sendo R$ 5.000,00 à vista e R$ 2.000,00 a prazo.
4 → Venda a prazo de mercadoria no valor de R$ 800,00, cujo custo das mercadorias vendidas foi de R$ 480,00.
5 → Aquisição de um veículo por R$ 6.000,00, com pagamento imediato de 60% e o restante a prazo.
Considerando exclusivamente essas operações, é correto afirmar que, ao final do mês de dezembro, o Patrimônio Líquido, o Ativo Circulante e o Passivo Total da empresa correspondem, respectivamente, a:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922002
Contabilidade Geral
Admita que uma empresa realizou as seguintes operações
durante o exercício social:
• Compra à vista de 20 unidades de mercadorias para revenda, ao custo de R$ 2,00 cada.
• Venda a prazo de 10 unidades de mercadorias por R$ 4,00 cada.
• Venda à vista de 5 unidades de mercadorias por R$ 3,00 cada.
• Despesas incorridas no valor de R$ 10,00 que serão pagas apenas no exercício seguinte.
Considerando exclusivamente a sistemática do regime de competência, é correto afirmar que o resultado do exercício corresponde a
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922001
Contabilidade Geral
Os potenciais usuários das informações contábeis nem
sempre localizam, nos relatórios financeiros, informações
específicas e individualizadas para atender plenamente
às suas necessidades de decisão, ainda que considerados os principais usuários dessas informações.
Nessa situação e, conforme a NBC TG Estrutura Conceitual – CPC 00R2, esses usuários devem
Nessa situação e, conforme a NBC TG Estrutura Conceitual – CPC 00R2, esses usuários devem
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917770
Contabilidade Geral
A Escrituração Fiscal Digital do ICMS e do IPI (EFD-ICMS/IPI) integra o projeto SPED e tem por finalidade substituir a escrituração fiscal em papel, por meio da apresentação eletrônica de documentos fiscais, cadastros, apurações e controles de estoque.
No leiaute da EFD, os registros são organizados em blocos, mantendo relação direta com os dados constantes da Nota Fiscal
Eletrônica (NF-e), especialmente no que se refere à identificação do contribuinte, dos itens comercializados, da apuração do
imposto e do controle de estoque e inventário.
No que se refere à utilização e ao relacionamento entre os registros 0000, 0150, 0200, C100, C170 e os registros dos Blocos E e H da EFD-ICMS/IPI, considere:
I. O registro 0000 identifica o estabelecimento, o período da escrituração e constitui o registro de abertura do arquivo, sendo facultativo quando o contribuinte não realiza operações no período, sendo dispensado nos meses sem movimento.
II. Os registros 0150 e 0200 têm natureza cadastral e são utilizados para identificar, respectivamente, os participantes da operação e os itens constantes da NF-e, permitindo o correto vínculo com os registros analíticos do Bloco C.
III. O registro C100 representa a escrituração do documento fiscal eletrônico (NF-e), enquanto o C170 detalha os itens da nota, devendo existir correspondência entre os códigos informados no C170 e o cadastro de itens do registro 0200.
IV. A existência de NF-e autorizada na SEFAZ dispensa a sua escrituração detalhada na EFD-ICMS/IPI.
V. Os registros dos Blocos E e H têm natureza meramente informativa e não se relacionam com os documentos fiscais escriturados no Bloco C, sendo preenchidos de forma independente da NF-e com base exclusivamente nos valores informados na contabilidade.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917767
Contabilidade Geral
A Companhia Alfa S.A atua em região beneficiada por programa governamental de incentivo ao desenvolvimento econômico. No
exercício social de 20X4, a entidade usufruiu de redução de ICMS decorrente de incentivo fiscal concedido pelo governo
estadual e autorizado pelo CONFAZ, atendendo a todos os requisitos legais e operacionais exigidos pelo programa, caracterizando-se como subvenção governamental para investimentos.
O valor do incentivo foi inicialmente reconhecido no resultado do exercício, aumentando o lucro líquido do período. Na sequência, por proposta da administração, parte desse lucro foi destinada à reserva de incentivos fiscais, registrada patrimônio líquido, com o objetivo de não integrar a base de cálculo dos dividendos obrigatórios.
Durante os trabalhos de auditoria independente das demonstrações contábeis de 31/12/20X4, o auditor independente concentrou sua análise na correta constituição, contabilização e apresentação da reserva de incentivos fiscais, considerando as normas contábeis e societárias aplicáveis.
À luz do Pronunciamento Técnico CPC 07 (R1) e do art. 195-A da Lei nº 6.404/1976, que prevê que a assembleia geral poderá, por proposta dos órgãos de administração, destinar para a reserva de incentivos fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluída da base de cálculo do dividendo obrigatório, o tratamento contábil e societário da reserva de incentivos fiscais deverá ser:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917760
Contabilidade Geral
Em 15/12/2025, uma empresa obteve um empréstimo de US$ 200.000 (duzentos mil dólares) sem a incidência de juros. A
cotação do dólar em 15/12/2025 era R$ 5,50 e em 31/12/2025 era R$ 5,30. Se a cotação média do dólar no mês de dezembro
de 2025 foi R$ 5,40, a empresa, nas demonstrações de 2025, reconheceu um passivo de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917759
Contabilidade Geral
A empresa Grampos S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
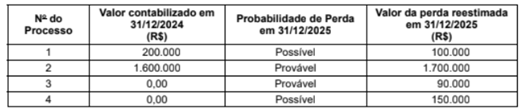
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917757
Contabilidade Geral
A Cia. Enrolada adquiriu, em 30/11/2025, produtos para serem comercializados. Em função de sua situação financeira, a Cia.
adquiriu estes produtos por R$ 480.000 para serem pagos em 30/11/2026, mas, se a Cia. tivesse adquirido estes produtos à
vista, teria pagado R$ 400.000. Em 10/12/2025, a Cia. Enrolada vendeu 80% desses produtos por R$ 1.020.000, para serem
recebidos integralmente em 10/12/2026. Sabe-se que a empresa concede, normalmente, um prazo de 90 dias para seus clientes
e que se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 850.000. Com base nessas informações, a Cia.
Enrolada reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917756
Contabilidade Geral
Em 30/10/2025, uma empresa importadora adquiriu um lote de mercadorias, de um fornecedor no exterior, e incorreu nos seguintes gastos:
• R$ 2.300.000, pagos ao fornecedor da mercadoria.
• R$ 300.000, pagos à transportadora para trazer a mercadoria para o Brasil.
• R$ 80.000 de imposto de importação.
• R$ 120.000 de taxas, tarifas e impostos para desembaraço das mercadorias.
• R$ 60.000, pagos à seguradora para garantir o recebimento das mercadorias.
• R$ 40.000 para o transporte da mercadoria do porto até a empresa.
Nos valores pagos pela empresa estão incluídos:
• Tributos recuperáveis no valor de R$ 160.000.
• Tributos não recuperáveis no valor de R$ 50.000.
Sabendo que a empresa vendeu, em novembro e dezembro de 2025, 80% das mercadorias adquiridas, o Custo das Mercadorias Vendidas evidenciado na Demonstração do Resultado do ano de 2025 da empresa, em relação à compra e venda das mercadorias citadas. foi. em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917752
Contabilidade Geral
A empresa Tank S.A. apresentava, no Balanço Patrimonial de 31/12/2023, um ativo Imobilizado pelo valor contábil de R$ 840.000,
com a seguinte composição (valores em reais):
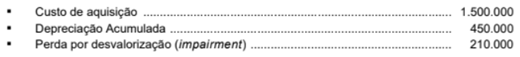
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):

Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):
Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917751
Contabilidade Geral
Considere as seguintes transações realizadas pela Cia. Faz Tudo:
I. Recebeu um terreno em doação, com restrições a serem cumpridas nos próximos anos.
II. Vendeu ações que estavam em Tesouraria.
III. Reconheceu variação cambial de coligadas no exterior.
IV. Pagou dividendos com base nas Reservas de Lucros existentes.
V. Apurou prejuízo no período.
VI. Aumentou o Capital Social com Reservas de Lucros.
As transações que alteraram o Patrimônio Líquido da Cia. Faz Tudo foram:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917749
Contabilidade Geral
Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000; abatimento sobre vendas = R$ 120.000; comissões sobre as
vendas realizadas = R$ 60.000; impostos sobre vendas = R$ 310.000; estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000; fretes sobre vendas = R$ 40.000.
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917748
Contabilidade Geral
Considere as seguintes informações:
• A empresa Só Ferro S.A. produz máquinas especiais.
• A empresa Ferragens & Cia. adquiriu da empresa Só Ferro S.A. quatro dessas máquinas para revendê-las.
• A empresa MIX adquiriu da empresa Ferragens & Cia. duas dessas máquinas para utilizá-las em seu processo produtivo.
• A empresa Desconhecida S.A. adquiriu o direito de usar a marca da empresa Só Ferro S.A. em suas máquinas por 10 anos.
• A empresa Valoriza S.A. adquiriu ações da empresa Só Ferro S.A. para negociá-las a qualquer momento.
As máquinas adquiridas pelas empresas Ferragens & Cia. e MIX, o direito de usar a marca adquirido pela empresa Desconhecida S.A. e as ações adquiridas pela empresa Valoriza S.A. serão classificados no Balanço Patrimonial das respectivas empresas no ativo
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917747
Contabilidade Geral
Em 01/01/2023, uma empresa adquiriu um imóvel pelo valor de R$ 2.400.000 para utilizá-lo em suas operações e efetuou o
pagamento à vista. A vida útil definida pela empresa para o imóvel foi 25 anos e valor residual estimado em R$ 400.000. Em
01/01/2025, a empresa reavaliou a vida útil do imóvel para um prazo remanescente de mais 25 anos e o valor residual foi
reestimado para R$ 510.000. Em 31/12/2025, em função de uma oferta irrecusável, a empresa vendeu este imóvel por
R$ 3.000.000 à vista. Sabendo que a empresa utiliza o método das quotas constantes para o cálculo da depreciação, o resultado evidenciado na Demonstração do Resultado do ano de 2025, referente exclusivamente à venda do imóvel foi, em reais,
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916118
Contabilidade Geral
O contador registrou a aquisição de imobilizado pelo valor
efetivamente pago na transação, expressando o custo
histórico em moeda nacional na data da operação, sem
considerar valorizações ou desvalorizações posteriores de
mercado para efeito de registro inicial. Conforme a
Resolução CFC 750/93, alterada pela Resolução CFC
1.282/2010, esse procedimento atende ao princípio do:

 Conheça nossos planos