Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177374
Contabilidade Geral
Considerando a demonstração de resultado do exercício e a demonstração de origens e aplicações de recursos, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177371
Contabilidade Geral
“Recentemente, foi instituída uma obrigação acessória a ser observada por 100% das empresas, chamada “teste de impairment”, ou recuperabilidade dos ativos. Essa obrigação surge em um contexto de mudança de paradigma no setor contábil. Nossa contabilidade, que, em alguns aspectos, acompanhava a escola americana, passou a observar os pronunciamentos internacionais, os chamados IFRS (International Financial Reporting Standards). Isso permitirá, entre outros aspectos, que as demonstrações contábeis de empresas brasileiras sejam inteligíveis aos investidores europeus. Com a contabilidade uniformizada, nossas empresas gozarão de maior confiança, o que poderá resultar em maiores investimentos, contribuindo para alavancar o crescimento de nosso país. Essas alterações têm demandado muitos estudos por parte dos contadores, para adaptar as empresas a essa nova realidade. Em termos práticos, já fazem parte da nossa realidade a nota fiscal eletrônica, o SPED (Sistema Público de Escrituração Digital), etc. O impairment faz parte dessa nova realidade.” (Carvalho, Jornal do CRC-SC)
A respeito do impairment, consoante o disposto na Res. 1.292/10, é correto afirmar que
A respeito do impairment, consoante o disposto na Res. 1.292/10, é correto afirmar que
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177369
Contabilidade Geral
De acordo com o Conselho Federal de Contabilidade, no que tange à avaliação dos estoques (Res. CFC 1.170, atualizada pela Resolução 1.273/10), assinale a alternativa INCORRETA.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177367
Contabilidade Geral
De acordo com a doutrina, no que tange à avaliação de estoques, em uma economia deflacionária (em que os preços de aquisição dos itens acima diminuem à medida que o tempo passa), admitindo que foram feitas várias compras no período, que houve baixas por venda e que há estoque final, é INCORRETO afirmar que
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177366
Contabilidade Geral
São princípios contábeis, de acordo com o Conselho Federal de Contabilidade (Resolução 750/93)
Q173406
Contabilidade Geral
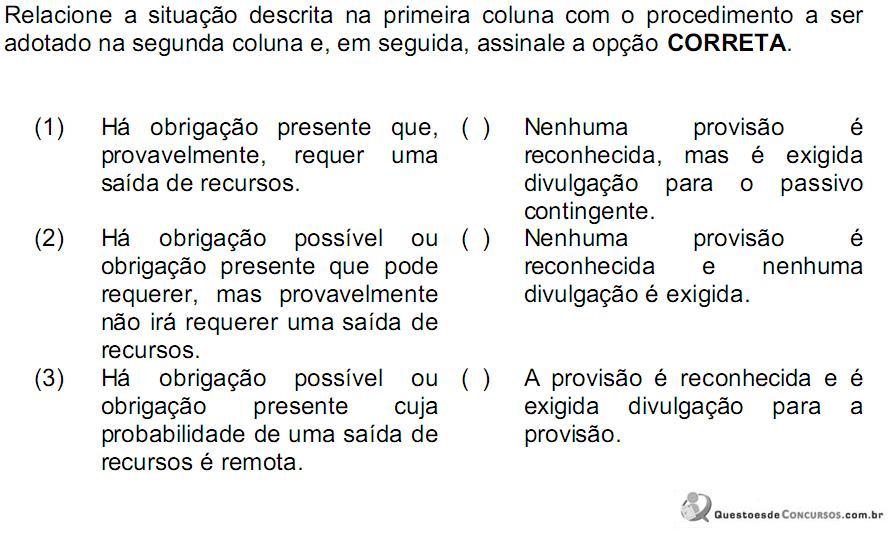
A sequência CORRETA é:
Q173404
Contabilidade Geral
Conforme redação dada pela NBC T 19.41 – Contabilidade para Pequenas e Médias Empresas, pequenas e médias empresas são empresas que:
Q173403
Contabilidade Geral
A respeito do Intangível, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Serão classificados no Intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um Intangível deve ser reconhecido, inicialmente, pelos benefícios econômicos futuros esperados atribuíveis ao ativo, os quais serão gerados em favor da entidade.
III. Os benefícios econômicos futuros gerados por Intangível podem incluir a receita da venda de produtos ou serviços, redução de custos ou outros benefícios resultantes do uso do ativo pela entidade.
Estão CERTOS os itens:
Q173402
Contabilidade Geral
Segundo a Norma Brasileira de Contabilidade - NBC T 19.41 - Contabilidade para Pequenas e Médias Empresas, aprovada pela Resolução CFC no . 1.255/09, o conjunto completo das demonstrações contábeis exigidas é:
Q173401
Contabilidade Geral
Sobre o Princípio da Competência, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Os efeitos das transações são registrados quando trazem algum impacto para o patrimônio da entidade, independente do seu impacto nas disponibilidades da empresa ou em outro elemento do Ativo ou do Passivo.
II. O Princípio da Competência pressupõe que a receita realizada e as despesas, quando pagas, estão devidamente confrontadas.
III. O lucro da empresa em um período, apurado segundo o Princípio da Competência, representa o aumento líquido nas disponibilidades da empresa neste período.
Estão CERTOS os itens:
Q173400
Contabilidade Geral
Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas, afirmando que a falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância. Este enunciado refere-se à aplicação do Princípio:
Q173399
Contabilidade Geral
Com relação ao comportamento dos profissionais da Contabilidade, analise as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Um contabilista divulga em sua página na internet seus títulos, especializações, serviços oferecidos e trabalhos realizados.
II. Um técnico em contabilidade encontra-se cursando o último semestre de graduação em Ciências Contábeis. Assim, resolve imprimir seus novos cartões de visita com a indicação de “Contador”, uma vez que em breve pertencerá a esta categoria.
III. Um contabilista anunciou seus serviços no jornal do bairro, informando que os honorários cobrados obedecem sempre ao mesmo valor, independentemente do porte da empresa.
De acordo com as três situações acima descritas, o comportamento do profissional da Contabilidade está em DESACORDO com os deveres descritos no Código de Ética Profissional do Contabilista nos itens:
Q173398
Contabilidade Geral
O Código de Ética Profissional do Contabilista tem por objetivo fixar:
Q173397
Contabilidade Geral
Com base no Código de Ética Profissional do Contabilista, o proprietário de uma organização contábil que contrata um profissional não habilitado para desenvolver trabalhos de contabilidade:
Q173396
Contabilidade Geral
Um profissional da Contabilidade, devidamente inscrito no Conselho Regional de Contabilidade de sua jurisdição, foi selecionado para assumir a contabilidade de uma empresa em 19.1.2011. A empresa estava com as demonstrações contábeis, preparadas por outro profissional, prontas para publicação, faltando apenas a assinatura do contabilista responsável. O profissional recém contratado está em dúvida se pode assinar as referidas demonstrações contábeis, uma vez que não foi responsável pela sua elaboração. Entre as opções abaixo, assinale aquela que serve de apoio a decisão do contabilista.
Q173395
Contabilidade Geral
Determinado cliente decidiu substituir o contabilista responsável pela contabilidade de sua empresa. Uma vez ocorrida a mudança, é CORRETO afirmar que o profissional substituído:
Q173382
Contabilidade Geral
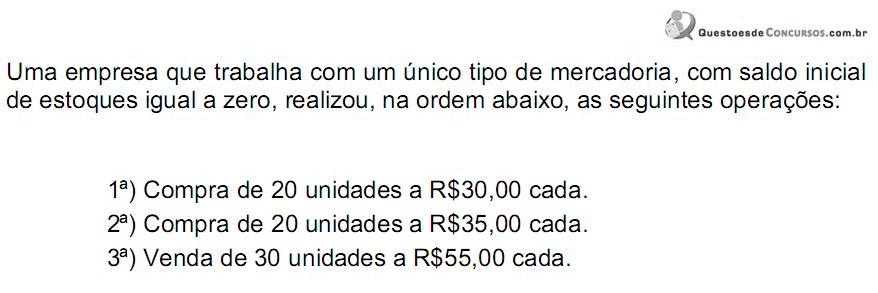
Tendo em vista que esta empresa adota o Método do Custo Médio Ponderado Móvel e desconsiderando a incidência de impostos, assinale a opção que apresenta o Custo das Mercadorias Vendidas.
Q173381
Contabilidade Geral
Uma sociedade empresária apresentou, no exercício de 2010, uma variação positiva no saldo de caixa e equivalentes de caixa no valor de R$18.000,00. Sabendo-se que o caixa gerado pelas atividades operacionais foi de R$28.000,00 e o caixa consumido pelas atividades de investimento foi de R$25.000,00, as atividades de financiamento:
Q173379
Contabilidade Geral
Os adiantamentos de clientes são registrados como:
Q173378
Contabilidade Geral
Os gastos com fretes e seguros:

 Conheça nossos planos