Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q245106
Contabilidade Geral
Acerca dos lançamentos contábeis de uma folha de pagamento num determinado período, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A empresa tem um empregado da área administrativa, com salário mensal de R$800,00. Foi realizado o desconto de R$64,00 referente à contribuição previdenciária do empregado.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Salários e Ordenados e Crédito de Salários e Ordenados a Pagar, no montante de R$800,00.
2) Débito de Salários e Ordenados a Pagar e Crédito de INSS a Recolher, no montante de R$64,00.
II. A empresa tem um sócio-administrador, que realiza uma retirada de pró labore no valor de R$1.000,00, com desconto de R$110,00 de contribuição previdenciária.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Pró labore e Crédito de Pró Labore a Pagar, no montante R$1.000,00.
2) Débito de Pró Labore a Pagar e Crédito de INSS a Recolher, no montante de R$110,00.
III. A empresa pagou prestação de serviços de autônomos – serviços de manutenção de equipamentos administrativos – no valor de R$1.000,00, com retenção de contribuição previdenciária de R$110,00 no momento do pagamento.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas Administrativas com Manutenção e Crédito de Bancos conta Movimento, no montante de R$1.000,00.
2) Débito de Despesas Administrativas com Manutenção e Crédito de INSS a Recolher, no montante de R$110,00.
Estão certos os itens:
Q245105
Contabilidade Geral
Uma sociedade empresária apresentou o seguinte Balancete de Verificação em 31.1.2012:
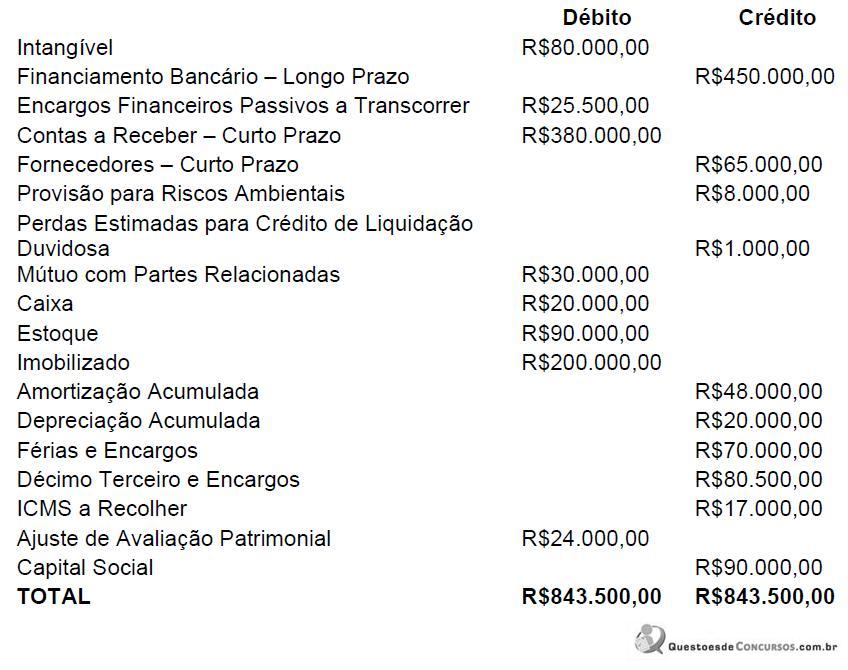
Considerando os dados do Balancete de Verificação, é CORRETO afirmar que:
Considerando os dados do Balancete de Verificação, é CORRETO afirmar que:
Q245103
Contabilidade Geral
Em 31.1.2012, uma sociedade empresária efetuou o desconto de duplicatas a receber, que totalizava R$10.000,00, com vencimento para 29.2.2012. Para efetuar a operação, a instituição estabeleceu o valor de R$300,00 a titulo de encargos financeiros.
O registro CORRETO da operação de desconto de duplicatas em 31.1.2012 é:
O registro CORRETO da operação de desconto de duplicatas em 31.1.2012 é:
Q245102
Contabilidade Geral
Relacione a natureza das contas com as contas apresentadas no Balanço Patrimonial de uma sociedade empresária e, em seguida, assinale a opção CORRETA.
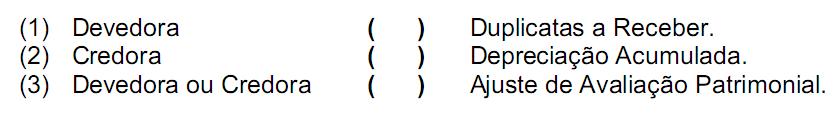
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243203
Contabilidade Geral
O material considerado genericamente inservível, para a repartição, órgão ou entidade que detém sua posse ou propriedade, quando sua manutenção for onerosa, ou seu rendimento precário, em virtude de uso prolongado, desgaste prematuro ou obsolescência, deve ser classificado como
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243189
Contabilidade Geral
Como resultado do processo de convergência das normas brasileiras de contabilidade às internacionais:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243187
Contabilidade Geral
A partir de 1o de janeiro de 2008, de acordo com as novas normas brasileiras de contabilidade, o prêmio recebido na emissão de debêntures passou a ser contabilizado, na data do fato contábil, como
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243186
Contabilidade Geral
De acordo com o disposto na Lei no 11.941/2009, o grupo Ativo Diferido foi extinto e o saldo das contas que o compunham em 31-12-2008 deve ser
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243185
Contabilidade Geral
É um dispêndio que pode ser classificado no Ativo Intangível, de acordo com as atuais normas brasileiras de contabilidade:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243184
Contabilidade Geral
Uma empresa industrial adquiriu uma máquina no mês de março de 2011, cujo custo total de aquisição foi de R$ 720.000,00. A máquina começou a ser utilizada para fabricação dos produtos da empresa no próprio mês de aquisição e seu valor residual foi estimado em R$ 60.000,00. A vida útil estimada da máquina foi de 20 anos. O valor contábil da máquina em 31-12-2011 correspondia, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243183
Contabilidade Geral
A Cia. Porto Feliz detém a propriedade de 20% das ações com direito a voto da Cia. Porto União. No final do exercício de 2011, a investida propôs o pagamento de dividendos no valor de R$ 100.000,00 aos acionistas. A contra- partida do reconhecimento, no Ativo Circulante, dos dividendos a receber pela companhia investidora deve ser registrada
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243182
Contabilidade Geral
A Cia. Mirassol é detentora de 60% das ações com direito a voto da Cia. Hortolândia. Essas ações correspondem a 30% do capital total da controlada. No exercício de 2011, a controlada auferiu um lucro de R$ 150.000,00. Na contabilidade da controladora, esse fato acarreta um lançamento, em R$, de
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243181
Contabilidade Geral
Numa determinada empresa, o valor dos saldos das seguintes contas patrimoniais, após o encerramento das contas de resultado, era, em R$, de

O total do Ativo Circulante da referida empresa nesse exercício social, correspondia, em R$, a
O total do Ativo Circulante da referida empresa nesse exercício social, correspondia, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243180
Contabilidade Geral
Uma empresa contratou, em 1o de outubro de 2011, uma apólice de seguro contra incêndio de seus imóveis, com cobertura para o período de 1o de outubro de 2011 a 30 de setembro de 2013, em três pagamentos iguais e sucessivos de R$ 50.000,00. O valor lançado como despesa de seguros no exercício de 2011, em R$, foi igual a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243179
Contabilidade Geral
A Cia. Comercial América do Norte adota o regime de inventário permanente. Os seguintes dados foram extraídos da ficha de estoque da mercadoria X, relativos à movimentação ocorrida no mês de dezembro de 2011 e dispostos em ordem cronológica:
- Saldo inicial em 01-12-2011: 100 unidades a R$ 15,00 cada uma;
- Compra de 200 unidades a R$ 16,00 cada uma;
- Venda de 150 unidades a R$ 30,00 cada uma;
- Compra de 50 unidades a R$ 14,00 cada uma;
- Venda de 80 unidades a R$ 32,00 cada uma.
Se a companhia usa o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques, o valor do estoque final da mercadoria X em 31-12-2011 correspondeu, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243178
Contabilidade Geral
Uma companhia efetuou uma operação de descon-to comercial de duplicatas a receber no valor de R$ 95.000,00 com prazo de vencimento de 90 dias junto a uma instituição financeira. O valor dos encargos financei- ros foi de R$ 5.000,00. O lançamento que registra corretamente tal fato contábil no dia de sua ocorrência é:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243177
Contabilidade Geral
Em relação à escrituração contábil, é correto afirmar que as contas
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243176
Contabilidade Geral
Analise
I. Ações de companhias abertas adquiridas em Bolsa de Valores sem intenção de permanência devem ser contabilizadas como investimentos temporários.
II. As contas a receber cujo vencimento se dê no curto prazo não devem ser ajustadas a valor presente, mesmo que seu valor seja relevante para a entidade.
III. Aplicações financeiras de alta liquidez e que estejam sujeitas a insignificante risco de mudança de seu valor podem ser contabilizadas como disponibilidades, já que são consideradas equivalentes de caixa.
IV. As contas a receber em moeda estrangeira devem ter seu valor atualizado pela variação da taxa de câmbio.
É correto o que consta APENAS em
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243175
Contabilidade Geral
De acordo com o disposto na Estrutura Conceitual da Contabilidade atualmente vigente em nosso país,
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243174
Contabilidade Geral
No Balanço Patrimonial da Cia. Fernandópolis, relativo ao exercício encerrado em 31-12-2011, o valor do Patrimônio Líquido da entidade é 50% maior que o valor do seu Passivo. Isso implica que o total do Ativo da companhia equivale a

 Conheça nossos planos