Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245133
Contabilidade Geral
A NBC TG - ESTRUTURA CONCEITUAL - Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis estabelece os conceitos que fundamentam a preparação e a apresentação de demonstrações contábeis destinadas a usuários externos.
Portanto, NÃO é finalidade dessa NBC TG:
Portanto, NÃO é finalidade dessa NBC TG:
Q245132
Contabilidade Geral
Um profissional, ao elaborar a escrituração contábil de uma empresa enquadrada e registrada no Simples Nacional:
Q245131
Contabilidade Geral
Em relação ao valor depreciável e ao período de depreciação, conforme a NBC TG 27 – Ativo Imobilizado, é INCORRETO afirmar que:
Q245130
Contabilidade Geral
De acordo com a NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, classifique as situações a seguir em: erro de período anterior, mudança na política contábil ou mudança na estimativa contábil, conforme seja o caso.
I. Em 28.3.2009, uma empresa adquiriu um equipamento e, a partir de um estudo, estabeleceu que a vida útil deste bem seria de 8 anos. Ao fazer a revisão das demonstrações contábeis do ano de 2010, para publicação, verificou-se que o responsável pelo controle do sistema de patrimônio imobilizou o bem e atribuiu a vida útil de 10 anos.
II. De acordo com a NBC TG 16, os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor. Suponha que esta norma seja alterada e passe a determinar que os estoques devam ser mensurados pelo custo de aquisição corrigido monetariamente.
III. Uma determinada empresa adotou, até a data de elaboração das demonstrações contábeis de 31.12.2010, o método de depreciação baseada na vida útil estimada dos bens. Em 2011, a empresa elaborou um estudo alterando o seu processo produtivo e definiu que determinadas máquinas deveriam ser substituídas após a produção de um determinado volume de produção, alterando, desta forma, o padrão para depreciação destas máquinas, que passaram a ser depreciadas de acordo com o volume de produção.
A sequência CORRETA é:
Q245124
Contabilidade Geral
Uma sociedade industrial, em um momento do mês em curso, possui o seguinte quadro informativo dos valores que deverá ser registrado no período.
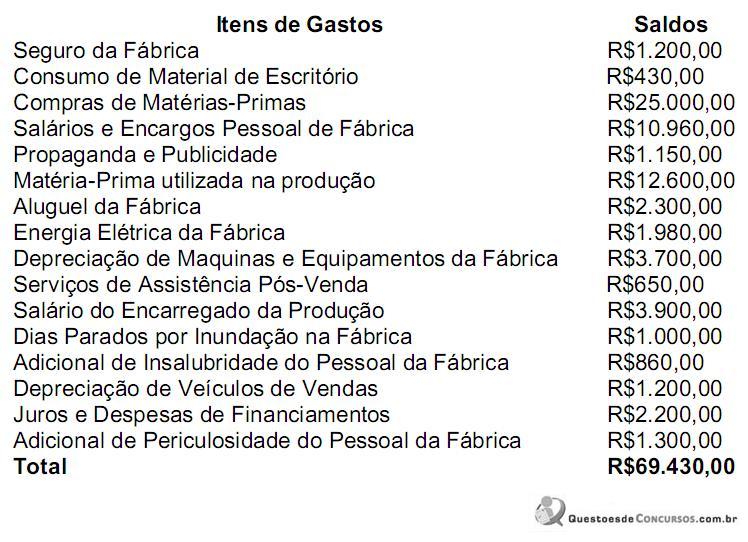
A seqüência CORRETA de valores correspondente a Investimentos, Custos, Despesas e Perdas, é respectivamente:
A seqüência CORRETA de valores correspondente a Investimentos, Custos, Despesas e Perdas, é respectivamente:
Q245121
Contabilidade Geral
Com relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26
– Apresentação das Demonstrações Contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Notas Explicativas contêm informações adicionais em relação à apresentada nas demonstrações contábeis.
II. As Notas Explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nas demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
III. O conjunto completo de demonstrações contábeis não inclui as Notas Explicativas.
Está(ão) CORRETO(S) o(s) item(ns):
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245120
Contabilidade Geral
Uma sociedade empresária adquiriu mercadorias para revenda por R$5.000,00 e neste valor estão incluídos impostos recuperáveis no valor de R$600,00. No mesmo período, a totalidade das mercadorias adquiridas foi vendida por R$8.000,00. Sobre o valor da venda, incidiram impostos no montante de R$1.732,00, embutidos no preço de venda. A comissão devida aos vendedores, no valor de R$80,00, também foi registrada no período.
Na Demonstração do Resultado do Período, o Lucro Bruto é igual a:
Na Demonstração do Resultado do Período, o Lucro Bruto é igual a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245119
Contabilidade Geral
Uma sociedade empresária apresentou o Balanço Patrimonial a seguir, ao qual foi acrescida uma coluna de variação, e também a Demonstração do Resultado do período encerrado em 31.12.2011:
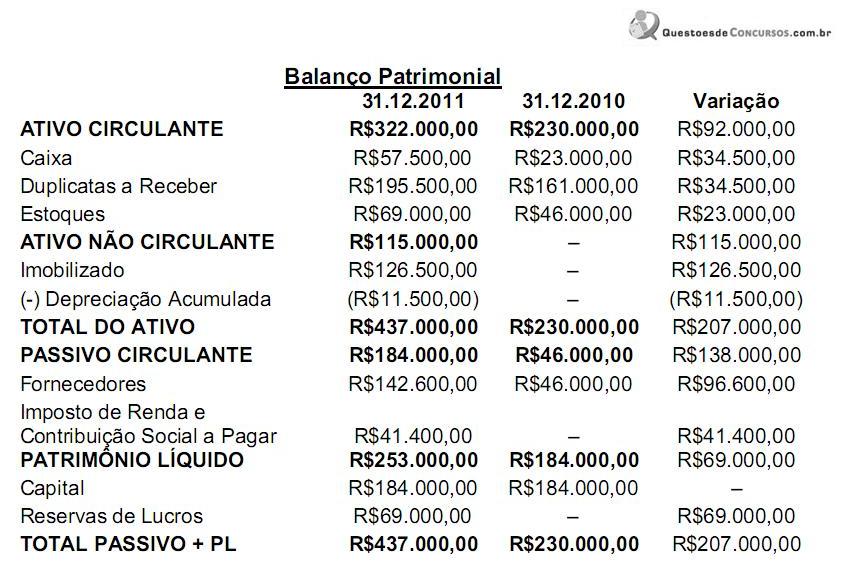
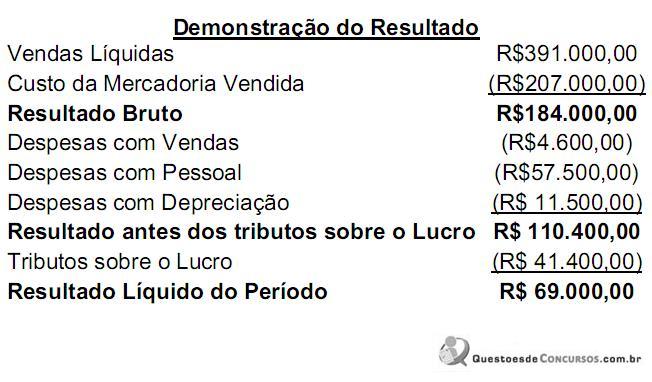
Na Demonstração dos Fluxos de Caixa elaborada a partir dos dados apresentados, as atividades operacionais geraram caixa no valor de:
Na Demonstração dos Fluxos de Caixa elaborada a partir dos dados apresentados, as atividades operacionais geraram caixa no valor de:
Q245118
Contabilidade Geral
Assinale a opção que apresenta apenas itens registráveis no Ativo Não Circulante:
Q245117
Contabilidade Geral
A empresa investidora A detém 90% do capital votante da empresa B, e avalia os investimentos pelo método da equivalência patrimonial. Em 31.12.2010, o investimento da empresa A no capital da empresa B estava avaliado em R$180.000,00. Durante o ano de 2011, a empresa B obteve lucro de R$45.000,00 e distribuiu dividendos relativos a lucros de períodos anteriores no valor de R$5.000,00.
Em 31.12.2011, o valor do investimento da empresa A na empresa B era de:
Em 31.12.2011, o valor do investimento da empresa A na empresa B era de:
Q245116
Contabilidade Geral
Com relação à determinação da vida útil de um ativo imobilizado, analise os fatores descritos nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Uso esperado do ativo que é avaliado com base na capacidade ou produção física esperadas do ativo.
II. Desgaste físico normal esperado, que depende de fatores operacionais, tais como o número de turnos durante os quais o ativo será usado, o programa de reparos e manutenção, bem como, o cuidado e a manutenção do ativo enquanto estiver ocioso.
III. Prazos de vida útil divulgados pela Receita Federal do Brasil.
IV. Obsolescência técnica ou comercial proveniente de mudanças ou melhorias na produção, ou de mudança na demanda do mercado para o produto ou serviço derivado do ativo.
V. Limites legais ou semelhantes no uso do ativo, tais como as datas de término dos contratos de arrendamento mercantil relativos ao ativo.
De acordo com a NBC TG 27 – Ativo Imobilizado, são fatores a serem considerados na determinação da vida útil de um ativo imobilizado para fins de apuração do montante da depreciação aqueles apresentados nos itens:
Q245115
Contabilidade Geral
Uma sociedade empresária adquiriu mercadorias para revenda por R$14.000,00. Neste valor estão incluídos os impostos recuperáveis no montante de R$2.000,00 e o frete de R$1.500,00. Em razão de atraso na entrega, foi negociado com o fornecedor um abatimento de R$200,00.
O valor a ser registrado em Estoques é de:
O valor a ser registrado em Estoques é de:
Q245114
Contabilidade Geral
Em uma compra à vista de materiais de expediente, o lançamento na escrituração contábil foi feito, equivocadamente, a maior. Considerando a ITG 2000 – Escrituração Contábil, o erro encontrado deverá ser corrigido com um lançamento de:
Q245113
Contabilidade Geral
Uma sociedade empresária prestou serviço a outra pessoa jurídica, no valor de R$100.000,00, com incidência de imposto de renda na fonte à alíquota de 1,5%, recuperável, faturado para trinta dias.
Acerca do lançamento contábil na empresa que prestou o serviço, assinale a opção CORRETA.
Acerca do lançamento contábil na empresa que prestou o serviço, assinale a opção CORRETA.
Q245112
Contabilidade Geral
NÃO integram o custo de aquisição dos bens do Ativo Imobilizado:
Q245111
Contabilidade Geral
Uma sociedade empresária por cotas de responsabilidade limitada apresentou o Balanço Patrimonial do início do período.
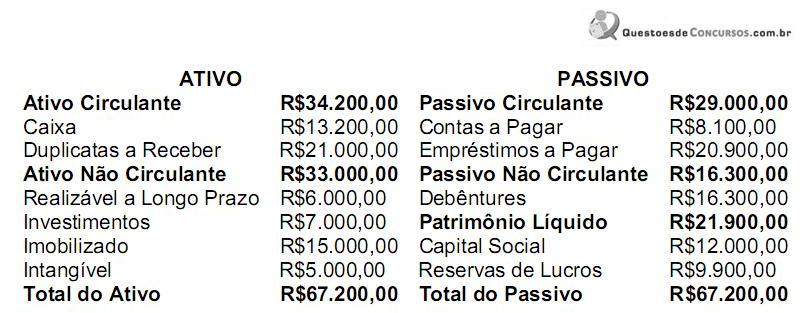
Os dados referentes à Demonstração de Resultado do período são os seguintes:
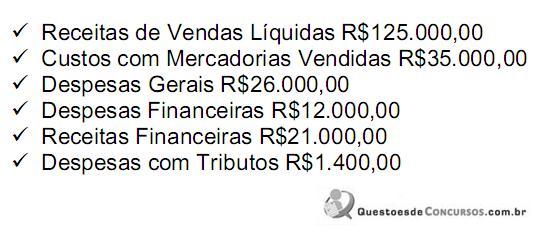
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Os dados referentes à Demonstração de Resultado do período são os seguintes:
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Q245110
Contabilidade Geral
Relacione as atividades descritas de uma empresa comercial na primeira coluna com exemplos de fluxos de caixa que decorrem dessas atividades na segunda coluna e, em seguida, assinale a opção CORRETA.
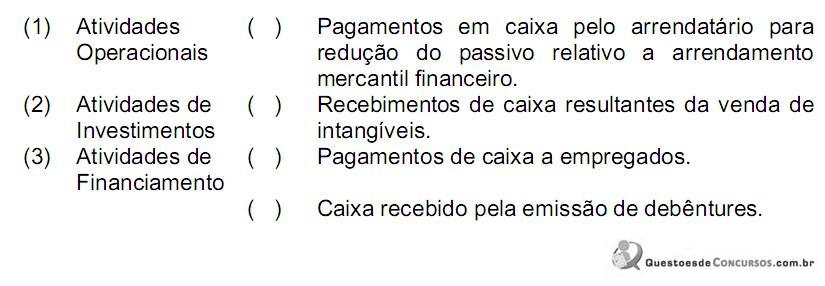
A sequência CORRETA é:
A sequência CORRETA é:
Q245109
Contabilidade Geral
O Patrimônio Líquido apresenta as seguintes contas, EXCETO:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245108
Contabilidade Geral
Em 2.10.2011, uma sociedade empresária adquiriu uma mercadoria para revenda. Os dados da transação são os seguintes:
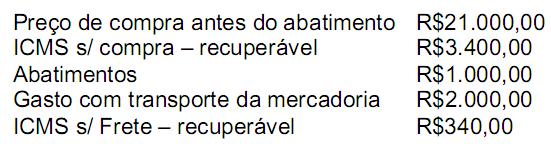
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
Q245107
Contabilidade Geral
Uma sociedade empresária apresentou, em 31.12.2011, os seguintes saldos de contas:
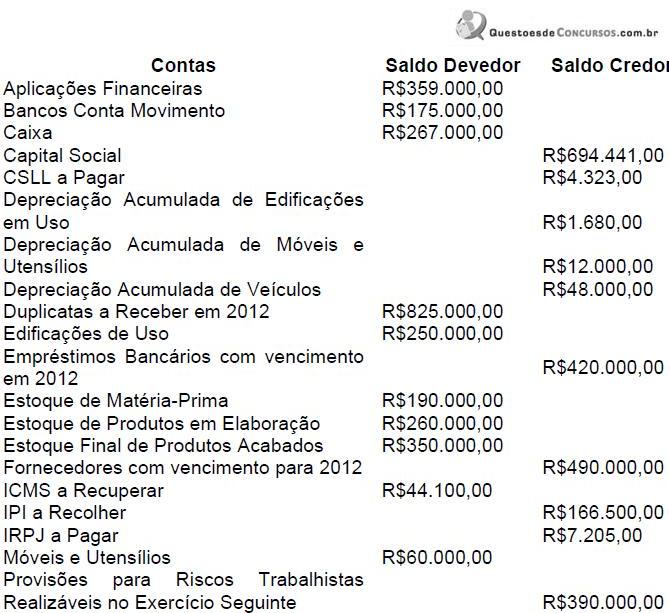
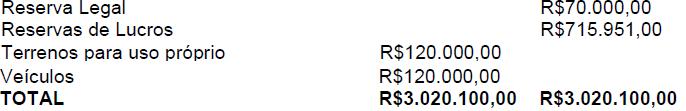
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:

 Conheça nossos planos