Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245186
Contabilidade Geral
Conforme o Código de Ética Profissional do Contador, aprovado pela Resolução CFC no 803/96 e alterações posteriores, no que se refere ao desempenho das funções do profissional da Contabilidade, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida assinale a opção CORRETA.
I. É vedado ao profissional da Contabilidade não revelar negociação confidenciada pelo cliente ou empregador para acordo ou transação que, comprovadamente, tenha tido conhecimento.
II. É vedado ao profissional da Contabilidade emitir referência que identifique o cliente ou empregador, com quebra de sigilo profissional, em publicação em que haja menção a trabalho que tenha realizado ou orientado, salvo quando autorizado por eles.
III. É vedado ao profissional da Contabilidade iludir ou tentar iludir a boa-fé de cliente, empregador ou de terceiros, alterando ou deturpando o exato teor de documentos, bem como fornecendo falsas informações ou elaborando peças contábeis inidôneas.
IV. É vedado ao profissional da Contabilidade não cumprir, no prazo estabelecido, determinação dos Conselhos Regionais de Contabilidade, depois de regularmente notificado.
A sequência CORRETA é:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245183
Contabilidade Geral
Admita-se a hipótese de que o Governo federal publicou, em 11.11.2011 um Decreto alterando o Imposto sobre Produtos Industrializados – IPI de um determinado produto. Considerando o princípio da anterioridade, insculpido no Art.150 da Constituição Federal, pode-se afirmar que o:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245181
Contabilidade Geral
Aproveitando o desconto fornecido para pagamento antecipado do imposto em cota única, uma sociedade empresária efetuou, em janeiro de 2012, o pagamento do Imposto sobre Veículos Automotores – IPVA incidente sobre os veículos de sua propriedade e relativo ao ano de 2012. Os veículos são utilizados para entregas das mercadorias vendidas aos clientes. O registro do imposto pago foi efetuado a débito de conta de despesa a parcela relativa ao mês de janeiro, e a débito de conta de ativo o montante relativo aos demais meses.
De acordo com a Resolução CFC n.º 750/93, o princípio que justifica o registro descrito de apenas uma parcela do valor pago em conta de despesa é o Princípio da:
De acordo com a Resolução CFC n.º 750/93, o princípio que justifica o registro descrito de apenas uma parcela do valor pago em conta de despesa é o Princípio da:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245160
Contabilidade Geral
A Sociedade Investidora A adquiriu 100% do Capital da Sociedade Investida B, por R$1.000.000,00 pagos em dinheiro. Na data da aquisição, o valor líquido dos ativos identificáveis adquiridos e dos passivos assumidos da Sociedade Investida B, mensurados de acordo com a NBC TG 15 – Combinações de Negócios, somava R$1.200.000,00. Na mesma data, o saldo contábil do Patrimônio Líquido da Sociedade Investida B era de R$800.000,00.
Como resultado desta combinação de negócios, a Sociedade Investidora A deverá registrar:
Como resultado desta combinação de negócios, a Sociedade Investidora A deverá registrar:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245159
Contabilidade Geral
Na Demonstração do Valor Adicionado, a despesa com aluguel, a energia elétrica consumida no período e o resultado positivo da equivalência patrimonial são evidenciados, respectivamente, como:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245158
Contabilidade Geral
Uma sociedade empresária, cujo Patrimônio Líquido no início do período somava R$100.000,00, apresentou, no ano de 2011, as seguintes mutações em seu Patrimônio Líquido:
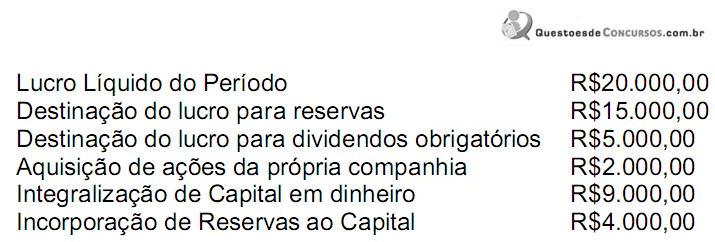
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245157
Contabilidade Geral
Uma sociedade empresária realizou uma venda a prazo no valor de R$110.250,00, para recebimento em uma única parcela, após o prazo de dois anos. Observando o que dispõe a NBC TG 12 – Ajuste a Valor Presente, foi registrado um ajuste a valor presente desta operação, considerando-se uma taxa de juros composta de 5% a.a.
O montante do ajuste a valor presente da operação, na data de seu registro inicial, é de:
O montante do ajuste a valor presente da operação, na data de seu registro inicial, é de:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245156
Contabilidade Geral
Uma sociedade empresária prestou serviço a outra pessoa jurídica, no valor de R$100.000,00, com incidência de imposto de renda na fonte à alíquota de 1,5%, recuperável, faturado para trinta dias.
Acerca do lançamento contábil na empresa que prestou o serviço, assinale a opção CORRETA.
Acerca do lançamento contábil na empresa que prestou o serviço, assinale a opção CORRETA.
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245155
Contabilidade Geral
Uma sociedade empresária apresentou os seguintes dados de um determinado período:
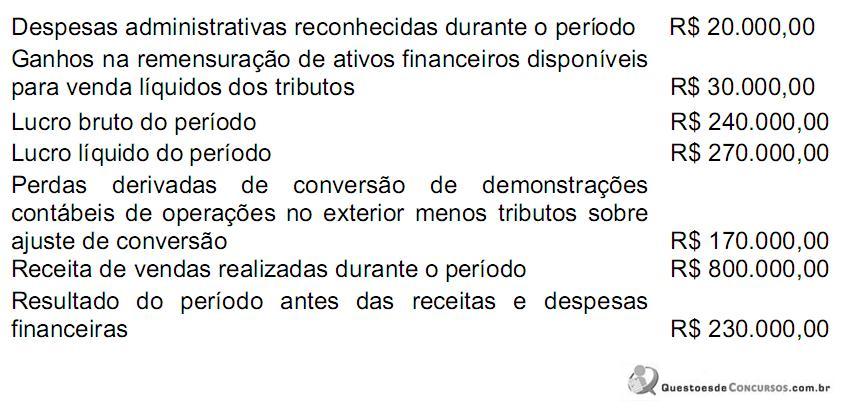
Na Demonstração do Resultado Abrangente, elaborada a partir dos dados fornecidos, o valor do Resultado Abrangente é igual a:
Na Demonstração do Resultado Abrangente, elaborada a partir dos dados fornecidos, o valor do Resultado Abrangente é igual a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245154
Contabilidade Geral
Uma sociedade empresária apresentou o seguinte Balancete de Verificação em 31.1.2012:
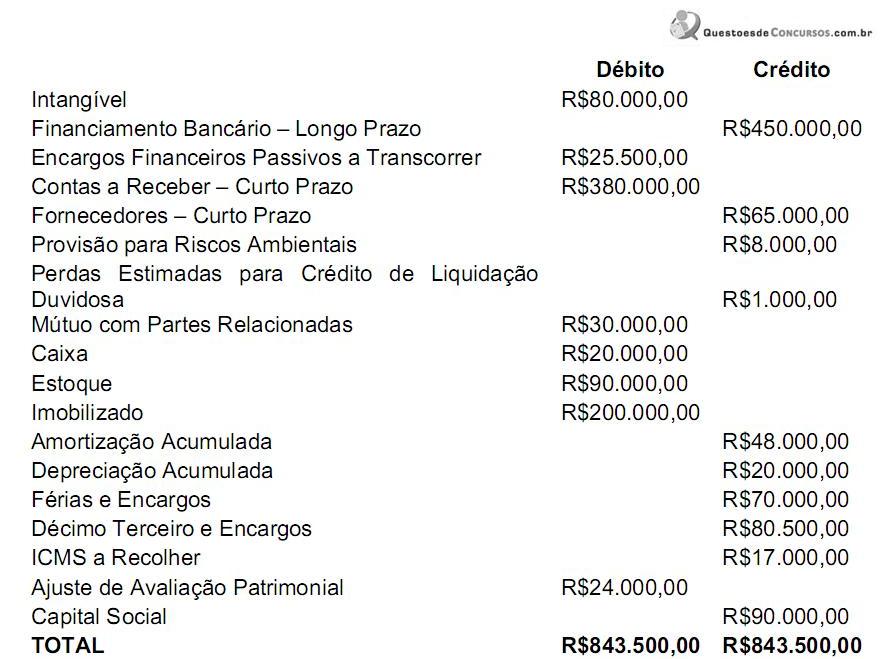
Considerando os dados do Balancete de Verificação, assinale a opção CORRETA.
Considerando os dados do Balancete de Verificação, assinale a opção CORRETA.
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245153
Contabilidade Geral
Em relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26 – Apresentação das Demonstrações Contábeis, é INCORRETO afirmar que o conjunto das Notas Explicativas apresenta:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245152
Contabilidade Geral
Uma sociedade empresária apresentou os seguintes dados para a elaboração da Demonstração do Valor Adicionado:
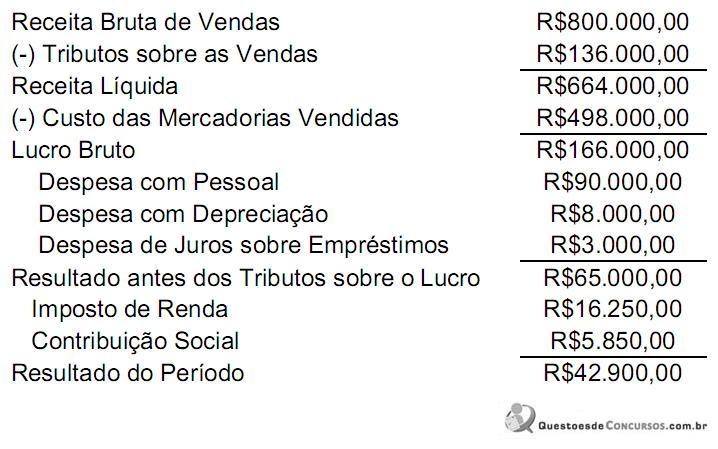
Informações adicionais:
I. O custo de aquisição da mercadoria vendida foi calculado da seguinte forma:
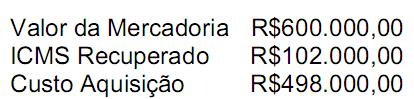
II. O valor da despesa com Pessoal é composto dos seguintes gastos:
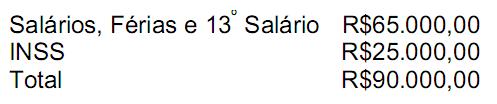
De acordo com a Demonstração do Valor Adicionado, elaborada a partir dos dados fornecidos, assinale a opção INCORRETA.
Informações adicionais:
I. O custo de aquisição da mercadoria vendida foi calculado da seguinte forma:
II. O valor da despesa com Pessoal é composto dos seguintes gastos:
De acordo com a Demonstração do Valor Adicionado, elaborada a partir dos dados fornecidos, assinale a opção INCORRETA.
Q245145
Contabilidade Geral
Conforme o Código de Ética Profissional do Contador, aprovado pela Resolução CFC no 803/96 e alterações posteriores, em relação à classe, o profissional da Contabilidade deve:
Q245144
Contabilidade Geral
No desempenho de suas funções, é permitido ao profissional da Contabilidade:
Q245143
Contabilidade Geral
Em decorrência de desentendimentos familiares, dois profissionais da Contabilidade agrediram-se na presença de colegas em local público. Essa atitude, consoante o Código de Ética Profissional do Contador:
Q245142
Contabilidade Geral
Com relação à norma aplicável ao exercício profissional, julgue as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Após a obtenção da aprovação em Exame de Suficiência, o profissional já está habilitado ao exercício da profissão.
II. Para fins de fiscalização, ficam os profissionais obrigados a declarar, em todo e qualquer trabalho realizado, a sua categoria profissional, bem como o número de seu registro no Conselho Regional.
III. A fiscalização do exercício da profissão contábil, assim entendendo-se os profissionais habilitados como contadores e técnicos em contabilidade, será exercida pelos Conselhos Regionais de Contabilidade juntamente com as entidades sindicais.
Está(ão) certo(s) apenas o(s) item(ns):
Q245137
Contabilidade Geral
Uma empresa industrial assinou um contrato, a preço fixo, de construção de um bem, para entrega em 26 meses. Antes de iniciar a produção, percebeu que era provável que os custos totais do contrato superariam a receita total do contrato. Diante desse fato e com base na NBC TG 17, que trata dos Contratos de Construção, a perda esperada deverá ser reconhecida:
Q245136
Contabilidade Geral
Uma empresa imobiliária teve de refazer parte de uma obra porque a mesma apresentou defeito. Sabe-se que o gasto não é recuperável por meio de seguro próprio ou de terceiros.
Assim sendo, com base no CTG 01 – Resolução CFC no 1.154/09, que trata das Entidades de Incorporação Imobiliárias, pode-se afirmar que o gasto deve ser:
Assim sendo, com base no CTG 01 – Resolução CFC no 1.154/09, que trata das Entidades de Incorporação Imobiliárias, pode-se afirmar que o gasto deve ser:
Q245135
Contabilidade Geral
Com relação a NBC TG 16 - Estoques, são considerados custo de aquisição dos estoques, EXCETO:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245134
Contabilidade Geral
Uma sociedade empresária recebeu uma subvenção governamental, destinada a compensar as despesas com contratação, treinamento e manutenção de uma quantidade mínima de empregados durante os três primeiros anos de funcionamento. O recebimento da subvenção se deu mediante depósito em conta corrente de livre movimentação, no momento da assinatura do protocolo com o governo do estado.
De acordo com a NBC TG 07 – Subvenção e Assistência Governamentais, o valor recebido pela sociedade empresária deverá ser:
De acordo com a NBC TG 07 – Subvenção e Assistência Governamentais, o valor recebido pela sociedade empresária deverá ser:

 Conheça nossos planos