Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249437
Contabilidade Geral
Contabilizando suas operações em 2010 sob o regime contábil de caixa, a empresa Primeira & Cia. Ltda. registrou os seguintes eventos, entre outros que compõem seus resultados:
I. recebimento de aluguéis relativos a janeiro de 2011, no valor de R$ 4.800,00;
II. salários de dezembro de 2010 para pagamento apenas em janeiro de 2011, no valor de R$ 5.600,00;
III. pagamento das comissões referentes a dezembro de 2010, no valor de R$ 2.500,00;
IV. pagamento do aluguel do caminhão correspondente a janeiro de 2011, no valor de R$ 3.200,00;
V. recebimento de juros relativos a 2010, no valor de R$ 1.200,00.
Na apuração final do lucro a empresa verificou que faltava registrar o valor de R$ 4.000,00 decorrente de comissões ganhas no ano, ainda não recebidas. Tais eventos foram computados no resultado da empresa Primeira & Cia. Ltda., sob o regime de competência. Com isso, houve uma redução de lucros na importância de
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246662
Contabilidade Geral
A contabilidade da Empresa Comercial Ltda.registrava, em 30/09, um saldo na conta Duplicatas a Receber, um saldo no valor de R$ 27.000. Durante o mês de outubro foram realizadas as seguintes operações:
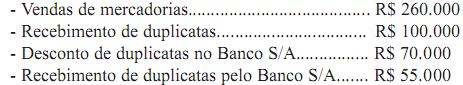
Sabendo-se que, das vendas efetuadas no período, 60% foram realizadas a prazo e que o Banco S/A devolveu à Empresa no final do mês duplicatas que não foram liquidadas, o saldo da conta Duplicatas a Receber, em 31/10, era igual a:
Sabendo-se que, das vendas efetuadas no período, 60% foram realizadas a prazo e que o Banco S/A devolveu à Empresa no final do mês duplicatas que não foram liquidadas, o saldo da conta Duplicatas a Receber, em 31/10, era igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246661
Contabilidade Geral
Dentre as alternativas abaixo, aquela que contém somente contas cujos saldos são de natureza devedora é:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246660
Contabilidade Geral
A Comercial Planalto do ABC Ltda. adquiriu um veículo para seu uso próprio por R$ 30.000, com uma entrada de 60% e financiando o restante em cinco parcelas iguais e sucessivas. Para realizar a contabilização dessa operação, através de um único lançamento, deverá ser utilizado a seguinte fórmula:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246659
Contabilidade Geral
Observe abaixo a relação das contas que podem compor o patrimônio líquido de uma determinada companhia:
- Ágio na Emissão de Ações
- Reserva Legal
- Reserva de Contingência
- Reserva de Incentivos Fiscais
- Produto na Alienação de Bônus de Subscrição
- Ajustes de Avaliação Patrimonial
- Ações em tesouraria
Das contas relacionadas, classificadas como Reservas de Capital são em número de:
- Ágio na Emissão de Ações
- Reserva Legal
- Reserva de Contingência
- Reserva de Incentivos Fiscais
- Produto na Alienação de Bônus de Subscrição
- Ajustes de Avaliação Patrimonial
- Ações em tesouraria
Das contas relacionadas, classificadas como Reservas de Capital são em número de:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246658
Contabilidade Geral
A Empresa Comercial ABC Ltda. Recebeu, em 20/09/2011, um aviso do Banco Itamarati S/A, comunicando o recebimento de uma duplicata que foi descontada anteriormente, em 05/06/2011. Na data de recebimento do aviso bancário, na contabilidade da Empresa Comercial, deveria ter sido efetuado o seguinte lançamento:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246657
Contabilidade Geral
A Companhia ABC adquiriu, em 20/04/2005, um equipamento para o seu parque industrial, pagando à vista, o valor total de R$ 252.000. Na ocasião da aquisição, foi considerado um valor residual de R$ 28.000 e uma taxa linear anual de depreciação de 15%. O equipamento foi instalado e colocado em operação cinco dias após sua aquisição. Com essas informações, em 31/12/2008, o valor contábil do referido bem correspondia a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246656
Contabilidade Geral
Durante o mês de março de 2011, a Empresa Planalto Ltda efetuou as seguintes operações:
- Pagamento de duplicatas no valor de R$ 17.500, após o vencimento, com juros de 10%;
- Compra de mercadorias para revenda no valor de R$ 77.000, com 20% de entrada;
- Recebimento de clientes no valor de R$ 14.000. Como o pagamento foi realizado após o vencimento, houve a cobrança de juros no valor de R$ 1.400;
- Pagamento de despesas gerais no valor de R$ 14.000.
Com essas informações, pode-se afirmar que:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246655
Contabilidade Geral
A Revendedora Comercial ABC Ltda., no mês de setembro, realizou as seguintes operações com mercadorias:
- Dia 10: compra de 750 unidades a R$ 6 cada uma:
- Dia 15: venda de 1.000 unidades a R$ 15 cada uma;
- Dia 20: compra de 2.250 unidades a R$ 8 cada uma;
- Dia 28: venda de 1.500 unidades no total de R$ 22.500.
Sabendo-se que no início do mês havia em estoque 500 unidades no montante de R$ 2.500, e que a incidência de ICMS, nas compras e vendas, era de 10%, o Resultado com Mercadorias no período, pelo método PEPS, foi igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246654
Contabilidade Geral
Para apuração do resultado do exercício em 31/12/2011, da Empresa Comercial Ltda., foram levantados os seguintes dados (valores em R$):
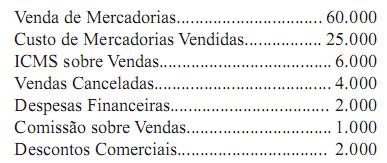
Com esses dados, pode-se afirmar que o lucro bruto apurado foi igual a:
Com esses dados, pode-se afirmar que o lucro bruto apurado foi igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246653
Contabilidade Geral
Em 31/12/2011, o balanço patrimonial da Empresa Comercial apresentava as seguintes contas com seus respectivos saldos:
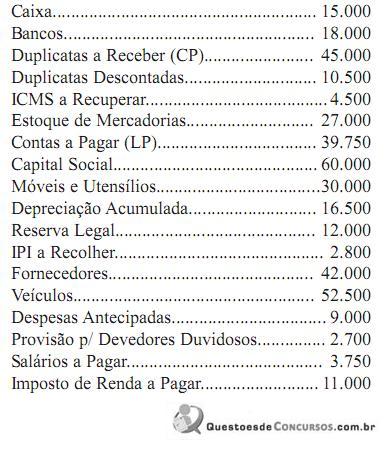
Com esses dados, o montante do Passivo Exigível era igual a:
Com esses dados, o montante do Passivo Exigível era igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246652
Contabilidade Geral
Em 31/12/2011, o livro Razão da Empresa XYZ Ltda. apresentava as seguintes contas com seus respectivos saldos (valores em R$):

Na elaboração do balancete de verificação, o somatório dos saldos das contas de natureza devedora foi igual a:
Na elaboração do balancete de verificação, o somatório dos saldos das contas de natureza devedora foi igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246651
Contabilidade Geral
O Balanço Patrimonial da Empresa Comercial ABC Ltda., elaborado em 31/12/2011, apresentava a seguinte estrutura:
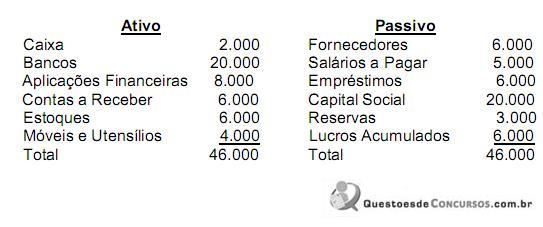
Com esses dados, pode-se concluir que o capital total à disposição da empresa era igual a:
Com esses dados, pode-se concluir que o capital total à disposição da empresa era igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246650
Contabilidade Geral
Do seguinte elenco de contas: ICMS a Recolher, Despesas Provisionadas, Duplicatas Descontadas, Despesas Antecipadas, Descontos Condicionais Concedidos, Receitas Antecipadas, pode- se afirmar que existem:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246649
Contabilidade Geral
Uma empresa comercial realizou, durante o exercício de 2010, inúmeras operações de vendas de mercadorias a prazo, com emissão de duplicatas. Em 31 de dezembro, cumprindo o princípio da prudência, apropriou uma parcela do saldo a receber em conta representativa de perdas que poderão ocorrer pelo não recebimento. A baixa das duplicatas consideradas incobráveis, depois de esgotados todos os recursos legais para sua cobrança, é efetuada pelo seguinte lançamento:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246648
Contabilidade Geral
Uma despesa não incorrida e paga no exercício, relativa à prestação de serviços à empresa por parte de terceiros e cujos benefícios se estenderão pelos próximos doze meses, deverá ser classificada no seguinte grupo:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245190
Contabilidade Geral
Uma sociedade empresária possui na sua carteira de duplicatas a receber um total de R$800.000,00 vencíveis em 3 meses. A empresa resolve realizar uma operação de desconto em uma instituição financeira contratada, com uma taxa de desconto racional de 2% ao mês. Na data da operação, a sociedade deverá classificar no Passivo o valor do desconto racional ou desconto por dentro como Encargo Financeiro a Transcorrer.
O valor do desconto é:
O valor do desconto é:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245189
Contabilidade Geral
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, quando a provisão a ser mensurada envolve uma grande população de itens, a obrigação pode ser estimada utilizando o método estatístico de estimativa denominado valor esperado.
Uma sociedade empresária vende bens com uma garantia segundo a qual os clientes estão cobertos pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente, dentro dos primeiros seis meses, após a compra. Se forem detectados defeitos menores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$1.000.000,00. Se forem detectados defeitos maiores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$4.000.000,00. A experiência passada da entidade e as expectativas futuras indicam que, para o próximo ano, 75% dos bens vendidos não terão defeito, 20% dos bens vendidos terão defeitos menores e 5% dos bens vendidos terão defeitos maiores.
O valor da provisão a ser constituída utilizando o Método Estatístico de Estimativa pelo Valor Esperado é de:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245188
Contabilidade Geral
Com relação aos deveres dos profissionais da Contabilidade, de acordo com o Código de Ética Profissional do Contador, aprovado pela Resolução CFC n.º 803/96, e alterações posteriores, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. É dever do profissional da Contabilidade comunicar ao CRC a mudança de seu domicílio ou endereço e da organização contábil de sua responsabilidade, bem como a ocorrência de outros fatos necessários ao controle e fiscalização profissional.
II. Se substituído em suas funções, é dever do profissional da Contabilidade informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para o bom desempenho das funções a serem exercidas.
III. São deveres do profissional da Contabilidade, entre outros, cumprir os Programas Obrigatórios de Educação Continuada estabelecidos pelo Conselho Federal de Contabilidade e auxiliar a fiscalização do exercício profissional.
Estão CORRETOS os itens:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245187
Contabilidade Geral
Um contador foi condenado com a penalidade de Censura Pública, dentro do devido processo legal instaurado no Conselho Regional de Contabilidade – CRC.
Diante desse, fato é CORRETO afirmar que o CRC:
Diante desse, fato é CORRETO afirmar que o CRC:

 Conheça nossos planos