Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240930
Contabilidade Geral
No processo de auditoria do ativo imobilizado da empresa Cracatua S.A. o auditor evidenciou que havia uma perda de valor recuperável de R$ 100.000,00, na principal unidade de negócios da empresa. Considerando que a empresa, no ano anterior, já havia contabilizado R$ 150.000,00 como perda de valor recuperável na mesma unidade de negócios e que referido ativo possui reavaliação de R$ 300.000,00, o lançamento para escrituração a ser recomendado pela auditoria é:
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240904
Contabilidade Geral
Uma empresa comercial adquiriu, em 02/01/2012, mercadorias no valor de R$ 7.000,00, pagando 30% à vista e o restante em fevereiro de 2012. No dia 10 de janeiro de 2012 a empresa vendeu todas estas mercadorias por R$ 15.000,00, recebendo 50% à vista e o restante em fevereiro de 2012. Sabendo que a empresa utiliza o regime de competência, o resultado apurado pela empresa comercial com a venda destas mercadorias foi
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240903
Contabilidade Geral
Considere:
I. O ágio na emissão de ações é reconhecido no Patrimônio Líquido, aumentando o saldo da conta Capital Social.
II. A conta do Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
III. A destinação do lucro para constituição da Reserva Estatutária não poderá ser aprovada, em cada exercício, em prejuízo da distribuição do dividendo obrigatório.
Está correto o que se afirma em
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240902
Contabilidade Geral
Uma empresa adquiriu um caminhão por meio de arrendamento mercantil financeiro que será pago em 60 prestações mensais de R$ 2.000,00 cada. O valor presente das prestações era de R$ 78.760,54 e a taxa de juros implícita no arrendamento mercantil era de 1,5% ao mês. O valor justo da máquina arrendada era de R$ 78.000,00. A empresa reconheceu no momento da aquisição, em reais, um
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240900
Contabilidade Geral
Considere as seguintes operações realizadas pela Cia. Compra Tudo:
I. Aquisição de 20% de ações preferenciais da Cia. A, com o objetivo de diversificar suas operações, mas não possuindo influência na administração da mesma.
II. Aquisição de 15% do total das ações da Cia. B, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 51% do capital votante).
III. Aquisição de 40% do total das ações da Cia. C, adquirindo apenas ações ordinárias, com o objetivo de aumentar sua participação de mercado (o acionista controlador possui 51% ou mais do capital votante).
Sabendo que as Cias. A, B e C possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a Cia.
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240899
Contabilidade Geral
A Cia. Investidora adquiriu 90% das ações da Cia. Gama por R$ 5.000.000,00. Na data da aquisição, o Patrimônio Líquido da Cia. Gama era de R$ 3.500.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. era de R$ 4.500.000,00. Com base nessas informações e sabendo que a Participação dos Não Controladores é avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida, o valor do ágio pago pela Cia. Investidora em função de rentabilidade futura foi, em reais,
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240898
Contabilidade Geral
Na elaboração e divulgação da Demonstração dos Fluxos de Caixa (DFC), de acordo com a regulamentação vigente, o aumento de capital em dinheiro, a amortização de um empréstimo e a aquisição de ações de emissão da própria empresa devem ser classificados, respectivamente, no fluxo de caixa das atividades
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240897
Contabilidade Geral
De acordo com a regulamentação vigente, Valor Recuperável de um ativo ou de uma unidade geradora de caixa é
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Técnico Ministerial - Contabilidade |
Q236412
Contabilidade Geral
O balancete de verificação da Cia. Mar Morto, relativo ao exercício de 2011, apresentava os seguintes dados:
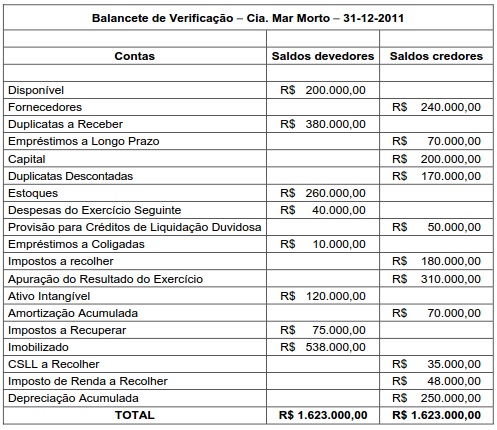
Uma vez encerrada a conta de apuração do resultado do exercício, foi elaborado o Balanço Patrimonial da entidade relativo a 31-12-2011. O valor do Ativo Circulante da companhia nessa demonstração foi equivalente, em R$, a
Uma vez encerrada a conta de apuração do resultado do exercício, foi elaborado o Balanço Patrimonial da entidade relativo a 31-12-2011. O valor do Ativo Circulante da companhia nessa demonstração foi equivalente, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Técnico Ministerial - Contabilidade |
Q236411
Contabilidade Geral
A demonstração contábil que evidencia a riqueza criada pela companhia no exercício é denominada:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Técnico Ministerial - Contabilidade |
Q236410
Contabilidade Geral
É o nome de uma conta de resultado:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Técnico Ministerial - Contabilidade |
Q236409
Contabilidade Geral
Os ativos totais de uma companhia aumentaram R$ 400.000,00 em 2011 e o valor de seu patrimônio líquido diminuiu R$ 80.000,00. Em relação ao ano-calendário de 2011, pode-se afirmar, com certeza absoluta, que
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Técnico Ministerial - Contabilidade |
Q236408
Contabilidade Geral
O Princípio da Contabilidade que pressupõe a simultaneidade da confrontação de receitas e das despesas com elas relacionadas é o princípio da
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236265
Contabilidade Geral
Instrução: Para responder à questão, utilize os dados do Balancete de Verificação abaixo.
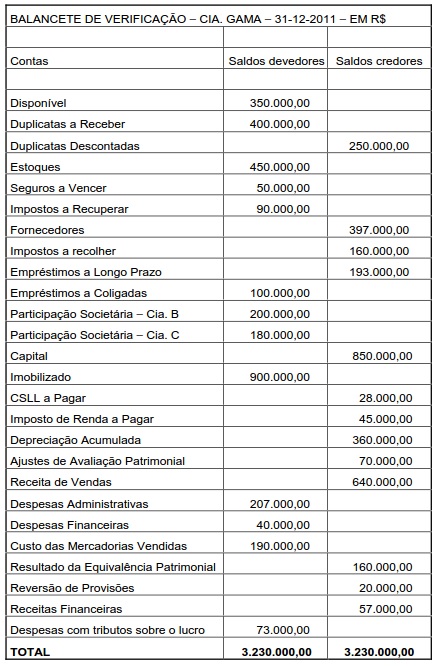
O lucro líquido do exercício, constante da Demonstração do Resultado do Exercício da Cia Gama em 2011 foi igual, em R$, a:
O lucro líquido do exercício, constante da Demonstração do Resultado do Exercício da Cia Gama em 2011 foi igual, em R$, a:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236264
Contabilidade Geral
Instrução: Para responder à questão, utilize os dados do Balancete de Verificação abaixo.
O valor total do Ativo Circulante, constante do Balanço Patrimonial da Cia Gama encerrado em 31-12-2011, equivaleu, em R$, a
O valor total do Ativo Circulante, constante do Balanço Patrimonial da Cia Gama encerrado em 31-12-2011, equivaleu, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236263
Contabilidade Geral
As demonstrações contábeis obrigatórias para as sociedades por ações de capital aberto, de acordo com a Lei das Sociedades por Ações, com as modificações introduzidas pelas Leis no 11.638/2007 e no 11.941/2009 são:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236262
Contabilidade Geral
Considere a lista de contas a seguir:
- Duplicatas Descontadas
- Receita da venda de bens do Ativo Não Circulante
- Despesas com Pesquisa de Produtos
- Despesas Antecipadas
- Resultado da Equivalência Patrimonial
- Reversão de Provisões
- Depreciação Acumulada
- Ágio na aquisição de Investimentos
- Ganhos líquidos em mercado de renda variável
- Juros sobre o capital próprio a pagar
- Receitas Diferidas
O número total de contas de resultado constante dessa lista é:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236261
Contabilidade Geral
Uma entidade com fins lucrativos iniciou suas atividades em 02/02/2011 com um total de ativos equivalentes a R$ 650.000,00, correspondentes à integralização de capital por parte dos sócios em bens e direitos. Até 31-12-2011, em relação à situação original, o total de ativos dobrou de valor e o patrimônio líquido aumentou de valor em 60%. O valor do Passivo dessa na referida data correspondeu, em R$, a:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236260
Contabilidade Geral
Em relação aos Princípios de Contabilidade constantes na Resolução CFC no 750/93, é correto afirmar que:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2012 - Polícia Federal - Agente da Polícia Federal |
Q236057
Contabilidade Geral

Considerando que os dados acima, em reais, correspondem ao encerramento do primeiro exercício financeiro de determinada entidade, julgue os itens consecutivos, acerca da composição do balanço patrimonial e da demonstração do resultado do exercício dessa entidade.
Os ativos e passivos somam, respectivamente, R$ 121.000,00 e R$ 38.500,00.
Os ativos e passivos somam, respectivamente, R$ 121.000,00 e R$ 38.500,00.

 Conheça nossos planos