Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677083
Contabilidade Geral
As demonstrações contábeis são relatórios formais elaborados
pela contabilidade de uma entidade com a finalidade de
apresentar, de forma estruturada e padronizada, a posição
patrimonial, financeira e o desempenho econômico em
determinado período. Elas permitem que sócios, investidores,
credores, governo e demais usuários avaliem a situação da
empresa e tomem decisões. Qual demonstração contábil não
observa o princípio da competência?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677081
Contabilidade Geral
A NBC TG 1002 – Contabilidade para Microempresas tem
como objetivo estabelecer critérios e procedimentos contábeis
simplificados, adequados à realidade dessas entidades, que
não possuem obrigação pública de prestação de contas, mas
elaboram demonstrações contábeis de propósito geral para
usuários externos. Segundo esta norma as microentidades
devem avaliar o seu estoque pelo:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677080
Contabilidade Geral
A empresa Juá Forte, em 31/12/2024, apresentou os seguintes
saldos:
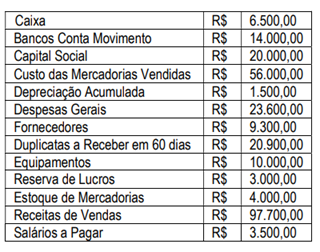
Após apurar o resultado do exercício o valor do Patrimônio Líquido e do Ativo Circulante respectivamente são:
Após apurar o resultado do exercício o valor do Patrimônio Líquido e do Ativo Circulante respectivamente são:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677078
Contabilidade Geral
A empresa Lucro Certo Ltda apresentou os seguintes saldos
de contas:
Contas
Imóvel = 87.000,00
Duplicatas a Pagar = 23.000,00
Caixa = 12.000,00
Imposto de Renda a Pagar = 9.000,00
Despesa de Aluguel = 7.000,00
Salários a Pagar = 4.000,00
Duplicatas a Receber = 39.000,00
Receita de Serviço = 15.000,00
Mercadorias = 7.000,00
Despesas Gerais = 8.000,00
Receita de Aluguel = 2.000,00
O valor das Despesas e das Receitas respectivamente são:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677077
Contabilidade Geral
A empresa sonhando alto adota a contabilização por controle
permanente dos seus estoques, em uma compra à vista de
mercadorias no valor de R$ 4.000, obteve um desconto
incondicional de R$ 300 destacado na nota fiscal. Nesse
sentido, como será a contabilização dessa operação:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
Câmara de Lagoa do Carro - PE
Prova:
Instituto Darwin - 2025 - Câmara de Lagoa do Carro - PE - Contador Legislativo |
Q3677074
Contabilidade Geral
Segundo a NBC TG 18 (R4) – Investimento em Coligada e em
Empreendimento Controlado em Conjunto - a Influência
significativa é o poder de participar das decisões sobre
políticas financeiras e operacionais de uma investida, mas sem
que haja o controle individual ou conjunto dessas políticas. A
existência de influência significativa por investidor geralmente
é evidenciada por uma ou mais das seguintes formas, exceto:
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674968
Contabilidade Geral
O conceito de "Resultado Abrangente", que deve ser evidenciado na Demonstração do Resultado Abrangente
(DRA) ou como parte da Demonstração das Mutações do Patrimônio Líquido (DMPL), é
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674967
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa (DFC), a aquisição de um novo equipamento para a fábrica, com
pagamento à vista, deve ser classificada como uma
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674966
Contabilidade Geral
Na estrutura do Balanço Patrimonial, o critério utilizado para ordenar as contas do Ativo é:
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674965
Contabilidade Geral
Uma empresa realizou a venda de mercadorias, cujo custo era de R$ 50.000,00, pelo valor de R$ 80.000,00,
recebendo 50% à vista e o restante a prazo. O lançamento contábil correto para registrar a baixa do estoque,
referente ao Custo da Mercadoria Vendida (CMV), é:
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674964
Contabilidade Geral
Considere a seguinte situação hipotética: uma empresa adquiriu um veículo a prazo por R$ 100.000,00, para
ser utilizado pela área administrativa. A empresa também pagou à vista, via transferência bancária, um valor de
R$ 2.000,00 referente ao emplacamento e taxas de licenciamento inicial. Assinale a alternativa que apresenta o
lançamento contábil que reflete corretamente o registro inicial do veículo no ativo imobilizado.
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674963
Contabilidade Geral
O princípio contábil que estabelece que a entidade deve ser tratada como uma pessoa distinta da de seus
sócios, não se misturando o patrimônio da empresa com o patrimônio particular deles, é o
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674961
Contabilidade Geral
O princípio ético fundamental que exige que o contador atue com honestidade, retidão e lealdade em todas as
suas relações profissionais, mantendo a confiança pública na profissão, é o da
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674956
Contabilidade Geral
Com relação às demonstrações contábeis, o pagamento de parcela do principal de um empréstimo bancário
provoca alterações na Demonstração
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674955
Contabilidade Geral
As demonstrações contábeis representam, de forma estruturada, a posição patrimonial e financeira e o
desempenho da entidade. Para satisfazer a seus objetivos, as demonstrações contábeis proporcionam
informação da entidade acerca do seguinte:
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674954
Contabilidade Geral
A característica do Lançamento contábil de 2ª fórmula é
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674953
Contabilidade Geral
A contabilização do “IR a Recolher” sobre o lucro de uma empresa traduz um fato
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674952
Contabilidade Geral
Dentro da escrituração, o lançamento contábil é o ato formal de registrar o fato contábil no livro diário,
utilizando-se do método das partidas dobradas, no qual cada débito corresponde a um crédito de igual valor.
Dessa forma, garante-se o equilíbrio do sistema contábil e a adequada representação das transações. Sobre o
lançamento D – Lucros Acumulados C – Dividendos a Pagar, é correto afirmar que
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674950
Contabilidade Geral
Dentre os modelos de orçamento empresarial, existe o que se baseia no orçamento do ano anterior,
acrescentando ou subtraindo uma porcentagem fixa para cada item. Esse tipo de orçamento é mais rápido e
prático de fazer, mas também pode perpetuar ineficiências ou desperdícios. Trata-se do
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674949
Contabilidade Geral
Dados do Balanço Patrimonial de uma empresa, constavam as seguintes informações: Total do Ativo = R$
10.000.000,00; Patrimônio Líquido = R$ 3.000.000,00; Índice de Liquidez Corrente = 1,2; Grau de concentração
do passivo no curto prazo = 30%. Identifique o valor total do Ativo Não Circulante desta empresa, em Reais.

 Conheça nossos planos