Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ativo
Caixa – R$ 100.000,00,00.
Clientes – R$ 400.000,00.
Aluguéis a apropriar – R$ 200.000,00.
Imóveis – R$ 400.000,00.
Veículos – R$ 50.0000,00.
Máquinas e utensílios – R$50.000,00.
Passivo Exigível
Fornecedores – R$ 150.000,00.
Salários e Encargos a Pagar – R$ 50.000,00.
Empréstimos Bancários (curto prazo) – R$ 100.000,00.
Empréstimos Bancários (longo prazo) – R$ 300.000,00.
Debêntures a pagar (longo prazo) – R$ 200.000,00.
Patrimônio Líquido – R$ 400.000,00.
Com base nesses dados, assinale a alternativa correta.
Receita Bruta de Vendas – R$ 500.000,00. Deduções e Impostos sobre Vendas – R$ 50.000,00. Custos dos Produtos Vendidos (CPV) – R$ 200.000,00. Despesas Administrativas – R$ 120.000,00. Despesas Financeiras – R$ 30.000,00. Receita Financeira – R$ 10.000,00. Imposto de Renda e Contribuição Social – R$ 20.000,00.
Com base nos dados acima, o Lucro Líquido do Exercício da empresa solicitante foi de
A respeito dos elementos das demonstrações contábeis, seu reconhecimento e mensuração, analise os itens a seguir:
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Para que um recurso econômico exista, é necessário que o benefício econômico dele gerado seja certo e provável.
III- O reconhecimento vincula os elementos, o balanço patrimonial, a demonstração do resultado e a demonstração do resultado abrangente.
IV- As informações fornecidas mensurando o ativo ou passivo ao custo histórico nunca são relevantes para os usuários, devendo-se sempre utilizar o valor justo ou o custo corrente.
V- Ao escolher a base de mensuração para ativo ou passivo, não é necessário considerar a natureza das informações que serão produzidas no balanço patrimonial.
É CORRETO o que se afirma apenas em:
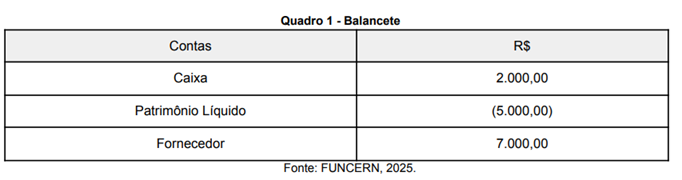
Nessa situação, considerando os saldos das contas apresentadas, a entidade se encontra em uma condição de
● Estrutura da aeronave (fuselagem e asas) – representa 60% do custo total e tem vida útil estimada de 20 anos.
● Motores – representam 30% do custo e têm vida útil estimada de 10 anos.
● Sistema de entretenimento e interiores da cabine – representa 10% e tem vida útil estimada de 5 anos.
Com base na NBC TG 27 (R4), para fins de depreciação desse ativo, o tratamento contábil mais adequado a ser adotado é:
Com base nessa situação hipotética e à luz do CPC 47 – Receita de Contrato com Cliente (exclusão de tributos cobrados em nome de terceiros) e do CPC 16 (R1) – Estoques (estorno de custo nas devoluções), assinale a opção que apresenta o resultado bruto após as transações.
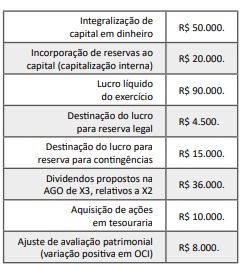
Com base nessa situação hipotética, assinale o montante do patrimônio líquido da empresa em 31/12/X2.
Com base nessa situação hipotética e de acordo com o CPC 03 (R2) – Demonstração dos Fluxos de Caixa –, assinale a opção que apresenta a forma correta de evidenciação desse evento na DFC.
• Preço de tabela: R$ 100.000.
• Desconto incondicional na NF: (−) R$ 5.000.
• ICMS destacado (recuperável): R$ 18.000.
• IPI destacado (não recuperável): R$ 10.000.
• Frete por conta do comprador (na entrada): R$ 3.000.
Conforme o CPC 16 (R1) – Estoques e a Lei nº 6.404/1976, art. 183, II –, assinale a opção que apresenta o custo de aquisição a ser reconhecido no estoque.

 Conheça nossos planos