Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Julgue o item seguinte, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP).
A melhor estimativa do desembolso necessário para liquidar uma obrigação presente na data das demonstrações contábeis corresponde ao valor de mercado do passivo ou ao valor em uso do recurso associado ao passivo.
Julgue o item seguinte, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP).
A revisão das estimativas contábeis não se relaciona com períodos anteriores nem representa correção de erro, devendo seu efeito ser geralmente reconhecido no período da mudança e, se aplicável, em períodos futuros.
Julgue o item seguinte, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP).
O valor residual de um ativo corresponde ao maior valor entre o valor justo do ativo, líquido das despesas de venda, e o seu valor em uso, conceito utilizado no final da vida útil do ativo para o cálculo da depreciação.
Julgue o item seguinte, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP).
O saldo acumulado da reavaliação de um ativo intangível, que é registrado no patrimônio líquido, poderá ser transferido para resultados acumulados à medida que ele for utilizado ou em decorrência da baixa do ativo.
Julgue o item que se segue, com base na Norma Brasileira de Contabilidade – NBC TSP Estrutura conceitual.
A propriedade legal e a capacidade de gerar benefícios econômicos são características essenciais para que um item seja qualificado como ativo nas demonstrações contábeis.
Julgue o item que se segue, com base na Norma Brasileira de Contabilidade – NBC TSP Estrutura conceitual.
Entre as bases de mensuração identificadas para ativos destacam-se o custo histórico e o valor em uso; já entre as bases de mensuração identificadas para passivos destacam-se o custo de reposição e o preço líquido de venda.
Julgue o item que se segue, com base na Norma Brasileira de Contabilidade – NBC TSP Estrutura conceitual.
Para um item contábil ser reconhecido nas demonstrações contábeis, basta que ele satisfaça a definição de elemento.
Julgue o item que se segue, com base na Norma Brasileira de Contabilidade – NBC TSP Estrutura conceitual.
A utilização do custo histórico na evidenciação do custo dos serviços pode não refletir adequadamente o custo dos ativos no momento de seu consumo, o que dificulta a avaliação do custo futuro da prestação de serviços.
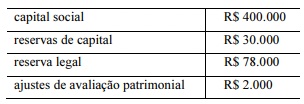
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
É vedado à companhia utilizar, parcial ou totalmente, os R$ 30.000 registrados como saldo da conta “reservas de capital” para o pagamento de quaisquer espécies de dividendos aos seus acionistas.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
Considerando que o pagamento do dividendo obrigatório seja incompatível com a situação financeira da companhia, esta poderá, atendidos os requisitos legais, constituir uma reserva especial que permitirá a postergação do pagamento do referido dividendo aos acionistas para o momento em que a situação financeira da companhia assim o permitir, desde que os lucros que deixarem de ser distribuídos não sejam absorvidos por prejuízos em exercícios subsequentes.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
A companhia deve destinar R$ 5.000 para a constituição de reserva legal.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Quando o valor justo líquido de despesas de vendas de um ativo exceder o seu valor contábil, será desnecessário estimar o valor em uso do ativo para se concluir que este não sofreu uma perda por desvalorização.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os gastos realizados na fase de pesquisa de projetos internos destinados à geração de ativos intangíveis somente poderão ser reconhecidos como ativos a partir do momento em que os referidos projetos tiverem alcançado a fase de desenvolvimento.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
O custo de um item do ativo imobilizado deve compreender a estimativa inicial dos gastos previstos para o cumprimento da obrigação assumida pelo adquirente no que se refere à desmontagem e à remoção do item, bem como à restauração do local onde ele está instalado.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
As contribuições para o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente são gastos que visam gerar benefícios econômicos futuros, mas que não resultam na criação de ativo intangível que se enquadre nos critérios de reconhecimento do CPC.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Se, ao final de determinado exercício, for constatada a redução do valor residual de um item que compõe o ativo imobilizado, o valor depreciável do referido item também deverá ser reduzido.
No que concerne às demonstrações contábeis e aos relatórios contábeis-financeiros, julgue o próximo item, de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Em uma demonstração do resultado do exercício, são encontrados valores que expressam receitas, despesas e custos de produtos ou mercadorias.
No que concerne às demonstrações contábeis e aos relatórios contábeis-financeiros, julgue o próximo item, de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Em alguns casos, avaliado o trade-off entre relevância e fidedignidade das informações, é possível que uma informação relevante relativa a determinado fenômeno econômico seja divulgada de forma não totalmente fidedigna.
No que concerne às demonstrações contábeis e aos relatórios contábeis-financeiros, julgue o próximo item, de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Obrigações presentes da entidade que, resultantes de eventos passados, impliquem sacrifício futuro de recursos econômicos devem ser evidenciadas no grupo patrimonial passivo do balanço patrimonial.
Sobre políticas contábeis, mudança de estimativa e retificação de erro, analise as assertivas a seguir:
I. Aplicação prospectiva é a aplicação de uma nova política contábil como se essa política tivesse sido sempre aplicada, ou seja, a mudança tem efeito em exercícios anteriores.
II. Mudança de estimativa contábil é um ajuste nos saldos contábeis de ativo ou passivo, ou nos montantes relativos ao consumo periódico de ativo, que resulta da avaliação da situação atual dos ativos e passivos e das obrigações e dos benefícios futuros esperados a eles associados.
III. Políticas contábeis são os princípios, bases, convenções, regras e procedimentos adotados pela entidade na elaboração e apresentação das demonstrações contábeis.
IV. Reapresentação prospectiva consiste em corrigir o reconhecimento, a mensuração e a divulgação dos valores dos elementos das demonstrações contábeis como se um erro de exercício anterior nunca tivesse ocorrido.
Quais estão corretas?

 Conheça nossos planos