Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 925 questões


1) Encerramento das unidades deficitárias nos anos de X2 e X3;
2) Programa de demissão da metade dos executivos com início em 01/01/X3;
3) Construção de um prédio administrativo;
4) Encerramento do contrato de aluguel do prédio administrativo no momento em que o novo prédio ficar pronto.
Considerando que todas as medidas foram aprovadas pelo conselho de administração no primeiro semestre de X2, deverão ser provisionadas no balanço do segundo trimestre de X2 a(s) seguinte(s) medidas:
A empresa Processos & Cia. S.A. estava respondendo a alguns processos judiciais, cujas informações estão apresentadas a seguir:
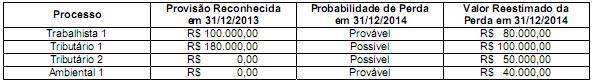
Com base nestas informações, a empresa Processos & Cia. S.A. reconheceu, na Demonstração do Resultado de 2014,
Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.
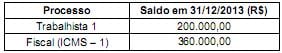
Para a elaboração das demonstrações contábeis de 31/12/2014 foram obtidas as informações a seguir sobre os diversos processos que a empresa está respondendo:
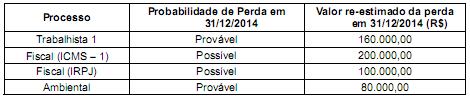
Com base nestas informações, a empresa reconheceu na Demonstração de Resultados de 2014,
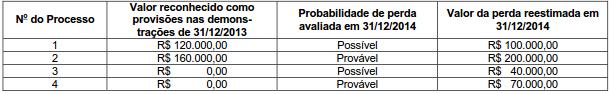
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Processo Montante Estimado (R$)
Processo Trabalhista 170.000,00
Processo Fiscal 1 100.000,00
Processo Fiscal 2 240.000,00
Em 31/12/2013, o departamento jurídico da empresa apresentou novas avaliações sobre estes diversos processos, tanto dos valores quanto da probabilidade de perda da empresa. Foram incluídas também as informações sobre dois novos processos que a empresa está respondendo. As informações consolidadas sobre todos os processos constam na tabela a seguir:
Processo Montante Estimado (R$) Probabilidade de Perda
Processo Trabalhista 200.000,00 Provável
Processo Fiscal 1 80.000,00 Possível
Processo Fiscal 2 240.000,00 Provável
Processo Cível 1 (novo) 230.000,00 Possível
Processo Ambiental (novo) 160.000,00 Provável
Com base nas informações constantes nas tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como provisão no passivo do Balanço Patrimonial de 31/12/2013 e a variação negativa no Resultado de 2013 foram, respectivamente, em reais,
Processo Valor Estimado (R$) Probabilidade Perda
Ação Fiscal − ICMS 800.000,00 Possível
Ação Fiscal − IPI 1.500.000,00 Provável
Ação Fiscal − CSSL 3.200.000,00 Possível
Ações Trabalhistas 2.800.000,00 Provável
Processo Ambiental 1.000.000,00 Remota
Sabendo-se que todos os valores estimados são confiáveis e com base nas informações apresentadas, o valor a ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2013 é, em reais,
( ) Reservas de Capital são constituídas como valores recebidos pela Empresa e não transitam pelo resultado como receitas. ( ) Despesas Antecipadas são classificadas no Ativo Circulante e representam pagamentos, cujos benefícios ou prestação de serviços à empresa serão feitos durante o exercício seguinte. ( ) Amortização de um bem registrado no Balanço Patrimonial corresponde à perda do valor, decorrente de sua exploração, de direitos, cujo objeto são recursos minerais ou florestais. ( ) Provisão de valores, na data do Balanço Patrimonial, para cobrir as perdas estimadas na cobrança de créditos a receber, este conceito refere-se à Provisão para Créditos de Liquidação Duvidosa. ( ) Ativos intangíveis são bens que possuem uma estrutura física, como, por exemplo, benfeitorias em propriedades arrendadas.
A ordem de preenchimento dos parênteses, de cima para baixo, é:
O tempo é um fator que diferencia provisões para contingências de reservas para contingências: as primeiras referem-se a eventos passados, e as últimas, a futuros.
Com base na NBC TG 25 – Provisão, Passivos Contingentes e Ativos Contingentes –, analise as assertivas abaixo.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente, legal ou não formalizada, como resultado de um evento passado.
II. Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
III. A entidade deve sempre reconhecer um Ativo Contingente em seu Balanço Patrimonial.
IV. O Ativo Contingente é divulgado em notas explicativas quando é provável a entrada de benefícios futuros.
É correto o que se afirma em
A Cia. XPTO S.A. respondia, em 31/12/2013, aos seguintes processos judiciais:
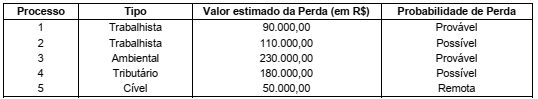
A Cia. XPTO S.A. deveria ter apresentado como Provisão, em seu Balanço Patrimonial de 31/12/2013, o valor de, em reais,
Determinada entidade foi acionada na justiça por um antigo funcionário e efetuou um depósito judicial de R$ 300.000,00. Os consultores jurídicos da entidade consideram que o risco de perda é possível.
Nesse caso, o tratamento contábil adotado pela entidade deve ser
Uma empresa tem, como política, reembolsar clientes insatisfeitos. Em 2013, ela auferiu Receitas de R$ 800.000,00. Ela estima que 10% dos clientes irão procurar a empresa por insatisfação.
Em relação a esse fato, assinale a opção que indica o procedimento contábil correto.

 Conheça nossos planos