Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 925 questões


Q357273
Contabilidade Geral
Quando a entidade observar que um item tratado como passivo contingente indicar uma provável saída de recursos com benefícios econômicos ou potencial de serviços, ela deve:
Q357253
Contabilidade Geral
Em 2012 a Empresadenada S.A. tinha créditos a receber no valor de R$ 150.000,00 e mandou provisionar 3% deles para prevenir possíveis perdas na sua liquidação que, àquele momento, já era duvidosa. Entretanto, durante o exercício de 2013, só foram confirmadas perdas de 2% daqueles créditos.
Em 31 de dezembro de 2013, a empresa possuía créditos a receber no montante de 120% do valor anterior e mandou fazer a provisão para perdas prováveis em 2014 à mesma taxa de 3%.
Mesmo reconhecendo eventual reversão ou complementação, o saldo da provisão para perdas, no balanço de 2013, deverá ser de
Em 31 de dezembro de 2013, a empresa possuía créditos a receber no montante de 120% do valor anterior e mandou fazer a provisão para perdas prováveis em 2014 à mesma taxa de 3%.
Mesmo reconhecendo eventual reversão ou complementação, o saldo da provisão para perdas, no balanço de 2013, deverá ser de
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-RJ
Prova:
FCC - 2014 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 1 |
Q351484
Contabilidade Geral
A empresa Alpha S.A. possuía alguns processos judiciais em andamento, conforme os dados a seguir:
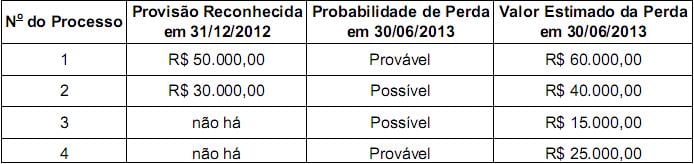
Com base nestas informações, a empresa Alpha S.A. deve, em 30/06/2013, complementar o saldo
Com base nestas informações, a empresa Alpha S.A. deve, em 30/06/2013, complementar o saldo
Q1301650
Contabilidade Geral
De acordo com a NBCTG 25, uma provisão deve ser reconhecida quando, e apenas
quando: (a) uma entidade tem uma obrigação presente (legal ou não formalizada)
como resultado de um evento passado; (b) é provável (ou seja, mais provável que sim
do que não) que uma saída de recursos que incorporam benefícios econômicos será
necessária para liquidar a obrigação; e (c) possa ser feita uma estimativa confiável do
valor da obrigação. Considerando essa norma, como deve ser mensurada a Provisão
para Sinistros a Liquidar em discussão judicial?
Q1301646
Contabilidade Geral
A WWW é uma entidade de previdência complementar sem fins lucrativos que possui
as seguintes provisões em 31 de dezembro de 2012:
I - Provisão de Eventos Ocorridos e Não Avisados, no valor de R$10.000,00.
II - Provisão Matemática de Benefícios a Conceder, no valor de R$20.000,00. III - Provisão Matemática de Benefícios Concedidos, no valor de R$15.200,00.
IV- Provisão Complementar de Cobertura no valor de R$4.800,00.
Considerando que o superávit do exercício de 2012 foi de R$80.000,00, qual o limite máximo de constituição da Reserva de Contingência de Benefícios?
Considerando que o superávit do exercício de 2012 foi de R$80.000,00, qual o limite máximo de constituição da Reserva de Contingência de Benefícios?
Q1301645
Contabilidade Geral
A quem cabe a prerrogativa para editar normas que disciplinam a aplicação dos
recursos das reservas, das provisões e dos fundos das sociedades seguradoras?
Q1301541
Contabilidade Geral
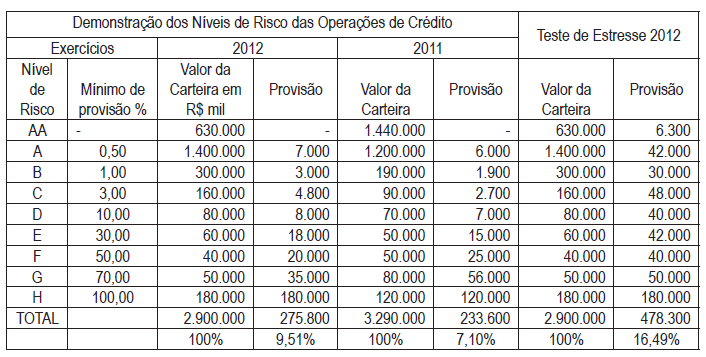
A Financeira XYZ concentrou suas operações em financiamentos de longo prazo
para veículos usados e vem apresentando piora sensível em seus indicadores, com
resultado ínfimo, com provisão para operações de crédito na ordem de 9,51%, bem
acima da média do mercado. Seu indice de Basileia está praticamente no limite
mínimo no exercício de 2012. Considerando que a Financeira tenha apresentado a
Demonstração dos Níveis de Risco de Operações de Crédito abaixo e, sobre ela, a
fiscalização do BCB, considerando uma situação crítica no mercado de atuação da
instituição, com cenário negativo, procedeu a um teste de estresse, como também
apresentado abaixo, que importou no deslocamento da carteira em dois níveis de
risco. Considerando o contexto e os objetivos da regulamentação prudencial (Basileia
I, II e início da III) e supondo que, diante do resultado apurado no teste, o BCB, agindo
com muito rigor, utilize o poder discricionário que as normas do CMN lhe delegam,
pode determinar que:
Q1224811
Contabilidade Geral
Julgue o item, relativo a impactos no patrimônio de uma companhia aberta.
Ativos contingentes devem ser reconhecidos na contabilidade sempre que for possível a entrada de benefícios futuros para a empresa. Desse modo, a contrapartida do reconhecimento desses ativos deve ocorrer em uma conta de receita.
Ativos contingentes devem ser reconhecidos na contabilidade sempre que for possível a entrada de benefícios futuros para a empresa. Desse modo, a contrapartida do reconhecimento desses ativos deve ocorrer em uma conta de receita.
Q847651
Contabilidade Geral
“A perda do valor do capital aplicado na aquisição da propriedade industrial ou comercial e quaisquer
outras com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo
legal ou contratualmente limitado”, corresponde a que aspecto da avaliação patrimonial de alguns ativos?
Q847644
Contabilidade Geral
Assinale a alternativa que apresenta as características que distinguem os passivos contingentes das
provisões.
Q596605
Contabilidade Geral
O termo a ser utilizado para o julgamento de contingências ativas
referente a decisões judiciais favoráveis para a entidade, sobre as
quais não cabem mais recursos é
Ano: 2013
Banca:
FCC
Órgão:
TRT - 12ª Região (SC)
Prova:
FCC - 2013 - TRT - 12ª Região (SC) - Analista Judiciário - Contabilidade |
Q574269
Contabilidade Geral
Texto associado
A empresa "Alto Risco S.A." está respondendo a diversos processos em diversas áreas. Para o fechamento do Balanço Patrimonial em 31/12/X0, a contabilidade obteve as seguintes informações:
Processo Montante Estimado ($) Probabilidade Perda
Trabalhista 1 100.000 Provável
Fiscal 1 185.000 Possível
Fiscal 2 220.000 Provável
Cível 1 115.000 Possível
Ambiental 1 80.000 Remota
Com base nas informações acima, o valor a ser contabilizado como provisão, no passivo, é:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Finanças |
Q564427
Contabilidade Geral
Com base nos pronunciamentos contábeis do CPC, julgue o item seguinte, referente a balanço patrimonial.
Considere que determinada empresa esteja respondendo a processos administrativos e judiciais de natureza trabalhista, tributária e cível, perante diferentes tribunais. Considere, ainda, que a referida empresa tenha evidenciado, nas notas explicativas, os riscos e os valores envolvidos, em reais, conforme apresenta a tabela abaixo.
grau de risco valor envolvido
provável 425.486
possível 194.564
Em face dessa situação hipotética, é correto afirmar que o balanço patrimonial deve evidenciar um saldo credor, classificado no passivo, no valor de R$ 425.486,00, correspondente aos processos administrativos e judiciais mencionados.
Considere que determinada empresa esteja respondendo a processos administrativos e judiciais de natureza trabalhista, tributária e cível, perante diferentes tribunais. Considere, ainda, que a referida empresa tenha evidenciado, nas notas explicativas, os riscos e os valores envolvidos, em reais, conforme apresenta a tabela abaixo.
grau de risco valor envolvido
provável 425.486
possível 194.564
Em face dessa situação hipotética, é correto afirmar que o balanço patrimonial deve evidenciar um saldo credor, classificado no passivo, no valor de R$ 425.486,00, correspondente aos processos administrativos e judiciais mencionados.
Ano: 2013
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CODEMIG
Prova:
FUNDEP (Gestão de Concursos) - 2013 - CODEMIG - Analista - Contador |
Q554246
Contabilidade Geral
A Resolução n. 1.180/2009 do Conselho Federal de Contabilidade trata de Provisões, Passivos Contingentes e Ativos Contingentes.
No que tange à resolução supracitada, sobre provisões, é INCORRETO afirmar que
No que tange à resolução supracitada, sobre provisões, é INCORRETO afirmar que
Q486492
Contabilidade Geral
A empresa Energy S.A. foi solicitada a instalar filtros de fumaça em sua fábrica, em decorrência de nova legislação. A empresa não fez a instalação. Nesta situação, deve a empresa
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484877
Contabilidade Geral
Julgue o item a seguir, com base no Pronunciamento Técnico CPC 25, que trata de provisões, passivos contingentes e ativos contingentes.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477858
Contabilidade Geral
São condições para o reconhecimento de provisões
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477846
Contabilidade Geral
A Companhia FlyAir, detentora de 10 aviões, tem previsto em seus contratos, por determinação de legislação federal, vistoriar suas aeronaves em intervalos de dois em dois anos. Os gastos por aeronave, nesse intervalo de tempo, são estimados em R$ 3.000.000,00. Dessa forma deve a empresa:
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462183
Contabilidade Geral
Considere as seguintes assertivas a respeito das provisões:
I. A entidade deve reconhecer todas as obrigações presentes decorrentes de eventos passados, com provável saída de recursos, cujos valores possam ser estimados com confiança.
II. O saldo das Provisões pode ser usado para os desembolsos relacionados a todas as provisões, reconhecidas ou não no Balanço Patrimonial. Caso o saldo total seja insuficiente, provisões adicionais devem ser constituídas.
III. As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente.
IV. Os eventos futuros que possam afetar o valor necessário para liquidar a obrigação devem ser refletidos no valor da provisão quando houver evidência objetiva suficiente de que eles ocorrerão.
Está correto o que se afirma em
I. A entidade deve reconhecer todas as obrigações presentes decorrentes de eventos passados, com provável saída de recursos, cujos valores possam ser estimados com confiança.
II. O saldo das Provisões pode ser usado para os desembolsos relacionados a todas as provisões, reconhecidas ou não no Balanço Patrimonial. Caso o saldo total seja insuficiente, provisões adicionais devem ser constituídas.
III. As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente.
IV. Os eventos futuros que possam afetar o valor necessário para liquidar a obrigação devem ser refletidos no valor da provisão quando houver evidência objetiva suficiente de que eles ocorrerão.
Está correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458518
Contabilidade Geral
Considere os seguintes dados contábeis da Cia. DZB:
Duplicatas a Receber em 31/12/2012 .............................................................................. R$ 200.000,00
Provisão para Crédito de Liquidação Duvidosa (PCLD) em 31/12/2012 ............................. R$ 4.000,00
Em janeiro de 2013, um cliente considerado incobrável em outubro de 2012 pagou uma duplicata no valor de R$ 3.000,00. O lançamento contábil referente ao pagamento do cliente gerou um
Duplicatas a Receber em 31/12/2012 .............................................................................. R$ 200.000,00
Provisão para Crédito de Liquidação Duvidosa (PCLD) em 31/12/2012 ............................. R$ 4.000,00
Em janeiro de 2013, um cliente considerado incobrável em outubro de 2012 pagou uma duplicata no valor de R$ 3.000,00. O lançamento contábil referente ao pagamento do cliente gerou um

 Conheça nossos planos