Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 925 questões


Passivo é uma obrigação futura, derivada de evento presente, cuja extinção deva resultar na saída de recursos da entidade (1ª parte). Um passivo deve envolver uma saída de recursos da entidade para ser extinto (2ª parte).
A sentença está:
De acordo com o Pronunciamento Técnico CPC 24 - Evento Subsequente, assinale a opção que indica o impacto desse fato no conjunto das demonstrações contábeis da entidade encerradas em 31/12/2025.
Uma entidade avalia três demandas judiciais:
• Alfa: obrigação presente decorrente de evento passado, saída de recursos provável e estimativa confiável;
• Beta: obrigação possível, cuja existência dependerá de eventos futuros incertos não totalmente sob controle da entidade;
• Gama: obrigação presente, mas com possibilidade remota de saída de recursos.
Analise:
I. Alfa reúne, conforme as informações fornecidas, requisitos para reconhecimento de provisão.
II. Beta deve necessariamente ser reconhecida como passivo no Balanço Patrimonial.
III. Gama não recebe o mesmo tratamento de reconhecimento aplicável a uma provisão cuja saída de recursos seja provável.
IV. Provisão e passivo contingente não constituem conceitos equivalentes.
A sequência correta é:
Um Agente de Polícia Judiciária coletou informações contábeis de uma instituição financeira, com o objetivo de elaborar um informe sobre os seus elementos patrimoniais.
O agente constatou que a instituição financeira havia sido acionada na justiça por diversos clientes. Ele agrupou as causas e, inicialmente, apresentou aquelas em que é possível realizar uma estimativa confiável do valor da obrigação.
Posteriormente, o agente classificou essas causas de acordo com a estimativa da necessidade de saída de recursos que incorporam benefícios econômicos para liquidar a obrigação, do seguinte modo:
• saída possível: R$ 130.000,00;
• saída provável: R$ 150.000,00;
• saída remota: R$ 180.000,00.
Após a análise, o Agente de Polícia Judiciária apurou que as causas de clientes classificadas como passivo, no Balanço Patrimonial, apresentavam o seguinte montante:
Durante a auditoria das demonstrações financeiras de uma companhia aberta varejista fiscalizada pela CVM, a equipe de auditoria identificou a existência de um programa estruturado de antecipação de pagamento a fornecedores, operacionalizado com a participação de instituição financeira. A companhia mantinha plataforma eletrônica destinada ao cadastramento de fornecedores e à orientação sobre os procedimentos necessários para adesão ao referido programa.
No modelo adotado, os fornecedores emitiam faturas com prazo ampliado de pagamento, enquanto o banco antecipava os valores correspondentes, mediante cobrança de encargos embutidos na operação. Apesar das características financeiras do arranjo, a administração classificava integralmente os saldos como obrigações com fornecedores, sem reconhecer passivo oneroso junto à instituição financeira nem despesa financeira no resultado.
Além disso, não havia divulgação específica em notas explicativas acerca da natureza, da materialidade e dos efeitos dessas operações, embora os valores envolvidos fossem relevantes para a avaliação dos indicadores de endividamento, da estrutura de capital e do cumprimento de covenants contratuais. Diante desse cenário, o auditor avaliou os efeitos da operação no BP, na DRE, na DFC, no EBITDA e na representação fidedigna das demonstrações financeiras.
Em relação ao caso, avalie, à luz do Ofício-Circular/CVM/SNC/SEP/nº 01/2020, especialmente quanto às operações de “forfait”, “confirming” ou “risco sacado”, e considerando a primazia da essência econômica sobre a forma jurídica, se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. Quando a essência econômica evidenciar financiamento da companhia compradora por instituição financeira, o passivo oneroso deve ser reconhecido no balanço patrimonial.
II. A manutenção integral da obrigação em fornecedores é adequada quando a forma jurídica da fatura preservar a relação comercial original com o fornecedor.
III. Os juros e encargos embutidos na operação devem ser segregados e apropriados ao resultado, quando aplicável, observada a curva efetiva de juros.
IV. A ausência de divulgação de operações materiais de risco sacado não afeta a representação fidedigna quando não houver descumprimento formal de covenants.
As afirmativas são, respectivamente,
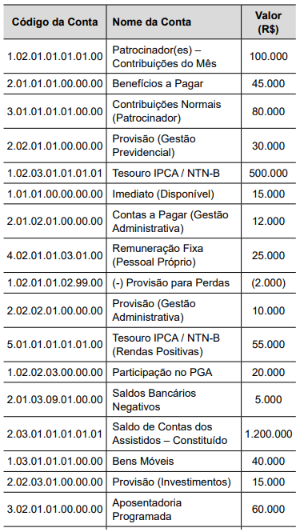
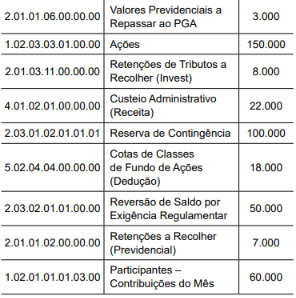
O analista tinha à disposição o seguinte:
I. Balanço Patrimonial
II. Notas explicativas
III. Demonstração do Resultado
Para obter a informação desejada, o analista deve consultar
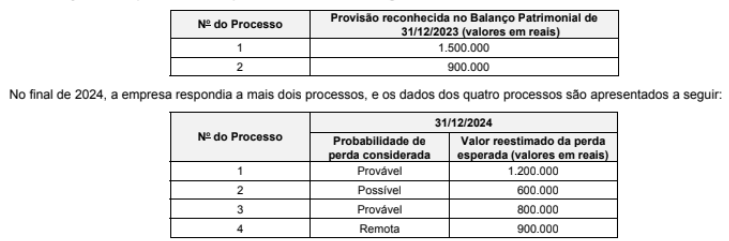
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Os gastos relacionados à suspensão das atividades trouxeram para o aeroporto gastos adicionais de R$500.000, com o pagamento de horas extras aos empregados.
Estes são classificados nas demonstrações contábeis da entidade que administra o aeroporto como

O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
Sabendo que a INFRA S.A. atua na interlocução com os órgãos ambientais e conduz estudos exigidos para a emissão das licenças aos concessionários responsáveis por obras, julgue o item subsequente, à luz da NBC TSP – Estrutura Conceitual.
Para que uma obrigação presente da INFRA S.A. satisfaça à definição de passivo, é necessário que ela tenha surgido como resultado de transação ou de outro evento passado e necessite da saída de recursos da entidade para ser extinta.
Em 31/12/2025, a entrada de benefícios econômicos associada a esse ativo era considerada provável no longo prazo, e seu valor era material.
Nessa situação, em 31/12/2025, o referido ativo contingente deve ser
Coluna 1 1. Constituição de provisão para crédito de liquidação duvidosa. 2. Recebimento de duplicata com incidência de juros por atraso. 3. Aquisição de mercadorias a prazo para revenda.
Coluna 2 ( ) Aumento simultâneo do ativo e do passivo exigível. ( ) Redução do patrimônio líquido decorrente de estimativa de perda. ( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
I. Provisões representam obrigações presentes com estimativa confiável de valor.
II. Reservas de capital decorrem, entre outros casos, de ágio na emissão de ações.
III. A provisão para crédito de liquidação duvidosa tem como objetivo registrar perdas estimadas com inadimplência.
Quais estão corretas?
De acordo com o CPC 12 (R1) - AJUSTE A VALOR PRESENTE, o ajuste é

 Conheça nossos planos