Questões de Concurso
Sobre procedimentos específicos em contabilidade geral
Foram encontradas 2.107 questões


No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
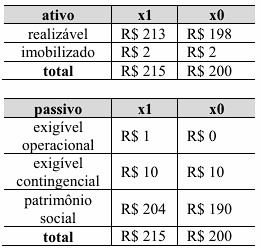
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
As perdas prováveis em ativos financeiros devem ser contabilizadas a débito de conta de dedução/variação negativa, em contrapartida à conta redutora do grupo patrimonial correspondente.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
O valor dos investimentos imobiliários pode ser reavaliado de forma positiva ou negativa, sendo o produto desse procedimento registrado contabilmente em até 180 dias da emissão do laudo de reavaliação apropriado.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O reconhecimento da contribuição de participante autopatrocinado pode ser efetuado diretamente contra a respectiva conta de resultado credora.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O registo de contingências associadas aos investimentos da entidade se realiza a crédito do grupo de resultados 5.03.00.00.00.00.00 – contingências, em contrapartida à adequada conta patrimonial passiva.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
A apuração do resultado do plano de benefícios é imediatamente sucedida pela precificação dos recursos garantidores desse plano.
Uma empresa comercial adquiriu, por R$ 200.000, mercadorias para revenda. Sobre a operação incidiu ICMS recuperável de R$ 36.000. Durante o exercício, todas as mercadorias foram vendidas.
Nessa situação hipotética, o valor do ICMS recuperável
De acordo com o artigo 31 da Lei Complementar nº 214/2025, “nas transações de pagamento relativas a operações com bens ou com serviços, os prestadores de serviços de pagamento eletrônico e as instituições operadoras de sistemas de pagamentos deverão segregar e recolher ao Comitê Gestor do IBS e à RFB, no momento da liquidação ___________ da transação (split payment), os valores do IBS e da CBS”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
( ) Provisão é um passivo de prazo ou de valor incertos.
( ) As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente. Se não houver mais probabilidade de saída de recursos, que incorporam benefícios econômicos futuros para liquidar a obrigação, a provisão deve ser revertida.
( ) Segundo esse normativo, passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
( ) Ativo contingente é um ativo possível que resulta de eventos futuros e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos passados incertos, mas totalmente sob controle da entidade.
( ) As empresas devem sempre reconhecer nos balanços seus ativos e passivos contingentes.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A respeito da apuração de resultado de planos de benefícios, julgue o item subsequente.
O resultado deficitário acumulado apurado ao final de cada exercício social que ultrapassar o limite de déficit deve ser equacionado, não podendo ser inferior a 2% das provisões matemáticas.
As obrigações acessórias representam deveres instrumentais impostos pela administração tributária aos contribuintes com o objetivo de viabilizar o controle, a fiscalização, a arrecadação e a transparência das operações econômicas, fiscais e contábeis realizadas pelas pessoas físicas e jurídicas. Diferentemente da obrigação tributária principal, que consiste no pagamento do tributo ou penalidade pecuniária, a obrigação acessória está relacionada ao fornecimento de informações, registros, declarações e escriturações exigidas pelo Fisco. No sistema brasileiro, tais obrigações ganharam elevada complexidade técnica em razão da digitalização dos controles fiscais promovida pelo(a) ___________________________________.
Preencha a lacuna acima e assinale a alternativa correta.
I. A Nota Fiscal Eletrônica (NF-e) constitui um documento fiscal digital destinado ao registro de operações relativas à circulação de mercadorias, vendas, transferências, remessas, exportações e demais fatos geradores vinculados principalmente ao ICMS e ao IPI.
II. A implementação da NF-e fortaleceu mecanismos de rastreabilidade logística e fiscalização tributária, permitindo integração parcial entre operações comerciais e operações de transporte. Entretanto, o documento não possui relação com o combate à circulação irregular de mercadorias, fraudes fiscais ou monitoramento logístico, permanecendo restrito ao registro contábil das operações empresariais.
III. Instituída nacionalmente pelo Ajuste SINIEF 07/2005, a NFe existe exclusivamente em formato eletrônico XML, sendo armazenada digitalmente e autorizada previamente pela Secretaria da Fazenda (SEFAZ) competente antes da ocorrência da circulação da mercadoria.
Está(ão) correta(s) a(s) seguinte(s) proposição(ões).
De acordo com o entendimento adotado pelo Comitê de Pronunciamentos Contábeis (CPC), os juros sobre capital próprio devem ser contabilmente reconhecidos como da(o)
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
A escrituração fiscal digital de retenção e outras informações fiscais (EFD‑Reinf) são o instrumento adequado para a declaração das contribuições previdenciárias descontadas dos empregados e das contribuições patronais incidentes sobre a folha de pagamento da entidade, por ser um módulo integrante do Sistema Público de Escrituração Digital (SPED) destinado à prestação de informações previdenciárias.

 Conheça nossos planos