Questões de Concurso Sobre procedimentos específicos em contabilidade geral

Foram encontradas 2.107 questões

Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Banco Central do Brasil (BCB) |
Q4369442 Contabilidade Geral

A Resolução BCB nº 279/2022 estabelece critérios contábeis e de divulgação aplicáveis a instrumentos financeiros no âmbito das instituições supervisionadas. A norma foi atualizada para incorporar categorias de títulos sustentáveis emitidos por instituições financeiras. Essas classificações buscam aumentar a transparência quanto à destinação dos recursos captados no mercado. O enquadramento adequado desses instrumentos é relevante para a consistência das demonstrações financeiras. Também contribui para a avaliação de riscos e da governança financeira das instituições.


Durante a auditoria independente das demonstrações financeiras de uma instituição financeira que realizou emissões de títulos no mercado de capitais, a equipe de auditoria analisou a documentação referente à classificação contábil e à destinação dos recursos captados. Entre os instrumentos emitidos estavam títulos vinculados a projetos ambientais, iniciativas sociais e compromissos de desempenho sustentável assumidos pelo emissor. A análise considerou os conceitos definidos na Resolução BCB nº 279/22, especialmente quanto às categorias de títulos sustentáveis reconhecidas pela regulamentação prudencial.


Nesse contexto normativo, considere os seguintes termos e definições.


Termos


1. Títulos Verdes


2. Títulos Sociais


3. Títulos de Sustentabilidade


4. Títulos Vinculados a Metas de Sustentabilidade


Definições


( ) Títulos de dívida cujos recursos captados possuem destinação livre, mas o emissor assume compromisso de alcançar objetivos previamente definidos relacionados a melhorias ambientais, sociais ou ambas.


( ) Títulos de dívida cujos recursos captados são destinados exclusivamente ao financiamento ou refinanciamento de projetos que gerem benefícios ambientais.


( ) Títulos de dívida cujos recursos captados são destinados exclusivamente ao financiamento ou refinanciamento de projetos que gerem benefícios sociais.


( ) Títulos de dívida cujos recursos captados são destinados ao financiamento ou refinanciamento de projetos que gerem simultaneamente benefícios sociais e ambientais.


Essas definições correspondem, respectivamente, aos termos 

Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Banco Central do Brasil (BCB) |
Q4369440 Contabilidade Geral
A Resolução BACEN nº 4.910/2021 dispõe sobre a prestação de serviços de auditoria independente para as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil. Avalie se são vedadas a contratação e a manutenção de auditor independente por parte das instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil caso fique configurada uma das seguintes situações, entre outras: 

I. Ocorrência de quaisquer hipóteses de impedimento ou incompatibilidade para a prestação do serviço de auditoria independente previstas em normas emanadas da Comissão de Valores Mobiliários ou do Conselho Federal de Contabilidade.
II. Participação, direta ou indireta, do auditor independente, responsável técnico, diretor, gerente, supervisor ou qualquer outro integrante, com função de gerência, da equipe envolvida nos trabalhos de auditoria, no capital da instituição auditada, em sua controladora ou em suas coligadas, controladas ou controladas em conjunto.
III. Existência de operação ativa ou passiva contratada com a instituição auditada, com sua controladora ou com suas coligadas, controladas ou controladas em conjunto, inclusive por meio de fundos de investimento por elas administrados, de responsabilidade ou com garantia do auditor independente, responsável técnico, diretor, gerente, supervisor ou qualquer outro integrante, com função de gerência, da equipe envolvida nos trabalhos de auditoria na instituição.
IV. Pagamento de honorários e reembolso de despesas do auditor independente, relativos ao ano-base das demonstrações financeiras objeto de auditoria, pela instituição auditada, isoladamente, ou em conjunto com sua controladora ou suas coligadas, controladas ou controladas em conjunto, com representatividade igual ou superior a 25% (vinte e cinco por cento) do faturamento total do auditor independente naquele ano.

São de fato situações que vedam a contratação e a manutenção de auditor independente as situações 
Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Banco Central do Brasil (BCB) |
Q4369439 Contabilidade Geral
Em auditoria financeira externa e independente de uma instituição financeira de médio porte, o auditor verificou que, na data base de análise, havia três tipos de captações: R$ 400.000,00 em depósitos a prazo vencendo em 25 dias; R$ 300.000,00 em instrumentos financeiros com vencimento em 40 dias, mas com possibilidade de resgate a qualquer momento sem penalidade; e R$ 200.000,00 em compromissadas com títulos do próprio conglomerado, vencendo em 60 dias e sem liquidez antecipada. De acordo com a definição de captações de varejo e os critérios de liquidez, o total que deve ser classificado como captação de varejo com vencimento ou liquidez inferior a 30 dias é de 
Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Banco Central do Brasil (BCB) |
Q4369438 Contabilidade Geral
A auditoria independente das demonstrações financeiras das instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil (BCB) é regulamentada pela Resolução BACEN nº 4.910/2021 e pela Resolução CMN nº 5.067/2023. Essas normas estabelecem requisitos para a contratação, execução e relatório da auditoria, com o objetivo de assegurar a transparência, confiabilidade e integridade das informações financeiras divulgadas ao mercado e aos órgãos reguladores. 
Dentre os aspectos fundamentais dessas resoluções, incluem-se a obrigatoriedade da auditoria independente para determinadas instituições, os critérios para a contratação de auditores, as responsabilidades do auditor e da instituição auditada, e a necessidade de comunicação de fatos relevantes ao Banco Central do Brasil.  
Com base nas normas mencionadas, assinale a afirmativa correta. 
Alternativas
Q4358169 Contabilidade Geral
Uma sociedade empresária mantém mercadorias para revenda registradas pelo custo de aquisição de R$ 96.000,00. Ao final do exercício, estima-se que essas mercadorias possam ser vendidas por R$ 102.000,00, sendo necessários gastos adicionais de R$ 12.000,00 para concretizar a venda.
De acordo com as normas contábeis aplicáveis aos estoques, a entidade deverá mensurar esse estoque por:
Alternativas
Q4329633 Contabilidade Geral
Considere, hipoteticamente, que, em uma combinação de negócios, a empresa Alfa adquiriu 100% da empresa Beta por R$ 5 milhões. O patrimônio líquido contábil da empresa Beta é de R$ 3 milhões. O laudo de avaliação a valor justo na data da aquisição identificou que os imóveis da empresa Beta registrados por R$ 2 milhões (valor contábil) valem R$ 3 milhões, mensurados ao valor justo. Com base nas informações fornecidas, assinale, a seguir, o lançamento correto de ajuste de avaliação patrimonial na subsidiária.
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328005 Contabilidade Geral
Em 02/01/2021, uma máquina adquirida pela Beta Ltda. entrou em uso operacional. Essa máquina teve um custo de aquisição de $ 1.500 e vida útil contábil estipulada de 10 anos, sem valor residual. Ao final de 2025, ao elaborar suas demonstrações contábeis, a Beta Ltda. ficou preocupada com a possibilidade de essa máquina ter se desvalorizado, em função de queda na demanda de seus produtos no mercado. Para tanto, a Beta Ltda. contratou uma empresa de consultoria para fazer o teste de recuperabilidade de valor dessa máquina, nos termos do disposto na Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos. No laudo técnico emitido pela empresa de consultoria, o valor presente dos fluxos futuros de caixa esperados pelo uso dessa máquina é de $ 1.000. Já o valor justo líquido das despesas estimadas de venda da máquina é de $ 600. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: FADCT Órgão: CONSUD - PR Prova: FADCT - 2026 - CONSUD - PR - Contador |
Q4321138 Contabilidade Geral
A empresa Horizonte Industrial Ltda., em 01/07/2018, adquiriu um equipamento pelo valor de R$ 180.000,00, à vista. Para colocá-lo em condições de funcionamento, realizou gastos adicionais de R$ 30.000,00, também pagos à vista.
Ao registrar o bem, o setor contábil definiu uma vida útil econômica de 12 anos e um valor residual de R$ 18.000,00.
Em 30/06/2022, o equipamento foi vendido por R$ 155.000,00.
Sabendo que a empresa utiliza o método linear de depreciação, o resultado apurado com a venda desse bem foi de:
Alternativas
Q4308481 Contabilidade Geral
Nos termos da Resolução Previc nº 23/2023, entre os documentos contábeis que devem ser elaborados pelas entidades fechadas de previdência complementar está a Demonstração do Ativo Líquido. Essa demonstração deve ser elaborada
Alternativas
Q4305679 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:


Um Plano de Benefícios na modalidade de Benefício Definido (BD) apresenta os seguintes dados ao final do exercício de 202X:

Patrimônio de Cobertura do Plano: R$ 50.000.000

Provisões Matemáticas: R$ 45.000.000

Ajuste de Precificação (Títulos Marcados na Curva/HTM): R$ 3.000.000 (valor positivo)

Duração do Passivo (Duration): 9 anos
Utilizando a duração do passivo (duration) informada, qual o limite máximo legal para a constituição da Reserva de Contingência desse plano (em R$)?
Alternativas
Q4305677 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:


Um Plano de Benefícios na modalidade de Benefício Definido (BD) apresenta os seguintes dados ao final do exercício de 202X:

Patrimônio de Cobertura do Plano: R$ 50.000.000

Provisões Matemáticas: R$ 45.000.000

Ajuste de Precificação (Títulos Marcados na Curva/HTM): R$ 3.000.000 (valor positivo)

Duração do Passivo (Duration): 9 anos
Qual o valor do Equilíbrio Técnico desse plano e sua respectiva classificação (em R$)?
Alternativas
Q4305676 Contabilidade Geral
Considere os seguintes saldos contábeis de um determinado Plano de Benefícios de uma Entidade Fechada de Previdência Complementar (EFPC) ao final de um exercício:

Ativo Total: R$ 2.000.000
Passivo Exigível Operacional: R$ 150.000
Passivo Exigível Contingencial: R$ 50.000
Fundo Previdencial: R$ 300.000
Fundo Administrativo: R$ 80.000
Fundo de Garantia das Operações com Participantes: R$ 20.000

Com base nessas informações, o valor do Patrimônio de Cobertura desse plano é (em R$):
Alternativas
Q4305675 Contabilidade Geral
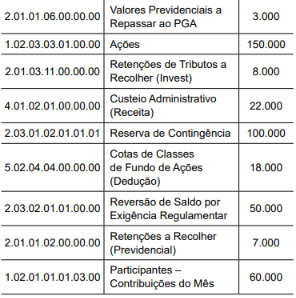
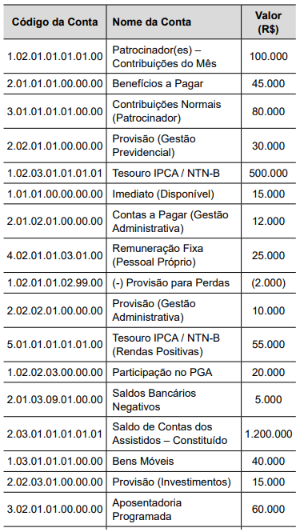
Considere os seguintes saldos de um Plano de Benefícios ao final do exercício (em R$) para responder à questão:

Captura_de tela 2026-09-16 074308.png (302×530)
Captura_de tela 2026-09-16 074322.png (296×298)
Qual o valor total do Passivo Exigível Contingencial (em R$)?
Alternativas
Q4305671 Contabilidade Geral
No que se refere à estrutura do grupo – Patrimônio Social no Plano de Contas das Entidades Fechadas de Previdência Complementar, assinale a alternativa correta.
Alternativas
Q4305670 Contabilidade Geral
No que se refere à distinção estrutural e funcional entre a Gestão Previdencial e a Gestão Administrativa no Plano de Contas das Entidades Fechadas de Previdência Complementar, assinale a alternativa correta.
Alternativas
Q4305669 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:

Um plano de benefícios na modalidade de Contribuição Variável (CV) apresenta os seguintes dados financeiros ao final do exercício de 20X1 (valores em R$):

Ativo Líquido no início do exercício: 150.000
Ativo Total ao final do exercício: 215.000
Exigível Operacional ao final do exercício: 8.000
Exigível Contingencial ao final do exercício: 4.000
Operações Transitórias (Passivo) ao final do exercício: 3.000

Adições Previdenciais durante o ano:
Contribuições (Patrocinador e Participantes): 25.000
Resultado Positivo Líquido dos Investimentos: 18.000
Portabilidade (Entradas): 2.000

Destinações Previdenciais durante o ano:
Benefícios Pagos: 12.000
Resgates e Portabilidade (Saídas): 5.000
Custeio Administrativo (Repasse ao PGA): 1.000
Qual o valor do Acréscimo/Decréscimo no Ativo Líquido (resultado das movimentações do ano) apurado na Demonstração da Mutação do Ativo Líquido (DMAL) (em R$)?
Alternativas
Q4305668 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:

Um plano de benefícios na modalidade de Contribuição Variável (CV) apresenta os seguintes dados financeiros ao final do exercício de 20X1 (valores em R$):

Ativo Líquido no início do exercício: 150.000
Ativo Total ao final do exercício: 215.000
Exigível Operacional ao final do exercício: 8.000
Exigível Contingencial ao final do exercício: 4.000
Operações Transitórias (Passivo) ao final do exercício: 3.000

Adições Previdenciais durante o ano:
Contribuições (Patrocinador e Participantes): 25.000
Resultado Positivo Líquido dos Investimentos: 18.000
Portabilidade (Entradas): 2.000

Destinações Previdenciais durante o ano:
Benefícios Pagos: 12.000
Resgates e Portabilidade (Saídas): 5.000
Custeio Administrativo (Repasse ao PGA): 1.000
Qual o valor total das Adições a ser reportado na Demonstração da Mutação do Ativo Líquido (DMAL) do exercício (em R$)?
Alternativas
Q4305662 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:


    Uma Entidade Fechada de Previdência Complementar (EFPC) está finalizando o balanço do exercício e submete três contingências jurídicas à análise de seus consultores, para fins de registro e divulgação:
    Cenário 1 (Reflexos de Reclamatória Trabalhista): um grupo de assistidos obteve ganho de causa contra o patrocinador em verbas salariais. Agora, pleiteiam o reflexo dessas verbas no cálculo da complementação de aposentadoria paga pela EFPC. Com base na jurisprudência firmada e na fase do processo, a assessoria jurídica classifica o risco de perda como provável e o cálculo atuarial permite uma estimativa confiável da obrigação.
    Cenário 2 (Revisão de Contrato de Financiamento Imobiliário): mutuários questionam as taxas de juros aplicadas em seus contratos de crédito. Os advogados avaliam que a tese da entidade é sustentável, mas há decisões conflitantes nos tribunais, classificando a probabilidade de perda como possível.
    Cenário 3 (Multa Administrativa da Previc): a autarquia aplicou uma sanção por erro formal em relatórios de investimentos. A entidade apresentou defesa demonstrando que o erro foi do sistema do órgão regulador. Os peritos avaliam a chance de saída de recursos como remota.
No que se refere à transparência e aos registros para os cenários 2 e 3, assinale a alternativa que descreve os procedimentos corretos.
Alternativas
Q4305661 Contabilidade Geral
Considere o enunciado a seguir para responder à questão:


    Uma Entidade Fechada de Previdência Complementar (EFPC) está finalizando o balanço do exercício e submete três contingências jurídicas à análise de seus consultores, para fins de registro e divulgação:
    Cenário 1 (Reflexos de Reclamatória Trabalhista): um grupo de assistidos obteve ganho de causa contra o patrocinador em verbas salariais. Agora, pleiteiam o reflexo dessas verbas no cálculo da complementação de aposentadoria paga pela EFPC. Com base na jurisprudência firmada e na fase do processo, a assessoria jurídica classifica o risco de perda como provável e o cálculo atuarial permite uma estimativa confiável da obrigação.
    Cenário 2 (Revisão de Contrato de Financiamento Imobiliário): mutuários questionam as taxas de juros aplicadas em seus contratos de crédito. Os advogados avaliam que a tese da entidade é sustentável, mas há decisões conflitantes nos tribunais, classificando a probabilidade de perda como possível.
    Cenário 3 (Multa Administrativa da Previc): a autarquia aplicou uma sanção por erro formal em relatórios de investimentos. A entidade apresentou defesa demonstrando que o erro foi do sistema do órgão regulador. Os peritos avaliam a chance de saída de recursos como remota.
Considerando o Cenário 1, assinale a alternativa que está de acordo com o tratamento contábil obrigatório para a Entidade Fechada de Previdência Complementar (EFPC).
Alternativas
Q4305648 Contabilidade Geral
Em relação às diretrizes para elaboração e divulgação de Notas Explicativas em Entidades Fechadas de Previdência Complementar (EFPC), assinale a alternativa correta.
Alternativas
Respostas
21: A
22: E
23: A
24: C
25: E
26: D
27: D
28: D
29: E
30: B
31: C
32: E
33: A
34: B
35: C
36: A
37: C
38: E
39: A
40: D