Questões de Concurso
Sobre procedimentos específicos em contabilidade geral
Foram encontradas 2.107 questões


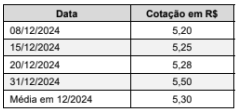
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
• Processo A: a perda é classificada como provável e o valor pode ser estimado com confiabilidade. • Processo B: a perda é classificada como possível, sem estimativa confiável do valor. • Processo C: a perda é classificada como remota.
De acordo com a CPC 25, assinale a alternativa correta.

A compra ocorreu no dia 30/06/2021, a empresa tem como política utilizar os caminhões até atingirem 1.000.000 de quilômetros rodados em um prazo máximo de 8 anos. O valor residual estimado para venda do caminhão no final da vida útil era R$ 600.000 e a empresa calcula a despesa de depreciação em função dos quilômetros rodados. Em 30/06/2024, o caminhão já tinha rodado 400.000 quilômetros e a empresa o vendeu por R$ 1.350.000, à vista. O resultado apurado na venda do caminhão e evidenciado na demonstração do resultado de 2024 foi
Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.
O eSocial é o sistema de escrituração digital das obrigações fiscais, previdenciárias e trabalhistas que, ao centralizar as informações em ambiente unificado, passou a substituir diversas obrigações acessórias anteriores, como o CAGED e a RAIS, além de servir como base para o FGTS‑Digital, que substituiu a GFIP/SEFIP.
Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.
Considerando‑se a folha de pagamento de R$ 350.000 e as alíquotas informadas, INSS patronal de 20%, RAT ajustado de 1%, contribuição de terceiros de 5,8% e FGTS de 8%, o total de encargos patronais devidos pela DELTA S.A. é de R$ 121.800.
Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.
A EFD‑Reinf é uma escrituração fiscal digital integrante do SPED, sendo utilizada para declarar retenções na fonte e outras informações fiscais e previdenciárias não relacionadas ao trabalho. Dessa forma, por ser um sistema autônomo e independente, as informações nela prestadas não guardam relação com a geração da DCTFWeb, que utiliza exclusivamente os dados declarados no eSocial.
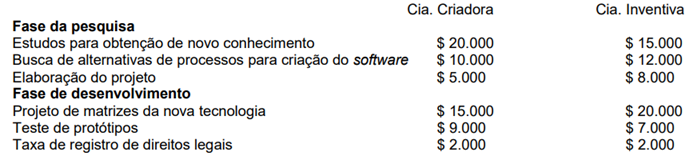
Considere, ainda, que:
a) Ambas as companhias evidenciaram viabilidade técnica para concluir o ativo intangível de forma que ele seja disponibilizado para uso ou venda;
b) Ambas as companhias têm a intenção de concluir o ativo intangível e de usá-lo ou vendê-lo;
c) Ambas as companhias possuem capacidade para usar ou vender o ativo intangível;
d) Ambas as companhias demonstraram a forma como o ativo intangível deve gerar benefícios econômicos futuros, tal como a existência de mercado para os produtos do ativo intangível ou para o próprio ativo intangível ou, caso este se destine ao uso interno, a sua utilidade;
e) A Cia. Criadora possui disponibilidade de recursos técnicos, financeiros e outros recursos adequados para concluir seu desenvolvimento e usar ou vender o ativo intangível. Já a Cia. Inventiva não dispõe de recursos técnicos e financeiros suficientes para concluir o desenvolvimento, mas acredita que conseguirá o restante dos recursos por meio de empréstimo em instituição financeira, quando os recursos de que dispõe se esgotarem; e
f) Ambas as companhias possuem capacidade de mensurar com confiabilidade os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Com base nessas informações, assinale a alternativa correta.
São exemplos de custos diretamente atribuíveis:
1. Taxas de registro de direito legal.
2. Amortização de patentes e licenças utilizadas na geração do ativo intangível.
3. Gastos com o treinamento de pessoal para operar o ativo.
4. Ineficiências identificadas e prejuízos operacionais iniciais incorridos antes do ativo atingir o desempenho planejado.
Assinale a alternativa que indica todas as afirmativas corretas.
O contador responsável pela área fiscal deverá observar corretamente as regras de retenção tributária e o cumprimento das obrigações acessórias. A partir dessa informação, julgue o item seguinte.
A entrega da escrituração contábil digital (ECD) dispensa automaticamente a pessoa jurídica da apresentação da escrituração contábil fiscal (ECF), uma vez que ambas possuem a mesma finalidade declaratória.
O contador responsável pela área fiscal deverá observar corretamente as regras de retenção tributária e o cumprimento das obrigações acessórias. A partir dessa informação, julgue o item seguinte.
A escrituração contábil fiscal (ECF) utiliza informações provenientes da escrituração contábil digital (ECD) para fins de consistência e cruzamento de dados contábeis e fiscais transmitidos pelas pessoas jurídicas.
O contador responsável pela área fiscal deverá observar corretamente as regras de retenção tributária e o cumprimento das obrigações acessórias. A partir dessa informação, julgue o item seguinte.
A escrituração contábil fiscal (ECF) tem por finalidade registrar exclusivamente as informações contábeis da empresa, não contemplando os dados relacionados à apuração do imposto de renda ou da contribuição social.
O contador responsável pela área fiscal deverá observar corretamente as regras de retenção tributária e o cumprimento das obrigações acessórias. A partir dessa informação, julgue o item seguinte.
A escrituração contábil digital (ECD) integra o Sistema Público de Escrituração Digital (SPED) e tem por finalidade substituir a escrituração contábil em papel, mediante a transmissão eletrônica dos livros contábeis e os respectivos termos de abertura e de encerramento.
O contador responsável pela área fiscal deverá observar corretamente as regras de retenção tributária e o cumprimento das obrigações acessórias. A partir dessa informação, julgue o item seguinte.
O eSocial consiste em sistema digital integrante do Sistema Público de Escrituração Digital (SPED), sendo destinado à prestação unificada de informações trabalhistas, previdenciárias e fiscais relativas às relações de trabalho, possibilitando o compartilhamento dessas informações entre órgãos da Administração Pública.
Leia os textos de apoio a seguir:
TEXTO I
“Embora a sustentabilidade tenha se tornado uma preocupação central para muitos gerentes, investidores e consumidores, o movimento ESG ainda tem um ponto de atrito importante: Ainda não há padrões universalmente adotados sobre como as empresas podem medir e relatar seu desempenho em sustentabilidade. Em vez disso, temos um grande número de ONGs trabalhando de forma independente para desenvolver padrões para relatórios de sustentabilidade, o que está criando complexidade e confusão para empresas e investidores. Mas isso pode estar prestes a mudar, graças a uma revolução silenciosa na comunidade contábil.”
BARKER, Richard; ECCLES, Robert G.; SERAFEIM, George. The Future of ESG Is… Accounting? Harvard Business Review. Versão traduzida pelo website. 2020. Disponível em: https://hbr.org/2020/12/the-future-of-esg-isaccounting. Acesso em: 05 fev. 2026.
TEXTO II
“A agenda ESG (ambiental, social e governança) consolidou-se como referência para orientar decisões corporativas e investimentos responsáveis, mas enfrenta um entrave relevante: a ausência de padrões universalmente adotados para mensuração e reporte. Esse cenário contribuiu para a fragmentação do campo, com metodologias e métricas inconsistentes, dificultando a comparabilidade entre empresas, aumentando custos de conformidade e enfraquecendo a confiabilidade dos relatórios. Além disso, a complexidade de medir impactos em cadeias produtivas extensas, somada à diversidade de modelos e agências, favorece distorções e amplia o risco de práticas como o greenwashing, tornando as informações ambientais frequentemente difíceis de interpretar. Como resposta a essa lacuna, a contabilidade de impacto (impact accounting) surge como uma alternativa baseada em padronização, auditabilidade e escalabilidade. A proposta defende a incorporação de externalidades aos sistemas tradicionais de contabilidade de custos, permitindo mensurar custos indiretos impostos à sociedade (como emissões e poluição) por meio de métricas universais e auditorias consistentes. Ao integrar esses custos ao reporte financeiro e, potencialmente, à formação de preços, a contabilidade de impacto tende a reduzir a confusão do ESG, fortalecer a transparência e criar incentivos para que empresas e setores avancem na redução efetiva de impactos ambientais.”
Texto elaborado com base em Giancarlo (2024). GIANCARLO, Charles. Impact Accounting: Raising ESG Reporting Standards. Harvard Business Review, 2024. Disponível em: https://hbr.org/sponsored/2024/04/impactaccounting-raising-esg-reporting-standards. Acesso em: 05 fev. 2026
Com base nos textos e no papel da contabilidade na evidenciação de informações ESG, analise as assertivas a seguir e assinale a alternativa CORRETA:
I. A ausência de padrões universalmente aceitos para mensuração e relato de sustentabilidade contribui para a fragmentação informacional, dificultando a comparabilidade dos relatórios ESG entre empresas.
II. A atuação de múltiplas organizações independentes na criação de padrões e métricas de sustentabilidade tende a aumentar a complexidade e pode gerar insegurança para empresas e investidores quanto à consistência das informações divulgadas.
III. A contabilidade pode contribuir para o fortalecimento do ESG ao fornecer critérios técnicos de mensuração, evidenciação e asseguração, aumentando a comparabilidade e a confiabilidade dos relatórios.
IV. A “revolução silenciosa na comunidade contábil” mencionada no texto indica que a contabilidade não possui relação com a padronização e a confiabilidade das divulgações ESG, permanecendo esse tipo de relatório sob responsabilidade exclusiva de ONGs.
Assinale a alternativa CORRETA:
- Débito: Clientes (Ativo Circulante). - Crédito: Receita Bruta (Conta de Resultado). - Valor: R$ 40.000,00.
Foram realizados os registros contábeis dos tributos com base na legislação vigente.
Sabendo que o Contratante deve reter 2% sobre o valor dos serviços e efetuar o pagamento do valor líquido para o prestador, o registro realizado no mês de fevereiro de 2026 foi o seguinte:
Débito: Banco conta corrente (Ativo Circulante) – R$ 40.000,00. Crédito: Impostos sobre serviços prestados (Conta de resultado) R$ 800,00. Crédito: Clientes (Ativo Circulante) R$ 39.200,00.
Assinale a alternativa que apresenta o resultado do registro contábil efetuado em fevereiro de 2026:

 Conheça nossos planos