Questões de Concurso
Sobre planos de benefícios pós-emprego - evidenciação e contabilização em contabilidade geral
Foram encontradas 150 questões


Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
Variações originadas de planos de previdência pós-emprego com benefício definido podem constar na DRE como ganhos ou como perdas do período.
De acordo com a Resolução CNPC nº 30/2018, na destinação da reserva especial ou no equacionamento de déficit, deve ser observado que
Durante a revisão das demonstrações contábeis de uma entidade supervisionada pela PREVIC, o auditor independente identificou determinadas operações que, embora estivessem amparadas por documentação formal e regularmente aprovadas pelos órgãos internos da entidade, apresentavam características econômicas que poderiam produzir efeitos patrimoniais distintos daqueles inicialmente registrados pela administração ou demandar a divulgação de informações adicionais nas demonstrações contábeis.
Ao discutir o assunto com os responsáveis pela elaboração das demonstrações contábeis, surgiram divergências quanto à necessidade de reavaliação dos registros, da suficiência da documentação de suporte e da extensão das divulgações a serem efetuadas nas notas explicativas. Parte da equipe sustentava que a observância das formalidades documentais seria suficiente para afastar qualquer necessidade de reavaliação dos registros ou de divulgações adicionais, enquanto outros defendiam a prevalência da essência econômica das operações e a necessidade de julgamento profissional na elaboração das demonstrações contábeis.
Considerando as disposições da Resolução PREVIC nº 23/2023, que estabelece procedimentos para aplicação das normas relativas às atividades desenvolvidas pela Superintendência Nacional de Previdência Complementar, bem como normas complementares às diretrizes do Conselho Nacional de Previdência Complementar e do Conselho Monetário Nacional, e as orientações constantes do Guia PREVIC de Melhores Práticas Contábeis e de Auditoria (2021), avalie se as afirmações a seguir estão corretas.
I. A existência de documentação formal e de aprovação pelos órgãos internos da entidade não afasta, por si só, a necessidade de avaliação da essência econômica das operações para fins de reconhecimento, mensuração e evidenciação contábil, quando aplicável.
II. A manutenção da documentação de suporte e das trilhas de auditoria constitui um elemento relevante para a confiabilidade das informações contábeis e para a verificação adequada dos registros e procedimentos adotados pela entidade.
III. A observância das formalidades documentais e dos procedimentos de aprovação interna pode, por si só, afastar a necessidade de divulgações complementares em notas explicativas sobre operações que envolvam estimativas, julgamentos ou incertezas relevantes, desde que seus efeitos patrimoniais tenham sido devidamente registrados.
Está correto o que se afirma em
O auditor independente X iniciou a avaliação dos passivos atuariais e receitas de custeio de uma Entidade Fechada de Previdência Complementar. Ele instruiu sua equipe a testar a conformidade das contribuições normais e facultativas em relação aos rígidos limites normativos vigentes. A validação exige o reconhecimento exato dos direitos creditórios contra o patrocinador e das obrigações administrativas assumidas. O encarregado exigiu profundo rigor técnico na análise dos contratos de cessão de pessoal e no financiamento das despesas essenciais da entidade. Assegurar essa aderência legal é o que previne a equipe de X contra autuações da autarquia por quebra de paridade contributiva.
Sobre o custeio, as despesas e os reflexos patrimoniais (ativos e passivos), avalie, à luz da Lei Complementar nº 108/2001, se as afirmativas a seguir estão corretas.
I. A contabilização de um ativo (direito creditório) contra o patrocinador deve incluir invariavelmente a obrigatoriedade de contrapartida patronal para os aportes de recursos efetuados pelos participantes a título de contribuição facultativa.
II. O limite do passivo assumido pelo patrocinador restringe-se ao plano de custeio previsto, sendo-lhe vedado assumir encargos adicionais para o financiamento dos benefícios ou contribuir normalmente com valor superior ao do participante.
III. A cessão de pessoal pelo patrocinador à entidade fechada é permitida e gera um passivo (obrigação) para a entidade de previdência, uma vez que a legislação determina que os custos correspondentes a essa cessão devem ser ressarcidos.
Está correto o que se afirma em
Ativo Total: R$ 2.000.000
Passivo Exigível Operacional: R$ 150.000
Passivo Exigível Contingencial: R$ 50.000
Fundo Previdencial: R$ 300.000
Fundo Administrativo: R$ 80.000
Fundo de Garantia das Operações com Participantes: R$ 20.000
Com base nessas informações, o valor do Patrimônio de Cobertura desse plano é (em R$):
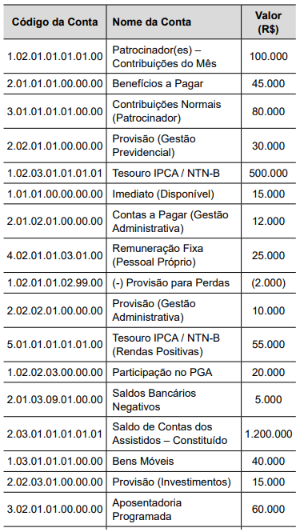
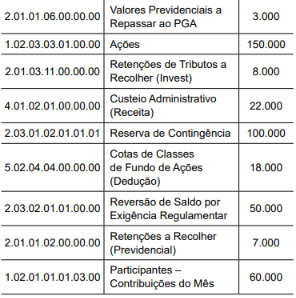
I. Benefícios a empregados são todas as formas de compensação proporcionadas pela entidade em troca de serviços prestados pelos seus empregados ou pela rescisão do contrato de trabalho.
II. Benefícios de curto prazo a empregados são benefícios (exceto benefícios rescisórios) que se espera que sejam integralmente liquidados em até doze meses após a data a que se referem as demonstrações contábeis em que os empregados prestarem o respectivo serviço.
III. Planos de contribuição definida são planos de benefícios pré-emprego nos quais a entidade paga contribuições fixas à entidade separada (fundo), tendo obrigação legal, formalizada e inafastável de pagar contribuições adicionais.
IV. Liquidação é a transação que elimina parcela significativa das obrigações futuras, legais ou não formalizadas, em relação à totalidade dos benefícios oferecidos por plano de benefício definido, inclusive o pagamento de benefícios a empregados ou em seu nome que seja definido nos termos do plano e incluso nas premissas atuariais.
Quais estão corretas?
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
De acordo com a Norma Brasileira de Contabilidade ITG/CFC n.º 2.001/2022, julgue o próximo item.
A demonstração do plano de gestão administrativa (DPGA) por plano de benefícios é de elaboração obrigatória e deve incluir, em sua estrutura, os itens relativos às despesas com fomento.

 Conheça nossos planos