Questões de Concurso
Sobre planos de benefícios pós-emprego - evidenciação e contabilização em contabilidade geral
Foram encontradas 150 questões


A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Eventos futuros esperados podem ser particularmente importantes na mensuração de provisões de uma EFPC.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
No ativo, para não ocorrer duplicidade de valores, são zeradas as contas de participação no fundo administrativo e as contas a pagar de custeio administrativo pelo balancete auxiliar de operações comuns.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
As contas patrimoniais do passivo de uma EFPC representam a consolidação dos patrimônios de todos os planos de benefícios e do plano de gestão administrativa (PGA), que é demonstrado por gestão previdencial, investimento e administrativo.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
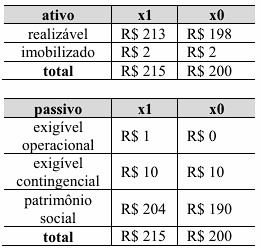
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
As perdas prováveis em ativos financeiros devem ser contabilizadas a débito de conta de dedução/variação negativa, em contrapartida à conta redutora do grupo patrimonial correspondente.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
O valor dos investimentos imobiliários pode ser reavaliado de forma positiva ou negativa, sendo o produto desse procedimento registrado contabilmente em até 180 dias da emissão do laudo de reavaliação apropriado.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O reconhecimento da contribuição de participante autopatrocinado pode ser efetuado diretamente contra a respectiva conta de resultado credora.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O registo de contingências associadas aos investimentos da entidade se realiza a crédito do grupo de resultados 5.03.00.00.00.00.00 – contingências, em contrapartida à adequada conta patrimonial passiva.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
A apuração do resultado do plano de benefícios é imediatamente sucedida pela precificação dos recursos garantidores desse plano.
A respeito da apuração de resultado de planos de benefícios, julgue o item subsequente.
O resultado deficitário acumulado apurado ao final de cada exercício social que ultrapassar o limite de déficit deve ser equacionado, não podendo ser inferior a 2% das provisões matemáticas.
De acordo com o CPC 12 (R1) - AJUSTE A VALOR PRESENTE, o ajuste é
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
Como regra geral, os benefícios a empregados devem ser reconhecidos como passivos, quando os serviços forem prestados pelos empregados em troca de benefícios a serem pagos no futuro, ou como despesas, quando a entidade se utilizar do benefício econômico proveniente dos serviços recebidos dos empregados em troca desses benefícios.
I. As entidades provedoras de benefícios sociais devem elaborar relatórios contábeis de propósito geral que forneçam informações sobre a sustentabilidade de longo prazo das finanças da entidade.
II. A entidade deve reconhecer a despesa de plano de benefício social no mesmo momento em que reconhece o passivo.
III. O passivo de plano de benefício social deve ser aumentado à medida que os pagamentos do benefício social são realizados.
No tocante ao fundo administrativo, julgue o item seguinte.
Os planos de benefícios possuem participação no fundo administrativo do plano de gestão administrativa, quando positivo.
À luz do disposto na Resolução CNPC n.º 43/2021, julgue o seguinte item, a respeito da contabilidade de uma EFCP.
As contribuições e os pagamentos de benefícios dos autopatrocinados e de participantes de planos de benefícios de instituidores podem ser registrados somente com base no regime de competência, sendo proibida a utilização de qualquer outro regime contábil distinto deste.
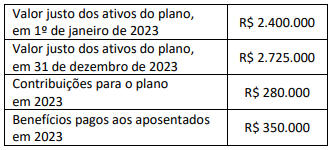
A taxa de desconto (juros) é de 7%.
Considerando as informações apresentadas, o inspetor da CVM identificou que o(a):

 Conheça nossos planos