Questões de Concurso
Sobre planos de benefícios pós-emprego - evidenciação e contabilização em contabilidade geral
Foram encontradas 150 questões


No exercício lucrativo, ela destina parte do lucro líquido à formação de reserva, com a finalidade de compensar, nos exercícios seguintes, a diminuição do lucro decorrente de perda julgada provável, cujo valor pode ser estimado.
O procedimento realizado pela empresa representa constituição de reserva
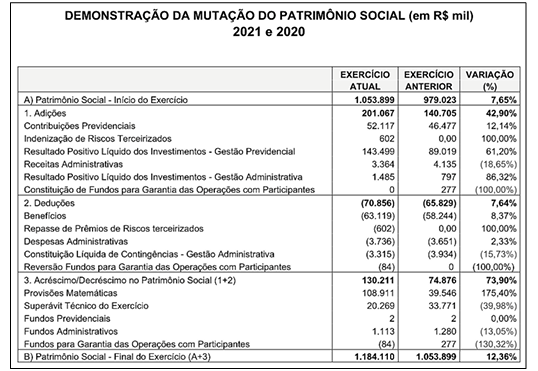
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Em 31/12/2021, uma entidade apresentava as seguintes contas em seu balanço patrimonial:
Receita de venda recebida antecipadamente: R$ 50.000,00;
Clientes com vencimento em 90 dias: R$ 20.000,00;
Perdas estimadas com crédito de liquidação duvidosa: R$ 3.000,00;
Estoques com previsão de venda de 60 dias: R$ 44.000,00;
Perdas estimadas com estoque: R$ 2.000,00;
Empréstimo a sócio para recebimento em 45 dias: R$ 16.000,00;
Caixa e equivalente de caixa: R$ 35.000,00;
Empréstimo bancário para pagamento em 120 dias: R$ 30.000,00.
Com base nos dados acima, qual o Ativo Circulante da entidade, em 31/12/2021?
Qual o lançamento correto a ser realizado no momento do pagamento?
No que se refere aos benefícios a empregados, julgue o item subsequente.
Uma licença remunerada de quinze meses em razão do tempo
de serviço é um benefício de longo prazo a empregado.
No que se refere aos benefícios a empregados, julgue o item subsequente.
A contabilização dos planos de contribuição definida é
complexa, porque são necessárias premissas atuariais para
mensurar a obrigação e a despesa do plano.
No que se refere aos benefícios a empregados, julgue o item subsequente.
Os benefícios pós-emprego são aqueles pagos aos
ex-empregados em até doze meses após o rompimento do
vínculo empregatício.
No que se refere aos benefícios a empregados, julgue o item subsequente.
A empresa que obtém serviços de diretores de outra
companhia não é obrigada a divulgar os benefícios pagos
a eles.
No que se refere aos benefícios a empregados, julgue o item subsequente.
Os valores pagos ao empregado em razão do término do seu
contrato de trabalho por justa causa são denominados
benefícios rescisórios.
Uma entidade apresentou os seguintes saldos relativos ao seu plano de benefício definido:
• Valor presente da obrigação: R$ 33 milhões
• Valor justo dos ativos do plano: R$ 37 milhões
• Perdas atuariais: R$ 3 milhões não reconhecidos
• Custo do serviço passado: R$ 2 milhões não reconhecidos
• Valor presente dos reembolsos futuros disponíveis e redução nas contribuições futuras: R$ 1 milhão
Considerando-se apenas as informações apresentadas, de acordo com o CPC 33, a entidade deve
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
Os instrumentos de dívidas de patrocinador relativos aos
financiamentos de serviço passado e de déficit técnico
equacionado devem ser registrados contabilmente no grupo
denominado de operações contratadas, no realizável
previdencial, no passivo.
O risco de perda na carteira de créditos dos fundos de pensão deve ser avaliado conforme a metodologia, que é de livre escolha de cada entidade, bem como deve ser evidenciado em conta própria no balanço patrimonial.
De acordo com o Pronunciamento CPC 33 (R1) – Benefícios a empregados, um exemplo de benefício de longo prazo aos empregados refere-se a:
Julgue o seguinte item, a respeito da contabilização de operações contábeis diversas.
Os aluguéis já pagos relativos a períodos de utilização do
imóvel até a data de encerramento do balanço são
considerados despesas pagas antecipadamente e devem ser
registrados no ativo circulante.
Tendo como base os dados fornecidos pela Empresa Vida S/A, qual é o montante da transformação das horas sexagesimais para horas centesimais?

 Conheça nossos planos