Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Q486052
Contabilidade Geral
O Estatuto Social da Cia. Distribuição S.A. determina a seguinte destinação do lucro:
- Reserva Estatutária - 10% do lucro líquido.
- Dividendo Mínimo Obrigatório - 40% do lucro líquido.
Sabe-se que no período o lucro líquido apurado foi de R$ 100.000,00 e que a Assembleia aprovou um orçamento de capital para um determinado projeto e a constituição de uma Reserva para Expansão até o limite de R$ 60.000,00 do lucro, para a realização dos investimentos constantes no orçamento aprovado. Sabe-se, ainda, que a Reserva Legal não ultrapassará o limite estabelecido na Lei Societária com a incorporação do valor correspondente ao lucro do período.
O valor retido como Reserva para Expansão e o valor do Dividendo Mínimo Obrigatório foram, respectivamente,
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477867
Contabilidade Geral
Após apurar o Lucro Líquido do exercício de 2009 no valor
de R$ 200.000,00, o Patrimônio Líquido da Cia. Invernada
passa a ter a seguinte composição:
Composição do Patrimônio Líquido
antes da distribuição de 2009 Saldos (R$)
Capital Social 600.000
Capital Social a Integralizar (300.000)
Reserva Legal 55.000
Reserva de Capital 30.000
Reserva de Lucros 35.000
Lucro / Prejuízos Acumulados 200.000
Total 620.000
O saldo da conta Lucros/Prejuízos Acumulados registra apenas o Lucro Líquido apurado em dezembro de 2009. O estatuto da empresa determina que a distribuição do saldo obedeça à seguinte destinação: cálculo da Reserva Legal na forma da legislação societária; 40% dos lucros auferidos serão destinados aos dividendos; 10% para Reservas de Lucros e o restante do lucro deve ficar retido, de acordo com o orçamento de capital aprovado pela assembleia geral.
Com base nessas informações, pode-se afirmar que
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477848
Contabilidade Geral
Os gastos com corretagem decorrentes da compra de ações da própria empresa, para manutenção em tesouraria, devem ser registrados como:
Q476085
Contabilidade Geral
Quanto à elaboração das demonstrações contábeis, analise as afirmativas a seguir.
I. O lucro líquido do exercício apurado na demonstração do resultado do exercício terá sempre o mesmo valor que o saldo final de caixa e equivalentes apurado na demonstração do fluxo de caixa.
II. Para encerrar o balanço patrimonial de uma empresa de sociedade por ações, é necessário transferir o valor da provisão do imposto de renda e da contribuição social sobre o lucro liquido, bem como do lucro líquido do exercício apurados na demonstração do resultado do exercício, para o passivo circulante e para o patrimônio líquido, respectivamente.
III. O saldo final do patrimônio líquido constante do balanço patrimonial de uma empresa de sociedade por ações será sempre igual à linha do total de cada conta evidenciada na demonstração das mutações do patrimônio líquido, do mesmo exercício findo.
Assinale:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466232
Contabilidade Geral
Com relação ao tratamento dos itens de patrimônio líquido, julgue o item subsequente.
Não é possível haver ágio na emissão de ações sem valor nominal.
Não é possível haver ágio na emissão de ações sem valor nominal.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466231
Contabilidade Geral
Com relação ao tratamento dos itens de patrimônio líquido, julgue o item subsequente.
As partes beneficiárias emitidas pelas companhias abertas são títulos negociáveis, sem valor nominal, que não compõem o capital social.
As partes beneficiárias emitidas pelas companhias abertas são títulos negociáveis, sem valor nominal, que não compõem o capital social.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466230
Contabilidade Geral
Com relação ao tratamento dos itens de patrimônio líquido, julgue o item subsequente.
O prejuízo apurado em determinado exercício não pode ser compensado com lucros acumulados em exercícios anteriores.
O prejuízo apurado em determinado exercício não pode ser compensado com lucros acumulados em exercícios anteriores.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466229
Contabilidade Geral
Com relação ao tratamento dos itens de patrimônio líquido, julgue o item subsequente.
Se determinada empresa receber subvenção do governo federal para a realização de investimentos, ela poderá excluir do lucro líquido a subvenção recebida.
Se determinada empresa receber subvenção do governo federal para a realização de investimentos, ela poderá excluir do lucro líquido a subvenção recebida.
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462181
Contabilidade Geral
A Cia. Verde & Amarelo realizou no primeiro semestre de 2013 as seguintes operações:
I. Aumentou o capital social em R$ 80.000,00, sendo 50% com Reservas de Lucros existentes em 31/12/2012 e 50% em dinheiro.
II. Adquiriu ações de sua própria emissão por R$ 30.000,00.
III. Emitiu debêntures no valor total de R$ 50.000,00, tendo incorrido em custos de transação de R$ 4.000,00 e recebido R$ 2.000,00 de prêmio pela sua emissão.
IV. Apurou um lucro líquido no semestre de R$ 200.000,00 com a seguinte destinação: Reserva Legal: R$ 10.000,00; Reserva Estatutária: R$ 20.000,00; Dividendos Obrigatórios: R$ 50.000,00. O restante do lucro foi retido para expansão.
O reconhecimento dessas operações aumentou o Patrimônio Líquido da Cia. Verde & Amarelo, no primeiro semestre de 2013, em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462175
Contabilidade Geral
A Cia. Reconhecedora S.A. é uma empresa comercial e possuía, em 31/07/2013, a seguinte situação patrimonial:
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
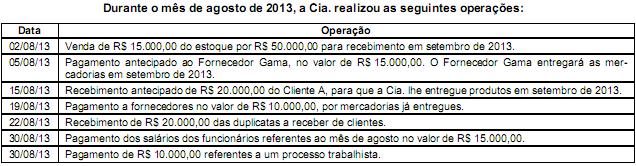
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458515
Contabilidade Geral
Em 30/09/2013, a empresa WRO, sociedade anônima de capital aberto, após análise de documentos, verificou que faltava realizar os registros contábeis referentes às seguintes operações:
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455436
Contabilidade Geral
No que se refere aos conceitos básicos de contabilidade, julgue o item que se segue.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437552
Contabilidade Geral
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
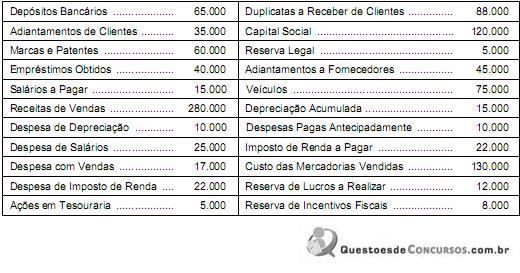
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427332
Contabilidade Geral
Uma sociedade empresária possuía, em 1º.1.2012, os seguintes saldos em suas contas patrimoniais:
Capital Subscrito - R$100.000,00
Capital a Integralizar - R$40.000,00
Reserva Legal - R$1.800,00
Reserva para Contingências - R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
Integralização de capital no valor de R$15.000,00.
Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427327
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:

Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Patrimônio Líquido é igual a:
Q427290
Contabilidade Geral
No Balanço Patrimonial de uma sociedade empresária verificou-se que o ativo aumentou R$80.000,00, durante o ano de 2012, e o passivo exigível teve um acréscimo de R$70.000,00.
Diante das informações acima, o Patrimônio Líquido nesse período:
Diante das informações acima, o Patrimônio Líquido nesse período:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q427162
Contabilidade Geral
Texto associado
Uma sociedade empresária em seu exercício findo em 2012, apresentava os seguintes dados extraídos da Demonstração das Mutações do Patrimônio Líquido – DMPL.

De acordo com os dados acima, a variação total do Patrimônio Líquido, apresentada na DMPL, foi de:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425655
Contabilidade Geral
Texto associado
As empresas A e B, sem participação entre elas, decidiram se fundir constituindo uma nova empresa C, atendendo a todos os requisitos legais ou normativos necessários e indispensáveis para a realização da fusão e, de acordo com os seus respectivos termos, a empresa A foi considerada a empresa adquirente, para efeitos contábeis. Balanços apresentados pelas empresas elaborados na data da fusão.

De acordo com as normas vigentes, a empresa B avaliou seu patrimônio, pelo valor justo, apurando que:
Ativo Circulante e Passivo Circulante: serão mantidos os valores contábeis Ativo Não Circulante: um galpão já totalmente depreciado foi avaliado em 150.000,00
Desconsiderando qualquer efeito tributário e considerando somente as informações recebidas, o valor do Capital Próprio da nova Empresa C, em reais, é
Q413459
Contabilidade Geral
Em decorrência da Lei n.º 11.638/07, que alterou e complementou a Lei n.º 6.404/76, no balanço patrimonial, a diferença entre os ativos e passivos está representada pelo patrimônio líquido, que por sua vez representa a figura dos investidores, sócios ou donos e está apresentado por várias rubricas. Dentre estas, aquela que representa as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo, enquanto não computadas no resultado do exercício em obediência ao regime de competência, é a denominada
Q412286
Contabilidade Geral
Com relação ao Patrimônio Líquido, é correto afirmar que

 Conheça nossos planos