Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Sobre a elaboração das demonstrações financeiras e de acordo com as disposições da legislação societária aplicáveis a essa companhia, é correto afirmar que:
I. O capital de terceiros é constituído pelo total dos saldos de todas as contas que compõem o subgrupo Patrimônio Líquido, do Ativo.
II. O total bruto dos passivos com terceiros de uma empresa é demonstrado exclusivamente pelo saldo do subgrupo Circulante do Passivo.
III. O total dos investimentos que a empresa faz para a constituição dos seus ativos é revelado pelos subgrupos Exigível a Longo Prazo e Circulante do Passivo.
IV. Com relação à alternativa III, imediatamente anterior, deve ser considerado que os investimentos praticados pela organização estão sempre expressos nos diferentes subgrupos do Ativo.
É correto o que se afirma em

Os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido; dessa forma, um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade é definido como
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.

A companhia “Ficou Quente Comércio de Cérebros S.A.”, possuía um Patrimônio Líquido em 01.01.2014 como segue: Capital Social R$ 400.000; Reserva de Capital R$ 40.000 e Reserva Legal R$ 75.000. Em 31.12.2014, apurou lucro líquido do exercício na ordem de R$ 120.000,00. O estatuto determina a constituição apenas da reserva obrigatória, e o saldo remanescente deve ser distribuído a título de dividendos a serem pagos no exercício seguinte.
A companhia “Ficou Quente Comércio de Cérebros S.A.”, possuía um Patrimônio Líquido em 01.01.2014 como segue: Capital Social R$ 400.000; Reserva de Capital R$ 40.000 e Reserva Legal R$ 75.000. Em 31.12.2014, apurou lucro líquido do exercício na ordem de R$ 120.000,00. O estatuto determina a constituição apenas da reserva obrigatória, e o saldo remanescente deve ser distribuído a título de dividendos a serem pagos no exercício seguinte.
O balancete de verificação da companhia “Aquecendo Comércio de Motores Ltda.” apresenta os seguintes saldos contábeis em 31.12.2014:
Descrição / R$
Receita bruta de venda 30.000
Imobilizações 26.500
Fornecedores 14.000
Capital social integralizado 13.000
Bancos conta movimento 12.000
Despesas gerais 10.000
Estoque inicial de mercadorias 9.100 correspondente a 100 unidades
Depreciação acumulada 9.000
Compra de mercadorias 4.400 correspondente a 50 unidades
ICMS sobre as vendas 7.000
Reserva de capital 2.000
Salários a pagar 4.000
Despesas financeiras 3.000
Com base somente nessas informações e após apurado o custo das mercadorias vendidas pelo método do preço médio, sabendo-se que o inventário final de mercadoria em 31.12.2014 totalizou 30 unidades, encerradas as contas de resultado, preparados o balanço patrimonial e a demonstração do resultado em 31.12.2014, assinale a alternativa correta.
O valor recebido como adiantamento para futuro aumento de capital, com o objetivo de atender à representação fidedigna, deve estar vinculado ao seguinte grupo do Balanço Patrimonial da controlada:
Conta Saldo em R$
Capital Social 4.000.000,00
Reserva Legal 720.000,00
Reserva Estatutária 300.000,00
Reserva para Expansão 380.000,00
Patrimônio Líquido Total 5.400.000,00
No ano de 2014, a empresa apurou o lucro líquido de R$ 2.000.000,00 e constituiu apenas a Reserva Legal de acordo com as regras definidas na Lei das Sociedades por Ações. O estatuto social da empresa não estabelece o valor dos dividendos mínimos obrigatórios. Os valores da Reserva Legal e do total do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2014 foram, respectivamente, em reais,
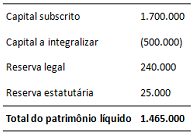
Durante o exercício de x2, os subscritores do capital social da companhia integralizaram R$ 125.000, em caixa. O lucro líquido apurado pela companhia durante esse exercício foi de R$ 600.000. Por proposta da diretoria da Delta S.A., a assembleia geral da companhia aprovou a constituição de uma reserva para fazer frente a prováveis perdas com multas rescisórias decorrentes do futuro encerramento de uma unidade de negócios e consequente demissão dos trabalhadores dessa unidade, no total de R$ 100.000. Além disso, o estatuto da companhia prevê a constituição de reservas para aumento de capital, no montante de 10% do lucro líquido, limitadas ao total do capital integralizado, mas é omisso quanto aos dividendos obrigatórios. Assim, a companhia deverá distribuir a seus acionistas, a título de dividendo obrigatório relativo ao exercício de x2, o montante de:

A parcela do lucro líquido do exercício que tenha sido gerada por doações e subvenções governamentais pode, por decisão da assembleia geral, ser destinada à constituição de reserva de incentivos fiscais; no entanto, essa parcela não pode ser excluída da base de cálculo do dividendo obrigatório.
O excesso de ações em tesouraria é calculado pelo montante que superar o saldo de lucros e o total de reservas disponíveis, e esse excesso deve ser alienado no prazo fixado em lei, cuja expiração determina o cancelamento das ações.
O passivo a descoberto ocorre quando o ativo é igual ao passivo, fazendo com que o patrimônio líquido seja zero.
Em condições específicas, observada a essência sobre a forma, uma ação preferencial resgatável poderá constituir um passivo — no emissor — e uma debênture poderá ser classificada, também pelo emissor, como um item de patrimônio líquido.
Um lote de 10.000.000 de debêntures foi emitido pela empresa pelo valor nominal unitário de R$ 6,00 para obtenção de um total de recursos no valor de R$ 60.000.000,00. As características dos títulos emitidos foram as seguintes:
− Data da emissão: 31/12/2011
− Prazo total: 20 anos
− Taxa de juros: 12% ao ano
− Pagamentos: parcelas anuais de R$ 8.032.726,80
− Gastos incorridos para a emissão e colocação das debêntures: R$ 1.032.760,80
Como as taxas de juros no mercado apresentavam tendência de queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 65.000.000,00, o que fez com que a taxa de custo efetivo da emissão fosse de 11% ao ano.
O valor da despesa total com os encargos financeiros das debêntures contabilizado no resultado de 2012 foi, em reais:
A Cia. Petrolífera Fundo do Mar S.A. apresentava a seguinte composição do Patrimônio Líquido, em 31/12/2012:
− Capital Social ...........................................................................................................R$ 5.000.000,00
− Reserva Legal ..........................................................................................................R$ 950.000,00
− Reserva Estatutária ..................................................................................................R$ 250.000,00
− Reserva para Expansão ...........................................................................................R$ 150.000,00
Em 2013, a empresa apurou Lucro Líquido de R$ 1.200.000,00 que teve a seguinte destinação:
− Reserva Legal: conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
− Reserva para Expansão: 20% do Lucro Líquido (conforme aprovado em assembleia anterior).
− Dividendos Obrigatórios: 30% do Lucro Líquido antes de qualquer ajuste, conforme estabelecido no Estatuto Social da empresa.
− Saldo remanescente: destinado conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
Os valores que a Cia. Petrolífera Fundo do Mar S.A. deveria apresentar, no Balanço Patrimonial de 31/12/2013, como saldo da conta Dividendos a Pagar no passivo, da conta Reserva Legal no Patrimônio Líquido e do total do Patrimônio Líquido são, respectivamente, em reais:
Reservas de Lucros R$ 315,00.
Ações em Tesouraria R$ 200,00.

 Conheça nossos planos