Questões de Concurso Sobre patrimônio líquido em contabilidade geral

Foram encontradas 1.895 questões

Ano: 2016 Banca: CESPE / CEBRASPE Órgão: DPU Prova: CESPE - 2016 - DPU - Contador |
Q602989 Contabilidade Geral
Com relação às teorias do patrimônio líquido, julgue o item a seguir.

Na teoria da entidade, os juros referentes a empréstimo obtido representam despesas para a sociedade empresária, pois reduzem a riqueza da entidade e não a dos acionistas.
Alternativas
Ano: 2016 Banca: CESPE / CEBRASPE Órgão: DPU Prova: CESPE - 2016 - DPU - Contador |
Q602988 Contabilidade Geral
Com relação às teorias do patrimônio líquido, julgue o item a seguir.

A teoria do proprietário é representada pela equação que descreve o patrimônio líquido como resultado da diferença entre ativo e passivo.
Alternativas
Q1666510 Contabilidade Geral
A demonstração das mutações do patrimônio líquido é o demonstrativo que evidencia a movimentação ocorrida no exercício nos diversos valores que compõem o Patrimônio Líquido, indicando a formação e a utilização do Capital Social e das Reservas, inclusive lucros ou prejuízos acumulados. É (são) evento(s) que afeta(m) o total do patrimônio líquido
Alternativas
Q1666462 Contabilidade Geral

O custo do capital próprio é definido pelo retorno requerido por seus acionistas ou proprietários. A empresa que utiliza deste meio, seja por captação de recursos no mercado acionário ou pela retenção de parte de seus lucros, deve aplicar estes capitais em projetos que atendam às expectativas dos seus acionistas.


Com relação ao custo do capital próprio, assinale a alternativa INCORRETA:

Alternativas
Q1338518 Contabilidade Geral
Patrimônio Líquido pode ser definido como:
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente - BCB |
Q1302619 Contabilidade Geral
Quais os limites mínimos de capital integralizado e de Patrimônio de Referência (PR) uma cooperativa de crédito singular de livre admissão de associados, em área de atuação com população superior a 750 mil habitantes e até 2 milhões de habitantes, deve observar?
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente - BCB |
Q1302597 Contabilidade Geral
Para efeito de elaboração e publicação das demonstrações financeiras do semestre/ exercício da instituição financeira investidora, quando aplicável à avaliação pelo método da equivalência patrimonial, os efeitos do recebimento de juros relativos à remuneração do capital próprio devem ser:
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente - SUSEP |
Q1301717 Contabilidade Geral
A demonstração do patrimônio líquido da Seguradora YZ apresenta as seguintes movimentações relativas ao exercício encerrado em 31.12.2014:
Lucro Líquido ............................................................ R$800.000,00 Constituição de Reserva Legal ................................ R$20.000,00 Constituição de Reserva de Contingências............. R$100.000,00 Constituição de Reserva Estatutárias....................... R$200.000,00
Os valores foram devidamente auditados e atendem aos preceitos da legislação societária. O Estatuto da Seguradora YZ é omisso quanto ao dividendo mínimo obrigatório.
De acordo com a legislação societária vigente, o montante do dividendo a ser distribuído é de:
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente - SUSEP |
Q1301700 Contabilidade Geral
Considere a especificação dos saldos das contas patrimoniais ativas e o valor do patrimônio líquido contábil, abaixo, da Seguradora XYZ em 31.12.X1.
Assinale a opção que apresenta o valor CORRETO do Ativo Total Ajustado e do Patrimônio Líquido Ajustado (PLA), respectivamente, de acordo com o previsto na Resolução CNSP nº 300/13:
ESPECIFICAÇÃO DAS CONTAS SALDO EM R$ 1. Caixa e Bancos 150.000,00 2. Prêmios a Receber 1.200.000,00 3. Despesas Antecipadas – Resseguros 30.000,00 4. Participações Societárias 4.1. - Coligadas/Controladas 320.000,00 5. Créditos Tributários a Recuperar 5.1. - Prejuízos Fiscais de Imposto de Renda 90.000,00 5.2. - Base de Cálculo Negativa de Contribuição Social 60.000,00 5.3. - I.O.F. a Recuperar 20.000,00 6. Imobilizado 6.1. - Imóveis Urbanos 1.500.000,00 6.2. - Imóveis Rurais 280.000,00 7. Intangível 7.1. - Marcas 12.000,00 8. Obras de Arte 8.000,00 ATIVO TOTAL 3.670.000,00 9. PATRIMÔNIO LÍQUIDO CONTÁBIL 2.800.000,00


Alternativas
Q1252791 Contabilidade Geral
NÃO deverá integrar as contas do patrimônio líquido da entidade
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG
Q1208073 Contabilidade Geral
Os executivos de uma empresa resolveram mudar a composição do seu capital. Para tanto, decidiram pegar um empréstimo financeiro de longo prazo em um banco e, com esses mesmos recursos, recompraram 30% das ações da empresa que estavam em livre circulação. Após essa operação, não foi observada nenhuma mudança no total de ativos da empresa. Dessa maneira, caso o lucro líquido seja reduzido na mesma proporção da redução do Patrimônio Líquido, o Retorno Sobre o Patrimônio Líquido da empresa (ROE), após um ano dessa reestruturação de capital:
Alternativas
Ano: 2015 Banca: FEPESE Órgão: Prefeitura de Bombinhas - SC
Q1196706 Contabilidade Geral
Ativo, Passivo e Patrimônio líquido são, respectivamente:
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019959 Contabilidade Geral
O objetivo primário da atividade contábil é o controle do patrimônio empresarial. Marque a alternativa que apresenta a composição correta do patrimônio de uma entidade empresarial.
Alternativas
Q818185 Contabilidade Geral
A parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimento poderá ser destinada para
Alternativas
Q818137 Contabilidade Geral
A empresa Luiz Felipe S/A iniciou suas atividades em 2013 com capital de R$ 2.000,00, sendo 90% integralizado no ato e o restante a ser integralizado no ano seguinte. A empresa apresentou prejuízo de R$ 250,00 em seu primeiro ano de atividade. No ano de 2014, obteve um lucro de R$ 150,00. Com isso, a movimentação do patrimônio líquido desde o início de suas atividades até dezembro de 2014 foi
Alternativas
Q808410 Contabilidade Geral

Uma Sociedade Empresária apresentava, em 1°.1.2014, os seguintes saldos em suas contas de Patrimônio Líquido:
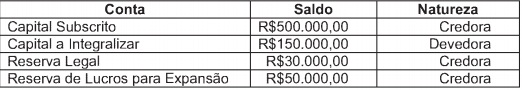
Imagem associada para resolução da questão

Durante o ano de 2014, essa sociedade apresentou as seguintes movimentações:

✓ Integralização de capital em dinheiro no montante de R$80.000,00.

✓ Lucro Líquido do período no montante de R$120.000,00.

✓ Destinação do lucro para dividendos obrigatórios a pagar de R$65.000,00.

✓ Destinação do lucro para Reserva Legal de R$6.000,00.

✓ Destinação do lucro para Reserva de Lucros para Expansão de R$49.000,00.

Considerando que houve apenas esses saldos e movimentações, o saldo do Patrimônio Líquido da empresa, em 31.12.2014, era de:

Alternativas
Q807918 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31.12.2014, os seguintes saldos, após o encerramento e destinação do resultado do período:
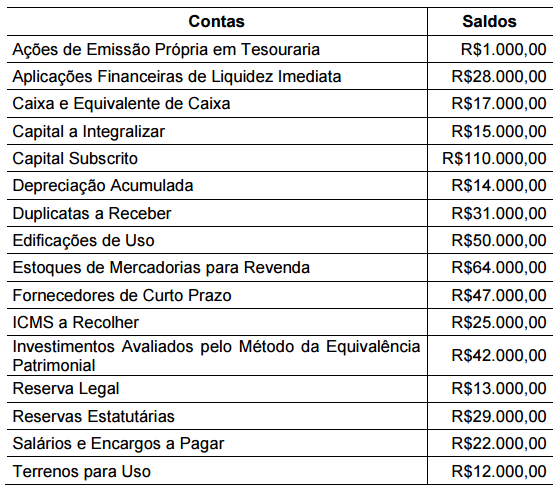
Imagem associada para resolução da questão

Com base nessas informações, o total do Patrimônio Líquido, em 31.12.2014, é de:

Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788826 Contabilidade Geral
A configuração patrimonial concebida como Passivo a descoberto corresponde a:
Alternativas
Q773874 Contabilidade Geral
Tem por finalidade assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital. O enunciado refere-se à
Alternativas
Q764901 Contabilidade Geral
O balanço patrimonial de um companhia apresenta Capital Social de $ 500.000,00. Após o resultado do exercício seguinte, o valor das reservas de contingência atingiram $ 600.000,00. Considerando o que dispõe a Lei das S/As sobre o valor que ultrapassa o Capital Social, o contador deverá
Alternativas
Respostas
1181: E
1182: C
1183: C
1184: B
1185: D
1186: C
1187: A
1188: B
1189: C
1190: C
1191: C
1192: C
1193: D
1194: E
1195: C
1196: A
1197: D
1198: C
1199: B
1200: E