Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


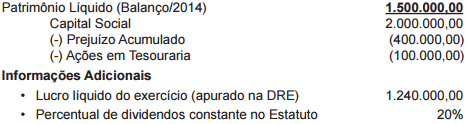
Considerando-se as informações recebidas e as determinações contidas na lei das sociedades por ações, o valor da reserva legal a ser evidenciada no Patrimônio Líquido da Companhia, em 2015, em reais, é
Uma Companhia que foi constituída em 1 de fevereiro de 2013, com o capital social totalmente integralizado de R$ 200.000,00, informou os seguintes percentuais de inflação:
2/fevereiro/2013 a 1/fevereiro/2014 8,00%
2/fevereiro/2014 a 1/fevereiro/2015 10,50%
Considerando-se exclusivamente os dados apresentados e o reconhecimento do inflacionário sobre o patrimônio da empresa, provocados pela correção integral das demonstrações contábeis, o valor do capital social da Companhia, no balanço levantado em 1/fevereiro/2015, em reais, é

A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O patrimônio líquido após a apuração do resultado
do exercício é superior a R$ 10.400.
Considere os dados a seguir:
Conta Saldo R$
Caixa 5.000,00
Bancos 15.000,00
Capital Social 180.000,00
Despesas Gerais 50.000,00
Duplicatas a Pagar 70.000,00
Duplicatas a Receber 80.000,00
Custo das Mercadorias Vendidas 200.000,00
Imóveis 60.000,00
Máquinas e Equipamentos 40.000,00
Lucros acumulados 40.000,00
Vendas 320.000,00
Neste caso pode-se afirmar que o Patrimônio Líquido é de:
Com base na Lei nº 6.404/76, referente ao Patrimônio Líquido, julgue os itens abaixo e marque V para verdadeiro e F para falso.
I. As contas constituídas pela apropriação de lucros da companhia serão classificados como reservas de lucros
II. As ações em tesouraria deverão ser destacadas no balanço na conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
III. A conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
IV. O resultado da correção monetária do capital realizado, enquanto não capitalizado, será ainda registrado como reserva de capital
V. Enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valores atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, nos casos previstos nesta Lei, ou em normas expedidas pela Comissão de Valores Mobiliários, com base na competência conferida pelo § 3° do art. 177 desta Lei, serão classificadas como ajustes de avaliação patrimonial.
Assinale a alternativa que corresponde à sequência CORRETA.
O livro Razão da empresa Educação S/A encerrou o exercício social com as seguintes informações:
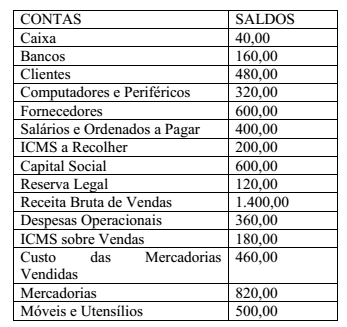
A empresa, ao elaborar o seu Balanço Patrimonial, utilizando-se das contas e dos respectivos
saldos acima, apresentará um patrimônio líquido de
A Cia. K, que possuía dois sócios, apresentava o seguinte balanço patrimonial:

Os dois sócios se desentenderam e decidiram cindir a empresa, formando a Cia. L e a Cia. M.
Na data, verificou-se que o valor justo do terreno era de
R$ 40.000. Além disso, os sócios acordaram que a Cia. L ficaria
com o caixa e os estoques enquanto a Cia. M ficaria com o
terreno.
Julgue o seguintes item, relativos à reavaliação de ativos.
Empresa que, no final de 2008, mantivesse saldo na conta
reserva de reavaliação poderia estorná-lo contra a conta
lucros ou prejuízos acumulados.

A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
A conta ajuste de avaliação patrimonial, que figura no
patrimônio líquido — lado credor do balanço patrimonial —
pode apresentar saldo credor ou devedor.
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
Considerando que o estatuto da empresa Alfa determina
a distribuição de 50% do lucro líquido ajustado a título
de dividendos obrigatórios, o valor a ser distribuído será
de R$ 712.500.
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
Por determinação legal, a empresa deverá constituir 5% do
lucro líquido do período como reserva legal e adicioná-los ao
saldo já existente, o que totalizará R$ 325.000.
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
De acordo com os procedimentos contábeis, o saldo da reserva
de contingência deverá ser revertido na contabilização do lucro
líquido ajustado, visto que essa reserva não foi utilizada no
decurso do exercício social.
Uma sociedade empresária observou um aumento de R$ 100.000 em seu patrimônio líquido entre 01/01/2015 e 31/12/2015.
Assinale a opção que apresenta uma possível causa para esse aumento.
Uma sociedade empresária apresentava o seguinte balanço patrimonial:
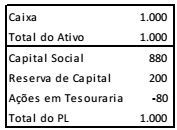
A sociedade empresária alienou suas ações em tesouraria por R$ 90.
Assinale a opção que indica a correta contabilização do resultado
desta alienação.
Marque a alternativa que completa correta e respectivamente as lacunas do texto acima extraído da Lei n.º 6.404/1976.
A subscrição de capital é o compromisso que o sócio assume perante a nova sociedade que está surgindo. O registro correspondente à subscrição pelos sócios de 10.000 ações com valor nominal de R$ 5,00 é:
A empresa Beta Ltda. comprou um equipamento por R$ 36.000,00, pagando 20% de entrada e financiando o restante em seis parcelas. A taxa de depreciação é de 10% ao ano, sendo efetuado o registro da aquisição do equipamento e sua imediata disponibilização. Essa empresa possuía na data de aquisição um patrimônio composto de Disponibilidades – R$ 54.000,00; Obras de arte – R$ 40.000,00 e Dividendos a pagar – R$ 36.000,00. Ao final de seis meses ocorreram o pagamento de todas as parcelas do financiamento e a apropriação da depreciação.
Considerando o exposto, conclui-se que essa empresa terá um Patrimônio Líquido de
No controle do patrimônio, a riqueza líquida de uma entidade ao final de um período pode ser obtida pelo confronto de:

 Conheça nossos planos