Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Aplicações financeiras 26.000 Créditos de operações de seguros 11.000 Provisão para créditos duvidosos (5.000) Despesas antecipadas 9.000 Depósitos judiciais 4.000 Investimentos em seguradoras controladas 2.000 Imóveis destinados a renda 10.000 Diferido 3.000 Total Ativo 60.000
Débitos de operações de seguros 8.000 Depósitos de terceiros 1.000 Provisões técnicas 14.000 Provisões para contingências fiscais 6.000 Receitas de exercícios futuros 2.000 Patrimônio líquido (incluindo reservas de reavaliação de R$ 3.000) 29.000 Total Passivo 60.000
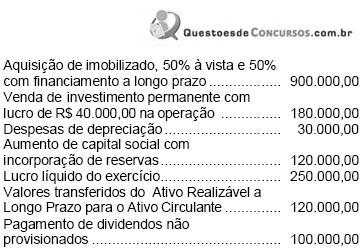
Na demonstração de origens e aplicações de recursos da companhia, utilizando apenas estas informações, é correto afirmar que
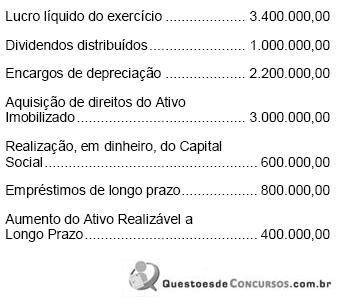
Levando-se em conta apenas essas informações, na Demonstração das Origens e Aplicações de Recursos, elaborada em 31/12/2005, o Capital Circulante Líquido, que em 31/12/2004 era de R$ 4.000.000,00, passou a ser, em R$, de
Analise as seguintes informações retiradas do Razão da Marcial S/A, por ocasião do encerramento do exercício social de 2005:
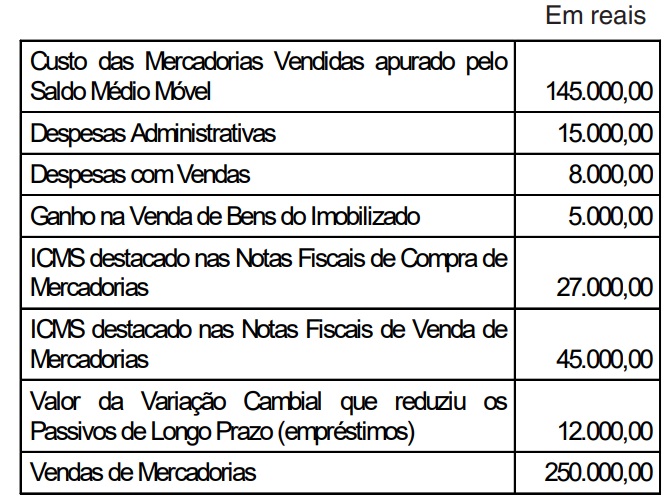
Considerando exclusivamente as informações acima e a teoria contábil para a elaboração da Demonstração do Resultado
do Exercício (DRE), o resultado operacional apurado pela
Companhia, em 2005, em reais, foi:
A Empresa Novidades Ltda, do ramo de roupas prontas, apresentou, ao final de um determinado período de suas operações comerciais, as informações parciais abaixo.
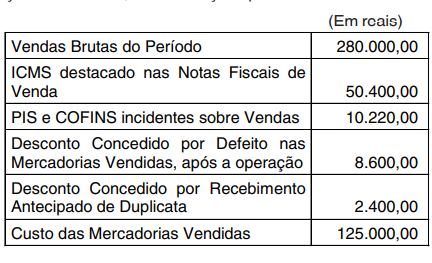
A receita líquida da empresa, nas suas operações comerciais, em reais, é:
Analise cuidadosamente o rol de relatórios elaborados pela Contabilidade.
I - Balanço Patrimonial
II - Demonstração das Mutações do Patrimônio Líquido
III - Demonstração de Lucros e Prejuízos Acumulados
IV - Demonstração de Origens e Aplicações de Recursos
V - Demonstração do Fluxo de Caixa
VI - Demonstração do Resultado do Exercício
VII - Demonstração do Valor Agregado
Os relatórios contábeis exigidos pela Lei das Sociedades por Ações (Lei nº 6.404/76, com nova redação dada pela Lei nº 10.303/01) para as Sociedades por Ações são, apenas:
A sociedade limitada, logo após a sua constituição, em 7 jan. 2005, mediante integralização total do capital social de R$ 10.000,00, em dinheiro, pelos sócios, praticou as seguintes operações, no próprio mês de janeiro: 10/01. Comprou, à vista, bens para revenda, por R$ 6.000,00; 12/01. Comprou, a prazo, bens para revenda, para pagar em 5 parcelas de R$ 800,00 cada uma, ao final de cada mês; 17/01. Vendeu parte dos bens para revenda por R$ 15.000,00, sendo 80% à vista e 20% para 30 dias; 20/01. Pagou o aluguel da loja e do escritório, em dinheiro, R$ 1.500,00; 27/01. Pagou os salários e encargos sociais dos empregados, R$ 1.800,00, em dinheiro; 31/01.Na contagem física,o estoque foi avaliado em R$ 2.000,00. Considerando exclusivamente as informações acima e a boa técnica contábil, o lucro bruto apurado pela empresa, em 01 fev. 2005, em reais, foi:
O total da conta Lucros ou Prejuízos Acumulados é de:
Despesas Incorridas e Pagas..................... R$ 45 000,00
Despesas Não-Incorridas e Pagas............. R$ 150 000,00
Despesas Incorridas e Não-Pagas............. R$ 30 000,00
Receitas Recebidas e Não-Realizadas....... R$ 50 000,00
Receitas Realizadas e Recebidas.............. R$ 75 000,00
Receitas Realizadas e Não-Recebidas R$ 100 000,00
No aludido exercício social, a empresa mandou provisionar imposto de renda e contribuição social sobre o lucro, no valor de R$ 105.000,00, e destinou participação de 10 % para os empregados, 10% para administradores, 5% para reserva legal, além de 50% sobre o lucro ajustado para dividendo mínimo obrigatório.
Após a contabilização dos eventos acima citados a empresa vai evidenciar, no fim da Demonstração do Resultado de Exercício, o lucro líquido no valor de
Considerando-se a necessidade da constituição de nova provisão à base de 3% dos créditos que vão a balanço, pode-se dizer que, com a adoção dessa medida, o lucro da empresa será reduzido em
Ao atualizar a escrituração das contas de resultado, que estavam contabilizadas de acordo com o regime contábil de caixa, a empresa Horizontal S/A verificou que havia despesas pagas, mas não vencidas, no valor de R$ 4.000,00; receitas recebidas, mas não vencidas, no valor de R$ 3.800,00; despesas vencidas, mas não pagas, no valor de R$ 2.500,00; e receitas vencidas, mas não recebidas, no valor de R$ 5.300,00.
Ao ajustar o resultado aos ditames do princípio contábil de competência, o lucro do exercício, certamente, será aumentado em
Instruções: Com base unicamente nos dados fornecidos, responda à questão.
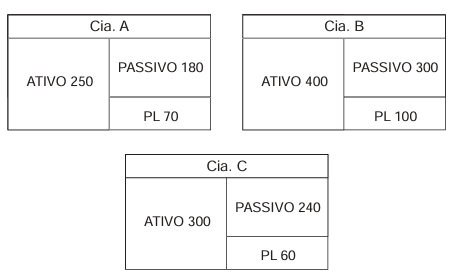
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
Em 2005 as empresas realizaram as seguintes operações:
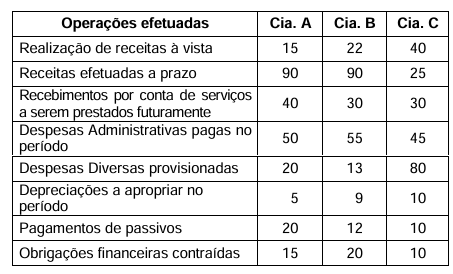
Em relação à apuração do resultado do exercício de 2005, a Cia.
Em relação às Demonstrações Contábeis, considere as seguintes afirmativas:
I. A Demonstração das Mutações do Patrimônio Líquido de acordo com a Lei no 6.404/76 é de apresentação obrigatória para todas as sociedades anônimas.
II. No Balanço Patrimonial está evidenciado o capital de terceiros de uma entidade.
III. Na Demonstração da Conta Lucros/Prejuízos Acumulados é evidenciada a distribuição do resultado do exercício.
IV. A Demonstração de Origens e Aplicação de Recursos evidencia as causas que geram a variação das disponibilidades.
V. A apresentação do Balanço Social é obrigatória apenas para as companhias fechadas.
Está correto o que se afirma APENAS em
No campo da Receita, o resultado foi

 Conheça nossos planos