Questões de Concurso Sobre outras demonstrações em contabilidade geral

Foram encontradas 1.387 questões

Q1380472 Contabilidade Geral

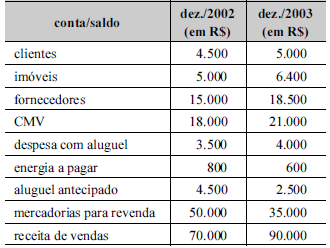
Imagem associada para resolução da questão


Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.


Se a empresa adquiriu os imóveis à vista, houve uma aplicação, sob a ótica da demonstração de origens e aplicação de recursos (DOAR).


Alternativas
Q1376401 Contabilidade Geral

A auditoria procura determinar se as demonstrações e os respectivos registros contábeis de uma entidade merecem ou não confiança. Nesse contexto, julgue o item a seguir, relativos a auditoria, considerando as normas brasileiras de contabilidade.


A carta de responsabilidade da administração deve ser emitida com a mesma data das demonstrações contábeis que estiverem sendo auditadas.
Alternativas
Q1376395 Contabilidade Geral

Julgue o item seguinte, relativos aos demonstrativos contábeis.


A demonstração de origens e aplicações de recursos (DOAR) explica a variação do capital circulante líquido ocorrida de um ano para outro.

Alternativas
Q1376394 Contabilidade Geral

Julgue o item seguinte, relativos aos demonstrativos contábeis.


A destinação do lucro é evidenciada na demonstração das mutações do patrimônio líquido.

Alternativas
Q1368208 Contabilidade Geral
Quanto às demonstrações contábeis e à estrutura do patrimônio das organizações, julgue o item subseqüente. 
O registro de dividendos a pagar representa uma redução do capital circulante líquido da organização e deverá ser classificado como aplicação de recursos na demonstração de origens e aplicação de recursos (DOAR)
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: Polícia Federal
Q1207371 Contabilidade Geral
Acerca de consolidação de demonstrações contábeis, fundamentada nas normas da Comissão de Valores Imobiliários (CVM) e na Lei 6.404/1976, julgue o item que segue.
Segundo a CVM, a elaboração da demonstração da mutação do patrimônio líquido é facultativa para as demonstrações contábeis consolidadas.

Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SERPRO
Q1201661 Contabilidade Geral
No que se refere à elaboração das demonstrações contábeis, julgue o item a seguir.
Ao calcular os dividendos, a empresa deve evidenciar o valor apurado como aplicação na demonstração de origens e aplicação de recursos, independentemente de seu pagamento.
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SESPA-PA
Q1185713 Contabilidade Geral
Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue o item subseqüente.
A elaboração e a publicação da DMPL, juntamente com as demais demonstrações societárias exigidas pela lei, são obrigatórias para as companhias abertas. A DMPL deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados, sendo, assim, dispensada a elaboração e publicação dessa demonstração separadamente.
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SESPA-PA
Q1185508 Contabilidade Geral
Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue o item subseqüente.
Segundo a CVM, as reservas de reavaliação deverão ser apresentadas na demonstração das mutações do patrimônio líquido (DMPL) em duas colunas, contemplando separadamente as contrapartidas de reavaliação de ativos próprios e as de ativos de coligadas e controladas.
Alternativas
Q416184 Contabilidade Geral
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue o item seguinte.

As demonstrações contábeis obrigatórias incluem o balanço de lucros ou prejuízos acumulados, que representa a variação do lucro/prejuízo acumulado, ao considerar o resultado do exercício.
Alternativas
Q271991 Contabilidade Geral
De acordo com as normas do Conselho Federal de Contabilidade e da Comissão de Valores Mobiliários (CVM), a Lei n.º 6.404/1976 e a legislação complementar, bem como a doutrina contábil, julgue os itens seguintes.

O grau de evidenciação das demonstrações contábeis deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas, que, entretanto, não poderão substituir o que é intrínseco às demonstrações.

Alternativas
Q247023 Contabilidade Geral
Acerca das operações típicas de uma empresa comercial, julgue os itens a seguir.

O registro da perda de mercadorias para revenda reduzirá o valor da receita líquida de vendas na demonstração de lucros e prejuízos acumulados (DLPA).
Alternativas
Q39141 Contabilidade Geral
Acerca das operações típicas de uma empresa comercial, julgue
os itens a seguir.

A demonstração de origens e aplicação de recursos (DOAR), que representa a estrutura patrimonial da empresa, classifica os itens patrimoniais em três grupos e evidencia a situação patrimonial da empresa.
Alternativas
Ano: 2003 Banca: FCC Órgão: CVM Prova: FCC - 2003 - CVM - Inspetor |
Q2244714 Contabilidade Geral
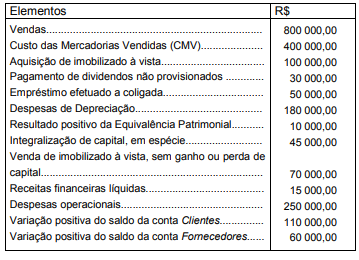
Instruções: As informações a seguir e somente elas, extraídas da contabilidade da Cia. Cruzeiro do Sul, relativas ao exercício de 20X0, devem ser utilizadas para responder à questão. As variações dos saldos das contas Clientes e Fornecedores foram calculadas diminuindo-se seu saldo, no final do exercício de 20X0, dos saldos finais do ano-calendário anterior.


 A variação do Patrimônio Líquido da companhia em 20X0, apurado na Demonstração das Mutações do Patrimônio Líquido (DMPL), correspondeu, em R$, a
Alternativas
Ano: 2003 Banca: FCC Órgão: CVM Prova: FCC - 2003 - CVM - Inspetor |
Q2244713 Contabilidade Geral
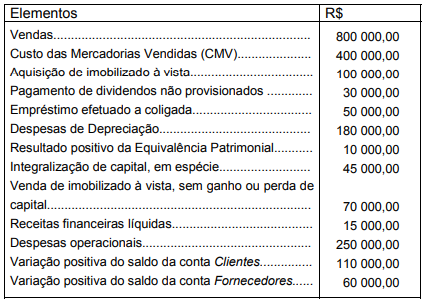
Instruções: As informações a seguir e somente elas, extraídas da contabilidade da Cia. Cruzeiro do Sul, relativas ao exercício de 20X0, devem ser utilizadas para responder à questão. As variações dos saldos das contas Clientes e Fornecedores foram calculadas diminuindo-se seu saldo, no final do exercício de 20X0, dos saldos finais do ano-calendário anterior.


A variação do Capital Circulante Líquido da companhia, apurada na DOAR, foi
Alternativas
Q2243730 Contabilidade Geral
As informações a seguir e somente elas, extraídas da contabilidade da Cia. Cruzeiro do Sul, relativas ao exercício de 20X0, devem ser utilizadas para responder à questão. As variações dos saldos das contas Clientes e Fornecedores foram calculadas diminuindo-se seu saldo, no final do exercício de 20X0, dos saldos finais do ano-calendário anterior.


Na Demonstração de Origens e Aplicações de Recursos (DOAR), relativa ao exercício de 20X0, o total das origens montou, em R$, a 
Alternativas
Ano: 2003 Banca: FCC Órgão: CVM Prova: FCC - 2003 - CVM - Analista - Mercado de Capitais |
Q2242572 Contabilidade Geral
As informações a seguir foram extraídas da Demonstração de Origens e Aplicações de Recursos (DOAR) da Cia. Emboabas do Sul:
Ativo Circulante em 20X1                R$ 350.000,00 Passivo Circulante em 20X0           R$ 310.000,00 Passivo Circulante em 20X1           R$ 330.000,00
Sabendo que o Capital Circulante Líquido aumentou em R$ 60.000,00 no exercício de 20X1, deduz-se que o Ativo Circulante da companhia, no exercício de 20X0 montou, em R$, a
Alternativas
Q2242032 Contabilidade Geral

Instruções: Utilize as informações a seguir para responder à questão.


I. Os registros contábeis da Cia Miramar, empresa de capital aberto, acusam uma operação de financiamento de importação de máquinas, contratada em 01.07.20x0 no valor de US$ 10.000.000, pelo prazo de 10 anos, carência de 5 anos e juros semestrais de 3% a.s. pagáveis no último dia útil do mês de vencimento.


II. A flutuação do dólar de 01.07.20x0 a 31.12.20x1 foi: 
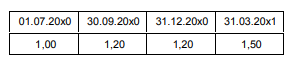


Na elaboração da Demonstração de Origens e Aplicações de Recursos da empresa em 31.12.20x0, o procedimento técnico utilizado quanto ao valor a ser registrado na rubrica Despesas de Correção Cambial será:
Alternativas
Q2242031 Contabilidade Geral
Uma determinada empresa realiza uma operação de aquisição de 15.000.000 ações de sua própria emissão. Esse evento contábil deverá ser
Alternativas
Q2242028 Contabilidade Geral
O aumento do Capital Social com utilização de saldos de Reservas de Lucros e Lucros/Prejuízos Acumulados é
Alternativas
Respostas
1361: C
1362: E
1363: C
1364: C
1365: C
1366: C
1367: C
1368: C
1369: C
1370: E
1371: E
1372: E
1373: E
1374: D
1375: E
1376: B
1377: A
1378: A
1379: C
1380: E