Questões de Concurso Sobre outras demonstrações em contabilidade geral

Foram encontradas 1.387 questões

Q2884487 Contabilidade Geral

Entre as Demonstrações Contábeis obrigatórias até a Lei n.º 10.303/2001, a que demonstra, claramente, a destinação dos lucros acumulados em seus valores é a Demonstração

Alternativas
Q2884485 Contabilidade Geral

Entre os métodos de reconhecimento da receita para contratos de longo prazo (superiores a 12 meses), em situação de incerteza inerente, tanto a norma brasileira, quanto a norte-americana indicam a preferência pelo método

Alternativas
Ano: 2009 Banca: CFC Órgão: CFC Prova: CFC - 2009 - CFC - Auditor Independente |
Q1308855 Contabilidade Geral
De acordo com a Lei n.º 6.404/76, ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações contábeis, que deverão exprimir com clareza a situação do seu patrimônio e as mutações ocorridas no exercício. Em se tratando de companhia aberta, assinale a opção CORRETA.
Alternativas
Q1197335 Contabilidade Geral
Qual o demonstrativo contábil destinado a evidenciar, num determinado período, as mutações nos resultados acumulados da entidade?
Alternativas
Ano: 2009 Banca: IF-MA Órgão: IF-MA Prova: IF-MA - 2009 - IF-MA - Técnico de Contabilidade |
Q380731 Contabilidade Geral
A partir de 01/01/2008 (art.176 da lei das S/A), ao final de cada exercício social a diretoria fará elaborar as seguintes peças contábeis:
Alternativas
Q146947 Contabilidade Geral
Com base nos conceitos e aplicações da contabilidade comercial
e da análise econômico-financeira, julgue os seguintes itens.
Para as companhias abertas, além da apresentação e publicação de demonstração das origens e aplicações de recursos, passou a ser obrigatória também a demonstração do fluxo de caixa, nesse caso, porém, apenas quando o patrimônio líquido exceder R$ 2 milhões.
Alternativas
Q136127 Contabilidade Geral
O montante do dividendo por ação do capital social deve ser evidenciado
Alternativas
Q136123 Contabilidade Geral
Os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes devem ser evidenciadas
obrigatoriamente
Alternativas
Q136121 Contabilidade Geral
O procedimento contábil a ser adotado por uma entidade, quando a determinação de um valor a receber, decorrente de ação judicial, não apresenta condições da utilização de uma base confiável para mensuração do valor desse evento, é:
Alternativas
Q126208 Contabilidade Geral
Acerca da Lei n.º 6.404/1976, que dispõe sobre as sociedades por
ações, julgue os itens que se seguem.

Ao fim de cada exercício social, a diretoria da sociedade por ações fará elaborar, obrigatoriamente e unicamente as notas explicativas.
Alternativas
Q94555 Contabilidade Geral
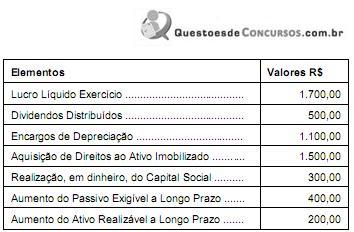
Considere os dados contábeis da empresa Capa Ltda, relativos ao exercício social findo em 31.12.X4:

Imagem 033.jpg

Na Demonstração das Origens e Aplicações de Recursos, elaborada em 31.12.X4, com base nesses dados, o Capital Circulante Líquido, que em 30.12.X3 (Balanço do 1º Semestre) era de R$ 2.000,00, passou a ser de
Alternativas
Q50336 Contabilidade Geral
Com relação à legislação societária, julgue os itens a seguir.

Com as modificações promovidas recentemente na legislação societária, substituiu-se a demonstração das origens e aplicações de recursos (DOAR) pela demonstração dos fluxos de disponibilidades, mas esta é obrigatória somente para as companhias abertas com patrimônio líquido superior a R$ 2 milhões na data do balanço.
Alternativas
Q43016 Contabilidade Geral
As Notas Explicativas devem indicar
Alternativas
Q41075 Contabilidade Geral
A empresa Pós-sal S.A., concessionária do direito de exploração de petróleo no litoral brasileiro, tem o direito de prospecção e exploração da área denominada "campo de golfinhos". A área é de difícil exploração e foi concedida a custo zero. A empresa não detém tecnologia específica para exploração dessas áreas e a tecnologia não é dominada. A empresa tem estudo projetando a possibilidade de exploração de 1.000.000 de barris/dia. Essa empresa deve, na ocorrência do evento,
Alternativas
Q41062 Contabilidade Geral
A empresa Empreendimentos S.A. atua no seguimento da construção civil exclusivamente na construção de agências bancárias. Nesse mercado a inadimplência é próxima de zero em decorrência do setor ser bastante forte. Com o objetivo de ampliar seus negócios, a empresa passou a atuar, no último ano, no seguimento de casas populares, em que o ganho é maior e o risco de inadimplência, também. O faturamento nesse primeiro ano representou 2% do total. A empresa deve divulgar essa informação por ser
Alternativas
Q15959 Contabilidade Geral
Assinale abaixo a opção que contém uma afirmativa verdadeira.
Alternativas
Q15956 Contabilidade Geral
A empresa Soledade S/A, de Guaraí, no Estado do Tocantins, tem um capital social de R$ 240.000,00, formado por 30.000 ações ordinárias, que dão a seus donos direitos iguais.

No exercício de 2008, a empresa fi nalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:
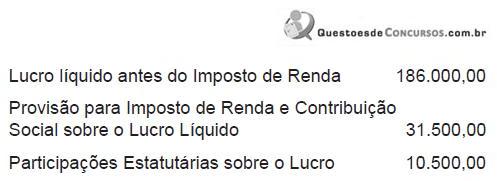
Imagem 004.jpg

Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor de
Alternativas
Q14489 Contabilidade Geral
De acordo com a regulamentação vigente, as empresas são obrigadas a encerrarem as contas de resultado pelo menos uma vez por ano. Ao realizarem esta operação, as empresas apuram o resultado do período. O resultado apurado, lucro ou prejuízo, deve ser transferido para
Alternativas
Q2982453 Contabilidade Geral

A demonstração do resultado do exercício evidencia, de forma estruturada, os componentes que provocaram alterações no patrimônio líquido das empresas. É correto afirmar que a demonstração do resultado do exercício discriminará, EXCETO:

Alternativas
Q2972857 Contabilidade Geral

A empresa MARJORE obteve em seu resultado saldo devedor de R$1.000.000,00 em X6 e saldo credor de R$2.500.000,00 em X7. Isto significa que a empresa obteve:

Alternativas
Respostas
1221: C
1222: A
1223: D
1224: D
1225: D
1226: E
1227: D
1228: C
1229: B
1230: E
1231: A
1232: E
1233: C
1234: C
1235: E
1236: A
1237: C
1238: C
1239: A
1240: D