Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


A perda estimada para ajuste de estoque ao valor realizável líquido é uma conta credora que, de acordo com a lei fiscal, não é dedutível para efeito de apuração do lucro real e da base de cálculo da contribuição social sobre o lucro líquido.
Acerca das demonstrações contábeis, suas características e regulamentações, julgue os próximos itens.
A respeito do patrimônio das entidades e dos seus componentes, julgue os itens subsecutivos.

Em 31.07.2013, após efetuar o inventário de mercadorias, verificou-se que havia em estoque 70 unidades.
Em 31.07.2013, após efetuar o inventário de mercadorias, verificou-se que havia em estoque 70 unidades.

I. O valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
II. Gastos com armazenamento de produtos em fase de processo, aguardando próxima etapa.
III. Despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
Deve compor os estoques das empresas o que consta em
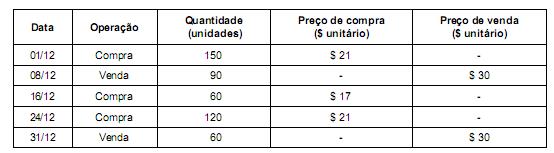
Sabendo que esta empresa adota o critério da Média Ponderada Móvel para controle dos estoques e que não apresentava estoque inicial de produtos, o Custo das Mercadorias Vendidas apresentado na Demonstração do Resultado do mês de dezembro de 2012 foi, em reais,
Considerando-se os procedimentos necessários para que se atenda corretamente à solicitação, nessas condições esse resultado
companhia aberta, julgue os itens a seguir.
A Empresa Comercial Ltda., revendedora de mercadorias, adquiriu, na Veículos Aliança Ltda., um utilitário para transporte de mercadorias, por R$ 30.000, sendo 40% à vista e o restante em cinco parcelas iguais e sucessivas.
Na aquisição realizada houve a incidência de ICMS, a uma alíquota de 15%. Com base nesses dados, pode-se afirmar que o ativo da empresa, na data da operação, teve um acréscimo correspondente ao seguinte valor:
A Empresa Comercial Alvorada Ltda. realizou, no mês de setembro, as seguintes operações com mercadorias:
dia 03 – aquisição à vista de 120 unidades a R$ 25 cada;
dia 10 – venda de 120 unidades no montante de R$ 4.200, sendo 70% à vista;
dia 20 – compra de 100 unidades ao preço unitário de R$ 30; e
dia 30 – venda de 100 unidades a R$ 48 cada uma.
Sabendo-se que no início do mês existiam, em estoque, 120 unidades ao custo unitário de R$ 20, que o ICMS incidente nas operações com mercadorias era de 20% e que a empresa utiliza o método PEPS para avaliação dos estoques, o valor do lucro bruto apurado no período foi igual a:
Empresa comercial adota controle permanente de estoque. Durante janeiro do ano “X”, teve oseguinte movimento em relação à mercadoria “X”.
Data Histórico Quantidade Valor
02/01/X0 Compra 10 R$ 200,00 / Unid
10/01/X0 Compra 20 R$ 220,00 / Unid
15/01/X0 Venda 25 R$ 500,00 / Unid
Considerando a inexistência de estoque inicial e a não incidência de impostos nas aquisições e venda.
Qual o lucro bruto se a empresa adotar o método LIFO?
O enunciado a seguir refere-se à questão.
No primeiro momento do dia 01/01/20X1 a Cia. Comercial apurou o seguinte balancete:
Caixa 10.000,00
Estoque (produto A) 7.000,00
Estoque (produto B) 5.000,00
Total ativo circulante 22.000,00
Imobilizado bruto (máquina X) 20.000,00
Imobilizado bruto (máquina Y) 45.000,00
Depreciação acumulada (máquina X) – 11.000,00
Depreciação acumulada (máquina Y) – 35.000,00
Total ativo não circulante 19.000,00
Ativo total 41.000,00
Fornecedores a pagar – 7.500,00
Total passivo circulante – 7.500,00
Empréstimos e financiamentos (vence em 20X4) – 14.000,00
Total passivo não circulante – 14.000,00
Capital social – 9.500,00
Reserva de lucros – 10.000,00
Patrimônio líquido – 19.500,00
Passivo total mais patrimônio líquido – 41.000,00
Com relação a esse balancete, sabe-se que
• o estoque era composto por 100 unidades do produto A e 50 unidades do produto B; e que é controlado periodicamente (no final de cada mês) e mensurado pelo método do custo médio ponderado fixo.
• as expectativas de tempo de vida útil e de valor residual das máquinas são: tempo de vida útil = 5 anos (máquina X) e 15 anos (máquina Y); valor residual = $2.000 (máquina X) e $9.000 (máquina Y).
Durante o mês de janeiro/20X1 a Cia. Comercial efetuou as seguintes transações:
• Compra de mercadorias: 50 unidades produto A, à vista, por $85 cada; 40 unidades do produto B, a prazo, por $109 cada. O prazo de pagamento é de 45 dias, portanto, coerente com o prazo normal de mercado e o fornecedor não cobrou qualquer juro por esse período.
• Venda de mercadorias: 80 unidades produto A, à vista, por $110 cada; 80 unidades do produto B, à vista, por $200 cada.
• Pagamento de contas a pagar a fornecedores (referente ao saldo inicial): $6.000.
• Fechamento da folha de pagamentos de janeiro e reconhecimento da despesa de salários no valor total de $3.000, esse valor só será pago aos empregados no dia 03/02/20X1.
• Reconhecimento da despesa de aluguel de janeiro e respectivo pagamento integral no valor $4.000
• Reconhecimento e apropriação da despesa financeira correspondente aos empréstimos e financiamentos no valor de $200. Os juros serão pagos junto com a amortização do principal (em 20X4)
• Aumento do capital social no valor total de $20.000, sendo $18.000 integralizados imediatamente em dinheiro e $2.000 a integralizar em 20X3.
• Reconhecimento da depreciação do imobilizado.
• No final do dia 31/01/20X1 a entidade vendeu a
máquina X por $8.000 à vista.
Com base nos conhecimentos contábeis relativos a estoques, considere as afirmativas a seguir.
I. Valor realizável líquido é aquele pelo qual um item de estoque pode ser trocado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
II. Os custos indiretos de produção eventualmente não alocados aos produtos e os valores anormais de custos de produção devem ser reconhecidos como despesa do período em que ocorrem, sem transitar pelos estoques.
III. As classificações comuns de estoques são: mercadorias, bens de consumo de produção, materiais, produto em elaboração e produtos acabados. O prestador de serviços pode ter trabalhos em andamento classificáveis como estoque em elaboração.
IV. As demonstrações contábeis devem divulgar as políticas contábeis adotadas na mensuração dos estoques, incluindo formas e critérios de valoração utilizados.
Assinale a alternativa correta.
A empresa Limeira Ltda. iniciou suas atividades em 1º de outubro de 2011. Após seu primeiro mês de funcionamento, a empresa apresentou a seguinte movimentação de um de seus materiais diretos isento de impostos na aquisição e na venda:
DATA DESCRIÇÃO VALOR TOTAL (R$)
07/10/2011 Compra de 40 unidades 2.000,00
14/10/2011 Venda de 10 unidades 700,00
21/10/2011 Compra de 30 unidades 2.100,00
31/10/2011 Venda de 15 unidades 1.200,00
Assinale a alternativa que apresenta, corretamente, o valor, em reais, no final do primeiro mês, sendo o
estoque final avaliado pelo método Primeiro que Entra, Primeiro que Sai (PEPS).

 Conheça nossos planos