Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Considere as operações com estoque listadas a seguir e responda à questão.
I. Aquisição de 10 peças a $5,00 cada;
II. Aquisição de 10 peças a $7,00 cada;
III. Venda de 12 peças a $10,00 cada;
IV. Aquisição de 10 peças a $8,00 cada;
V. Venda de 15 peças a $10 cada.
Considere as operações com estoque listadas a seguir e responda à questão.
I. Aquisição de 10 peças a $5,00 cada;
II. Aquisição de 10 peças a $7,00 cada;
III. Venda de 12 peças a $10,00 cada;
IV. Aquisição de 10 peças a $8,00 cada;
V. Venda de 15 peças a $10 cada.
- Valor do estoque inicial de 2011 – R$ 1.500,00 - Compras a prazo – R$ 2.500,00 - Vendas a prazo – R$ 2.500,00 - Estoque final de 2011 – R$ 1.200,00
Com base nas informações acima assinale a alternativa que apresente o valor do CMV:

Custo Médio / PEPS ou FIFO / UEPS ou LIFO
Em contexto hiperinflacionário, a aplicação do método da média ponderada para itens que permanecem no estoque, em vez do método PEPS (primeiro que entra, primeiro que sai), possibilita a melhoria da situação líquida da entidade comercial, pois o lucro a ser tributado tende a ser menor.
Com relação à contabilidade comercial, julgue o item a seguir.
Uma empresa comercial adquiriu mercadorias para revenda nas condições mostradas na tabela a seguir.
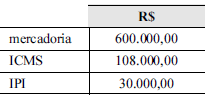
Nesse caso, no lançamento correto da contabilidade, deverá
constar um débito no valor de R$ 108.000,00 na conta ICMS
a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para
revenda.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A Cia. Ithaka fabrica bandeirinhas de papel para festas juninas,
que, em 2011, eram vendidas por R$ 1,50 o metro linear. Uma
estimativa baseada na evidência mais confiável mostrou que o
preço de venda para o ano seguinte seria de R$ 0,80 o metro
linear, haja vista a entrada de uma concorrente que produz
bandeirinhas mais duráveis. No final do exercício de 2011, a
Cia. Ithaka tinha 50.000 metros em estoque, contabilizados por
R$ 0,70 o metro linear. Contudo, uma vistoria identificou
avarias na estocagem e estimou um custo adicional de R$ 0,20
por metro para colocar o produto em condições de
comercialização. Nessa situação, se a Cia. Ithaka mensurar o
estoque de bandeirinhas de papel pelo valor realizável líquido,
os relatórios contábil-financeiros da entidade, em 31/12/2011,
apresentarão o valor total de R$ 5.000,00 para esse ativo.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
O método da média ponderada móvel sempre fornece um valor de estoque final e um custo do produto vendido intermediário entre os apurados pelo PEPS e pelo UEPS.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
A avaliação de estoques por valor arbitrado é um critério válido, sob determinadas condições.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
Considere que uma empresa comercial tenha realizado, em
dado período, apenas uma compra e uma venda, e não
possuísse crédito ou débito de imposto sobre circulação de
mercadorias e serviços (ICMS). Considere, ainda, que a
compra tenha sido realizada por R$ 10.000 e a venda tenha
sido realizada com margem de lucro de 25% sobre o preço de
compra. Ambas as transações foram tributadas à alíquota de
ICMS de 18% e sem IPI. Nessa situação, a empresa deverá
recolher mais de R$ 1.000,00 de ICMS.
Assinale a opção que apresenta o lançamento da operação a ser realizado.
COMPRAS
Data Quantidade Valor unitário
05/08/13 40 R$30,00
10/08/13 50 R$20,00
20/08/13 20 R$25,00
Sabe-se que: - A empresa não apresentava estoque inicial.
- No dia 15.08.2013, foram vendidas 60 unidades de produtos ao preço de R$100,00 cada.
- Não será considerada a incidência de tributos nas operações de compra e venda.
- O critério de avaliação adotado para as mercadorias vendidas é o PEPS (Primeiro que Entra, Primeiro que Sai).
O Lucro Bruto com a venda de Mercadorias, o Custo da Mercadoria Vendida e o Estoque Final, no dia 31.08.2013, são respectivamente de:
- Proposta 1 – Aquisição de uma mercadoria, da Indústria Óbidos S/A, ao preço unitário de R$110,00, com IPI de R$10,00 e ICMS de 17%, ambos inclusos no preço de compra.
- Proposta 2 - Aquisição da mesma mercadoria de um fornecedor de fora do Estado (Comercial Maranhão), ao preço unitário R$100,00; com ICMS incluso de 12%, mas a Comercial Redenção terá que pagar o frete de R$7,00 por unidade (isento de tributos).
Com base nessas informações, o custo unitário da mercadoria que deveria figurar na ficha de estoque é de:
Por uma questão de consistência contábil, se a empresa adota o método PEPS para valoração de um tipo de estoque, ela não poderá utilizar outro critério para valoração de outro tipo de estoque.

 Conheça nossos planos