Questões de Concurso Sobre operações com mercadorias em contabilidade geral

Foram encontradas 1.232 questões

Ano: 2026 Banca: FADCT Órgão: CONSUD - PR Prova: FADCT - 2026 - CONSUD - PR - Contador |
Q4321139 Contabilidade Geral
A sociedade empresária Horizonte Comercial S.A., contribuinte do ICMS e que utiliza inventário permanente, realizou as seguintes operações durante o mês de março de 2025:
• Integralização de capital social em dinheiro no valor de R$ 300.000.
• Aquisição de mercadorias para revenda por R$ 120.000, sendo 40% à vista e o restante a prazo.
• Pagamento de frete sobre a compra das mercadorias, no valor de R$ 6.000, em dinheiro.
• Venda de 60% das mercadorias adquiridas por R$ 96.000, sendo 50% à vista e o restante a prazo.
• O custo das mercadorias vendidas corresponde ao valor registrado no estoque.
• Contratação de empréstimo bancário de R$ 80.000, creditado na conta corrente da empresa.
• Apropriação de juros incidentes sobre o empréstimo, no valor de R$ 2.000, ainda não pagos.
Considerando exclusivamente as operações descritas e observando os princípios e normas da contabilidade, assinale a alternativa correta.
Alternativas
Q4316047 Contabilidade Geral
A empresa Unicórnio comercial realizou, em determinado mês, as seguintes operações:
I. Comprou mercadorias para revenda, a prazo, no valor de R$ 50.000,00
II. Vendeu metade dessas mercadorias por R$ 35.000,00 à vista. O custo das mercadorias vendidas foi de R$ 25.000,00
III. Obteve um empréstimo bancário de R$ 20.000,00 com crédito em conta corrente.
Considerando exclusivamente essas operações e os princípios da contabilidade, assinale a alternativa correta.
Alternativas
Q4303845 Contabilidade Geral

Uma empresa comercial realizou, em determinado período, a seguinte operação:


Venda de mercadorias a prazo no valor de R$ 50.000,00, cujo custo das mercadorias vendidas foi de R$ 30.000,00. Considere que não há incidência de tributos e que esta foi a única operação do período.


Com base nessa operação, assinale a alternativa que apresenta corretamente os impactos nas demonstrações contábeis da empresa: 

Alternativas
Q4257846 Contabilidade Geral

Em 31/12/2025, o Conselho Nacional de Técnicos em Radiologia apresentava os seguintes saldos em suas contas de natureza patrimonial: caixa e equivalentes de caixa, R$ 80.000; almoxarifado de materiais de consumo, R$ 30.000; veículos de fiscalização, R$ 120.000; depreciação acumulada de veículos, R$ 24.000; obrigações com fornecedores de curto prazo, R$ 26.000; e patrimônio líquido, composto de patrimônio social e resultados acumulados, no total de R$ 180.000. Ademais, durante janeiro de 2026, foram registrados exclusivamente os fatos seguintes:


Fato 1: aquisição de materiais destinados à emissão de cédulas de identidade profissional, para armazenamento e posterior consumo, pelo valor total de R$ 15.000. Esse valor já incluía ICMS destacado de R$ 2.700. Os materiais ingressaram regularmente no almoxarifado no mesmo mês. Metade do valor foi paga à vista, e a outra metade constituiu obrigação com vencimento em 60 dias. Para fins da situação apresentada, considere-se que o CONTER não possui direito à compensação ou à recuperação do ICMS destacado.

Fato 2: requisição e consumo efetivo, durante janeiro de 2026, de materiais correspondentes a 40% do saldo inicial da conta almoxarifado de materiais de consumo em 1/1/2026, sem considerar os materiais adquiridos no fato 1.

Fato 3: apropriação da depreciação dos veículos referente a janeiro de 2026 pelo método linear. Considerem-se custo histórico de R$ 120.000, vida útil total de 60 meses, valor residual igual a zero e ausência de revisão das estimativas contábeis. Os veículos permaneceram disponíveis para uso durante todo o mês, sem aquisições, baixas ou perdas por redução ao valor recuperável.


Com base nessa situação hipotética, julgue os itens a seguir

Após a aquisição e a baixa dos materiais consumidos, o saldo da conta almoxarifado de materiais de consumo em 31/1/2026 totalizou R$ 33.000.
Alternativas
Q4247773 Contabilidade Geral
No dia 01/11/2024, a empresa Entrega Garantida S.A. não possuía estoque e adquiriu mercadorias para revenda nas seguintes condições: 

•Compras à vista....................... R$ 2.000.000,00 •Compras a prazo ........................R$ 4.153.600,00 •A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.

As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de impostos não recuperáveis. 
Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em 01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:
Alternativas
Ano: 2026 Banca: IDECAN Órgão: UNILAB Prova: IDECAN - 2026 - UNILAB - Contador |
Q4216469 Contabilidade Geral
A aquisição de mercadorias à vista para revenda representa evento que altera a composição do patrimônio sem modificar sua situação líquida. Marque a alternativa que classifica esse fato.
Alternativas
Q4197331 Contabilidade Geral
A empresa HIJ Ltda adquiriu mercadorias para revenda no valor de R$ 200.000,00, com ICMS destacado na nota fiscal, na alíquota de 17%, que será recuperado pela companhia. A aquisição foi efetuada da seguinte maneira: 40 % à vista, 10% a ser pago dentro de 30 dias da data da compra e 50% a ser pago dentro de 60 dias da data da compra. Assinale a alternativa que apresenta a movimentação ocorrida no balanço patrimonial da empresa, após a referida contabilização.
Alternativas
Ano: 2026 Banca: IBADE Órgão: COREN-AM Prova: IBADE - 2026 - COREN-AM - Contador |
Q4163957 Contabilidade Geral
Uma sociedade empresária adquiriu mercadorias para revenda mediante emissão de duplicata com vencimento em 60 dias. No momento do reconhecimento contábil da operação, sem considerar efeitos tributários, o registro produzirá: 
Alternativas
Q4152097 Contabilidade Geral
Considere que o gerente de uma pequena empresa de materiais de construção percebe que os preços de compra de cimento, areia e tintas sobem mensalmente. Até então, a empresa em que ele trabalha sempre utilizou o método do custo médio para avaliar seus estoques, o que suavizava essas variações de preço nos resultados. No entanto, ao revisar os relatórios contábeis e buscar uma forma de entender melhor o impacto da inflação nos lucros da empresa, o gerente decide alterar o critério de avaliação dos estoques, passando a adotar o método PEPS (Primeiras a Entrar, Primeiras a Sair). Em um cenário caracterizado por aumento contínuo dos preços, ao substituir o método do custo médio pelo critério PEPS, espera-se que:
Alternativas
Q4152084 Contabilidade Geral
Uma loja de relógios de luxo adquiriu 25 unidades de um determinado modelo pelo valor unitário de R$ 1.200. Para que os produtos chegassem ao estabelecimento, а empresa arcou com frete no valor de R$ 750 e seguro de transporte no valor de R$ 1.250. Todos os gastos foram pagos à vista no momento da aquisição. De acordo com a NBC TG 16 - Estoques, o custo do estoque no balanço patrimonial da loja, antes do início das vendas, é de: 
Alternativas
Q4136492 Contabilidade Geral
Relacione a Coluna 1 à Coluna 2, associando os eventos contábeis aos respectivos efeitos patrimoniais predominantes.

Coluna 1 1. Constituição de provisão para crédito de liquidação duvidosa. 2. Recebimento de duplicata com incidência de juros por atraso. 3. Aquisição de mercadorias a prazo para revenda.

Coluna 2 ( ) Aumento simultâneo do ativo e do passivo exigível. ( ) Redução do patrimônio líquido decorrente de estimativa de perda. ( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q4090383 Contabilidade Geral

Considere o seguinte Balanço Patrimonial:
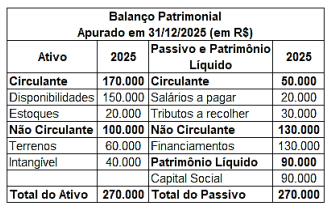

Imagem associada para resolução da questão


 Em janeiro de 2026, aconteceram os seguintes fatos contábeis:


• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;

• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;

• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.

• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.

• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;

• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;

• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.


Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que 

Alternativas
Q4066849 Contabilidade Geral
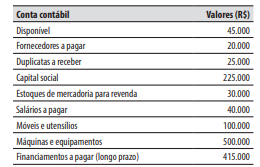
Uma empresa adquiriu, à vista, um lote de mercadorias pelo valor de R$ 1.000.000. A compra foi realizada em 18/11/2024 e a empresa compradora responsabilizou-se pela retirada das mercadorias no depósito do fornecedor, pagando R$ 40.000 de frete para transportar essas mercadorias até seu depósito. A empresa pagou, adicionalmente, o valor de R$ 10.000 por um seguro contra roubo das mercadorias durante esse transporte. Nos diversos valores pagos estão incluídos impostos recuperáveis no valor de R$ 90.000 e impostos não recuperáveis no valor de R$ 70.000. Em 15/12/2024, a empresa vendeu 80% das mercadorias que havia comprado.

Ο saldo evidenciado na conta Estoques, no Balanço Patrimonial de 31/12/2024, em relação exclusivamente a essas mercadorias, foi, em reais,
Alternativas
Q4063806 Contabilidade Geral
Caso 1 


A companhia Sambaqui tem como sua principal atividade o comércio de uma única mercadoria (picolé de leite). Sobre as suas operações de compra e venda de mercadorias, há a incidência de um único tributo (ICMS), não cumulativo, com alíquota de 10%.

Em 31/12/2025, a companhia Sambaqui tinha os seguintes valores de saldos em suas contas contábeis:


Considere as seguintes informações:


„ ICMS: Imposto sobre a Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação.

„ Em 31/12/2025, o saldo da conta contábil “Estoques de mercadoria para revenda”, no valor de R$ 30.000, era relativo a 5.000 unidades.

„ A companhia Sambaqui avalia seu estoque de mercadoria para revenda pelo método do custo médio ponderado.

„ A apuração e pagamento do valor do ICMS devido (a pagar), referente às operações de compra e venda de mercadorias, é realizado mensalmente, no dia 10 do mês seguinte à realização das operações.


No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Compra de 10.000 unidades de picolés de leite, pelo valor total de R$ 70.000, sendo 50% pago à vista e 50% no prazo de 30 dias. No valor total de R$ 70.000 está incluso o valor do ICMS de R$ 7.000.

2. Venda à vista de 8.000 unidades de picolés de leite, pelo valor total de R$ 80.000 (no qual está incluso o valor do ICMS de R$ 8.000).

3. Recebimento referente a vendas realizadas no ano de 2025, no valor de R$ 10.000 (que estava registrado na conta contábil “Duplicatas a receber”).

4. Pagamento referente a compras efetuadas no ano de 2025, no valor de R$ 5.000 (que estava registrado na conta contábil “Fornecedores a pagar”).
 Em 31/01/2026, o valor do total do ativo da companhia Sambaqui foi de:
Alternativas
Q3964279 Contabilidade Geral
A Cia AmazonTech, com a finalidade de atender às demandas da Black Friday e das festas de fim de ano, realizou, no mês de outubro de 2025, aquisição de equipamentos de informática para revenda (caso hipotético). A seguir estão relacionadas algumas informações relativas a essa aquisição:
1. Aquisição de equipamentos, no montante de R$ 800.000,00, com impostos recuperáveis inclusos no valor de R$ 56.000,00.
2. Frete pago pelo fornecedor, no montante de R$ 10.000,00, com impostos recuperáveis no total de R$ 700,00.
3. Gastos com configuração dos equipamentos para ficarem aptos para o uso, no total de R$ 8.000,00.
4. Gastos com treinamento para equipe de vendas, sobre o manuseio dos equipamentos, no total de R$ 3.000,00.
5. Gastos com campanha de marketing para divulgação e venda dos equipamentos, no total de R$ 5.000,00.
Com base nas informações apresentadas e nas disposições contidas na NBC TG 16 (R2) Estoques, é correto afirmar que o custo de aquisição do estoque é
Alternativas
Q3905103 Contabilidade Geral
A Cia. Júpiter é uma empresa comercial que trabalha comprando e revendendo produtos eletrônicos. Sendo assim, ela é contribuinte do ICMS, mas não do IPI. No mês de outubro/2025 ocorreram os seguintes fatos:


• A empresa iniciou o período com 50 unidades estocadas do celular “V8-5.0”, ao custo unitário de R$ 2.200,00.


• Em 08/10, adquiriu um lote de 100 unidades do referido aparelho. A nota fiscal evidenciava valor total de R$ 198.000,00 cuja composição era a seguinte: Valor das Mercadorias 180.000,00, ICMS 40.000,00 e IPI 18.000,00 (não houve incidência de PIS/COFINS na operação).


• Em 20/10, a empresa efetuou uma venda significativa de 75 unidades por R$ 255.000,00, para recebimento parcelado em três vezes. Como a venda foi expressiva, foi concedido desconto incondicional de R$ 5.000,00. Na operação, incidem ICMS à alíquota interna de 18%, além de PIS/COFINS de 1,65% e 7,6%, respectivamente.
Considerando a utilização do método PEPS (Primeiro que entra, primeiro que sai) para controle de inventário, assinale a alternativa que indica corretamente o valor do custo da mercadoria vendida em 20/10. 
Alternativas
Q3887126 Contabilidade Geral
Um escritório possui um almoxarifado onde fica guardado o seu material de escritório. Sempre que um empregado necessita de material, o sistema de controle de estoques registra a baixa e notifica os setores responsáveis, que irão avaliar quando é necessário realizar nova compra.

Esse escritório controla o seu estoque por meio de
Alternativas
Q3887123 Contabilidade Geral
Uma entidade utiliza o método PEPS para mensurar o seu estoque. Além disso, renova o seu estoque semanalmente, com a compra de 100 unidades da mercadoria Y.

Em 01/01/2026, não havia estoque de Y. No mês, os preços de aquisição unitários de Y foram os seguintes:

• 02/01: R$ 100
• 09/01: R$ 110
• 16/01: R$ 115
• 23/01: R$ 123
• 30/01: R$ 130

Em 31/01/2026, foi constatado que foram vendidas 400 unidades de Y.

Assinale a opção que indica o estoque, no Balanço Patrimonial, em 31/01/2026. 
Alternativas
Q3881813 Contabilidade Geral
Uma sociedade empresária vende máquinas de fotocópias para escritórios. Em 31/12/2025, não havia máquinas em estoque.
Em janeiro de 2026, foram realizadas as seguintes compras:

• 05/01: 5 unidades por R$7.000, cada.
• 12/01: 3 unidades por R$7.200, cada.
• 18/01: 7 unidades por R$7.500, cada.

Em 23/01 foram vendidas 8 máquinas por R$9.000, cada. Assinale a opção que indica o estoque final da sociedade empresária em 31/01/2026, considerando que ela utiliza o custo médio ponderado móvel para avaliar os seus estoques.

Alternativas
Q3834879 Contabilidade Geral
Uma empresa comercial compra um lote de mercado­rias para revenda no valor total de $ 100.000, no qual está incluído ICMS de $ 12.000, sendo 30% à vista e o saldo a prazo. A correta contabilização dessa operação corresponde a:
Alternativas
Respostas
1: D
2: A
3: B
4: C
5: D
6: A
7: E
8: C
9: E
10: C
11: A
12: C
13: D
14: D
15: C
16: B
17: D
18: E
19: B
20: C