Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Q348858
Contabilidade Geral
Com referência aos métodos de avaliação de estoques, julgue os itens que se seguem.
Caso uma empresa compre para revender mercadorias cujos preços apresentem, continuamente, redução em seus valores de aquisição (deflação), o estoque desses itens pelo critério UEPS tenderá a apresentar saldos finais maiores.
Caso uma empresa compre para revender mercadorias cujos preços apresentem, continuamente, redução em seus valores de aquisição (deflação), o estoque desses itens pelo critério UEPS tenderá a apresentar saldos finais maiores.
Q348857
Contabilidade Geral
Com referência aos métodos de avaliação de estoques, julgue os itens que se seguem.
Se uma empresa que opera em ambiente inflacionário adotasse o critério PEPS para controlar seus estoques, a avaliação dos estoques geraria um estoque final menor que o criado com a adoção de outros critérios.
Se uma empresa que opera em ambiente inflacionário adotasse o critério PEPS para controlar seus estoques, a avaliação dos estoques geraria um estoque final menor que o criado com a adoção de outros critérios.
Q348856
Contabilidade Geral
Com referência aos métodos de avaliação de estoques, julgue os itens que se seguem.
Considere que uma empresa que adote a sistemática de inventário permanente tenha adquirido matérias-primas de seu fornecedor e as tenha devolvido por não atenderem aos requisitos de qualidade da empresa. Nesse caso, o lançamento a crédito realizado pela empresa, quando da devolução, deverá ser realizado na conta de estoques.
Considere que uma empresa que adote a sistemática de inventário permanente tenha adquirido matérias-primas de seu fornecedor e as tenha devolvido por não atenderem aos requisitos de qualidade da empresa. Nesse caso, o lançamento a crédito realizado pela empresa, quando da devolução, deverá ser realizado na conta de estoques.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347976
Contabilidade Geral
Uma empresa comercial adquiriu mercadorias para revenda nas condições mostradas na tabela a seguir.
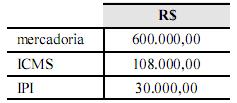
Nesse caso, no lançamento correto da contabilidade, deverá constar um débito no valor de R$ 108.000,00 na conta ICMS a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para revenda.
Nesse caso, no lançamento correto da contabilidade, deverá constar um débito no valor de R$ 108.000,00 na conta ICMS a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para revenda.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346474
Contabilidade Geral
Texto associado
Em relação ao patrimônio, julgue os itens subsequentes.
Créditos incobráveis e estoques de medicamentos vencidos não representam ativos.
Q339729
Contabilidade Geral
Ao analisar determinada operação de venda de mercadorias, o perito contador observou a ocorrência de vendas no montante de $ 200.000,00, com incidência de ICMS à alíquota de 20% e custo dos produtos vendidos no montante de $ 90.000,00. Em seguida, constatou que 50% dessas mercadorias vendidas foram devolvidas. Segundo a administração da entidade, o lucro bruto obtido ao final da operação (venda e posterior devolução de parte das mercadorias) na operação foi de $ 20.000,00. Considerando apenas as informações acima, o perito- contador constatou em relação ao Resultado Bruto com essa operação que:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Ciências Contábeis |
Q336465
Contabilidade Geral
Julgue o item a seguir, referente à avaliação de itens patrimoniais.
Considere que, em novembro de 2012, determinada empresa tenha comprado mercadoria do exterior pelo valor de 50.000 euros, com a paridade da moeda de €1,00 = R$ 3,00.
Considere, ainda, que, no final do exercício, essa mercadoria continue em estoque e que a cotação do euro tenha sido igual a R$ 2,80. Nessa situação, é correto afirmar que, no final do exercício, período em que foi realizado um lançamento para registrar o efeito da variação cambial, o balanço patrimonial evidenciou o estoque da referida mercadoria no valor de R$ 140.000,00.
Considere que, em novembro de 2012, determinada empresa tenha comprado mercadoria do exterior pelo valor de 50.000 euros, com a paridade da moeda de €1,00 = R$ 3,00.
Considere, ainda, que, no final do exercício, essa mercadoria continue em estoque e que a cotação do euro tenha sido igual a R$ 2,80. Nessa situação, é correto afirmar que, no final do exercício, período em que foi realizado um lançamento para registrar o efeito da variação cambial, o balanço patrimonial evidenciou o estoque da referida mercadoria no valor de R$ 140.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Ciências Contábeis |
Q336457
Contabilidade Geral

No final de fevereiro de 2013, é correto afirmar que a empresa apresentava saldo na conta estoque do referido tablet no valor de R$ 32.000,00, com base no método PEPS (primeiro que entra, primeiro que sai).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Ciências Contábeis |
Q336456
Contabilidade Geral
O custo do referido tablet vendido no trimestre informado é menor quando calculado pelo método PEPS (primeiro que entra, primeiro que sai) que quando calculado pelo método da média ponderada móvel.
Q336128
Contabilidade Geral
O Empório das Telhas Ltda. adquiriu uma partida de mercadorias constante de 3 milheiros, pagando à vista R$ 900,00 mais R$ 27,00 de IPI; sobre essa compra houve também incidência de ICMS a base de 18%. Quando o Empório vendeu dois terços dessa mercadoria, com ICMS no mesmo percentual, apurou um custo de vendas no valor de
Q336041
Contabilidade Geral
A conta ICMS a recuperar é utilizada na escrituração contábil da empresa para registrar o ICMS incidente na aquisição de mercadorias por ela, a ser compensado com o ICMS incidente nas vendas que ela irá realizar. Sobre esta conta, pode-se a?rmar, exceto, que:
Q336002
Contabilidade Geral
A empresa Compradora O? cial Ltda., utilizando o método de controle permanente de estoques, com avaliação a preço médio ponderado, mandou fazer a ?cha de estoques sem considerar a tributação.
Os fatos foram: uma venda de 120 unidades a R$ 100,00 cada; uma compra de 150 unidades, no dia 5, a R$ 80,00 cada uma e um estoque já existente de 100 unidades avaliado em R$ 5.000,00.
Se essa mercadoria tivesse sido tributada em ICMS à alíquota de 18%, o lucro bruto alcançado na operação de vendas teria sido de:
Os fatos foram: uma venda de 120 unidades a R$ 100,00 cada; uma compra de 150 unidades, no dia 5, a R$ 80,00 cada uma e um estoque já existente de 100 unidades avaliado em R$ 5.000,00.
Se essa mercadoria tivesse sido tributada em ICMS à alíquota de 18%, o lucro bruto alcançado na operação de vendas teria sido de:
Q335565
Contabilidade Geral
A respeito da utilização de sistemas de custos para fins de avaliação de estoques, julgue os itens seguintes.
As empresas cujos produtos são tributados pelo IPI e as empresas cujas vendas são tributadas pelo ICMS dão tratamento semelhante aos respectivos tributos.
As empresas cujos produtos são tributados pelo IPI e as empresas cujas vendas são tributadas pelo ICMS dão tratamento semelhante aos respectivos tributos.
Q335563
Contabilidade Geral
Uma empresa comercial que vende apenas no mercado nacional apurou, por meio de inventário físico, um saldo inicial de 200 unidades de determinado produto, ao custo unitário de R$ 100,00, em 31/12/2012. Durante o mês de janeiro de 2013, a empresa efetuou as seguintes transações com o referido produto, todas tributadas à alíquota de 16% de ICMS:
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Pelo UEPS, o saldo final do estoque será igual a R$ 1.600,00.
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Pelo UEPS, o saldo final do estoque será igual a R$ 1.600,00.
Q335562
Contabilidade Geral
Uma empresa comercial que vende apenas no mercado nacional apurou, por meio de inventário físico, um saldo inicial de 200 unidades de determinado produto, ao custo unitário de R$ 100,00, em 31/12/2012. Durante o mês de janeiro de 2013, a empresa efetuou as seguintes transações com o referido produto, todas tributadas à alíquota de 16% de ICMS:
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Caso haja IPI sobre as compras, seu valor comporá o custo do estoque.
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Caso haja IPI sobre as compras, seu valor comporá o custo do estoque.
Q335561
Contabilidade Geral
Uma empresa comercial que vende apenas no mercado nacional apurou, por meio de inventário físico, um saldo inicial de 200 unidades de determinado produto, ao custo unitário de R$ 100,00, em 31/12/2012. Durante o mês de janeiro de 2013, a empresa efetuou as seguintes transações com o referido produto, todas tributadas à alíquota de 16% de ICMS:
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Pelo PEPS, o custo dos produtos vendidos foi inferior a R$ 25.000,00
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Pelo PEPS, o custo dos produtos vendidos foi inferior a R$ 25.000,00
Q335560
Contabilidade Geral
Uma empresa comercial que vende apenas no mercado nacional apurou, por meio de inventário físico, um saldo inicial de 200 unidades de determinado produto, ao custo unitário de R$ 100,00, em 31/12/2012. Durante o mês de janeiro de 2013, a empresa efetuou as seguintes transações com o referido produto, todas tributadas à alíquota de 16% de ICMS:
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Após a realização da apuração de ICMS mensal, será obtido um saldo líquido a compensar superior a R$ 6.000,00
• 1/1/2013 6 compra de 50 unidades, por R$ 6.547,62;
• 1/1/2013 6 venda de 50 unidades, por R$ 11.904,76;
• 10/1/2013 6 compra de 10 unidades, por R$ 1.250,00;
• 15/1/2013 6 venda de 170 unidades, por R$ 23.809,52;
• 30/1/2013 6 venda de 25 unidades, por R$ 5.952,38.
Com base nessas informações, julgue os itens subsecutivos.
Após a realização da apuração de ICMS mensal, será obtido um saldo líquido a compensar superior a R$ 6.000,00
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CPRM
Prova:
CESPE - 2013 - CPRM - Analista em Geociências - Contabilidade |
Q333664
Contabilidade Geral
Uma empresa comercial, durante o mês de março de 2013, realizou as seguintes transações, referentes à mesma mercadoria.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
O custo verificado pelo critério da média ponderada móvel é maior que o calculado pelo método PEPS, já que a empresa encontra-se em um contexto deflacionário.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
O custo verificado pelo critério da média ponderada móvel é maior que o calculado pelo método PEPS, já que a empresa encontra-se em um contexto deflacionário.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CPRM
Prova:
CESPE - 2013 - CPRM - Analista em Geociências - Contabilidade |
Q333663
Contabilidade Geral
Uma empresa comercial, durante o mês de março de 2013, realizou as seguintes transações, referentes à mesma mercadoria.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
O valor do estoque final, com base no método UEPS, é de R$ 207,00, o que corresponde a nove unidades da mercadoria.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
O valor do estoque final, com base no método UEPS, é de R$ 207,00, o que corresponde a nove unidades da mercadoria.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CPRM
Prova:
CESPE - 2013 - CPRM - Analista em Geociências - Contabilidade |
Q333662
Contabilidade Geral
Uma empresa comercial, durante o mês de março de 2013, realizou as seguintes transações, referentes à mesma mercadoria.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
Considerando-se uma incidência de 10% de ICMS sobre as transações realizadas, infere-se que o imposto é recuperável e não integrará o custo da mercadoria.
1/3 – compra de 10 unidades da mercadoria por R$ 20,00 cada
5/3 – compra de 15 unidades da mercadoria por R$ 25,00 cada
5/3 – venda de 16 unidades da mercadoria por R$ 40,00 cada
A partir dessas informações, julgue os itens que se seguem.
Considerando-se uma incidência de 10% de ICMS sobre as transações realizadas, infere-se que o imposto é recuperável e não integrará o custo da mercadoria.

 Conheça nossos planos