Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Quando da realização do inventário físico de estoques da Empresa Renascer S.A., em 31 de dezembro de 2011, foi apontada a existência de mercadorias no valor de R$ 585.000,00. Porém, no registro contábil, na mesma data, a conta de estoque de mercadorias estava registrada com saldo de R$ 615.000,00.
Devido à natureza dos produtos que a empresa comercializa, o contador terá de ajustar a diferença apurada, efetuando o seguinte lançamento: débito da conta
A Empresa Calorias Finas vende biscoitos recheados. Ela foi fundada em 2006 e desse ano até 2011 seu faturamento cresceu em média, 50% ao ano. Com base nisso, a Controladora da Calorias Finas estabeleceu como meta para 2012 um crescimento de 60% nas vendas. Até o dia 30/12/2012 o faturamento tinha atingido um valor de R$ 70 milhões. Ainda faltavam R$ 30 milhões para que a meta estipulada pela Controladora fosse alcançada, e só assim os diretores receberiam suas bonificações.
Os diretores da Calorias Finas começaram a fazer lançamentos de vendas fictícias de produtos na contabilidade em 31/12/2012, para atingir a meta. Sabendo que o valor de venda possui uma margem de 25% sobre o custo do produto e que os diretores lançaram R$ 30 milhões em Receita de Vendas que não existiram, o impacto na conta de Estoques no Balanço Patrimonial ficou:
De acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir.
Na mensuração de estoque, o valor realizável líquido refere-se
à quantia pela qual um ativo pode ser trocado entre
compradores e vendedores dispostos a isso, conhecedores do
negócio e independentes entre si.
Uma sociedade empresária adquiriu mercadorias para revenda com pagamento à vista. O valor total da Nota Fiscal do fornecedor foi de R$105.000,00. Neste valor, estão incluídos R$5.000,00 referentes a frete e R$12.000,00 referentes a impostos recuperáveis.
Assinale a opção que apresenta o lançamento da operação a ser realizado.
• dia 5: aquisição de 10 mercadorias por R$ 10,00 cada;
• dia 8: aquisição de 6 mercadorias por R$ 8,00 cada;
• dia 14: venda de 10 mercadorias por R$ 20,00 cada;
• dia 17: aquisição de 12 mercadorias por R$ 7,00 cada;
• dia 25: venda de 11 mercadorias por R$ 19,00 cada.
Considerando-se exclusivamente as informações disponíveis, o sistema de avaliação de estoque que apresenta o maior saldo de mercadorias ao final do mês é:
A Cia. Tribunal Mendes SA realizou seu inventário periódico de mercadorias para o encerramento do exercício. O levantamento realizado é relativamente simples, haja vista que a empresa comercializa apenas 3 tipos de produto: GilFlex, GilPlus e GilMax. Para fins de mensuração dessas mercadorias, elaborou paralelamente o seguinte quadro de informações:
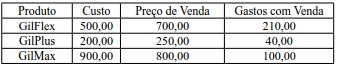
Com base nessas informações, e sabendo que para cada produto havia uma unidade disponível, o saldo final da conta estoques deverá estar avaliada no Balanço Patrimonial por:
• Estoque inicial e final de matéria-prima: zero
• Estoque inicial e final de produtos acabados: zero.
• Saldo de ICMS no início do mês: zero
• Compra de matéria-prima: ICMS destacado na Nota Fiscal: 2.700,00
• Vendas do mês: 50.000,00
Considerando as informações e apenas a incidência do ICMS, afirma-se que o saldo desse imposto, no final do mês, será de
Itens Valores em R$ e Prazos
Valor total da Nota Fiscal 500.000
ICMS destacado na Nota Fiscal 90.000
IPI destacado na Nota Fiscal 40.000
Prazo de pagamento ao fornecedor 45 dias
Pagamento do frete e seguro Feito pela empresa à vista
Fatura da transportadora 2.000
Seguro transporte 3.000
Com relação aos impostos apresentados na nota fiscal de compra, a contabilidade da entidade deverá adotar o seguinte procedimento:

04/05 — compra à vista de 100 unidades ao preço unitário de R$ 25,00.
15/05 — compra à vista de 80 unidades pelo valor total de R$ 1.600,00.
18/05 — venda à vista de 200 unidades pelo valor total de R$ 6.200,00.
Com base nas informações, é CORRETO afirmar que a empresa obteve um lucro bruto de
03/05 — compra à vista de 140 unidades pelo valor total de R$ 2.800,00.
08/05 — venda a prazo de 80 unidades pelo valor total de R$ 2.800,00.
10/05 — compra à vista de 160 unidades ao preço unitário de R$ 16,00.
12/05 — venda à vista de 100 unidades pelo valor total de R$ 3.800,00.
Com base nas informações, é CORRETO afirmar que a empresa obteve um lucro bruto de
D – Fornecedores
C – Estoque
C – ICMS a Recuperar
A alternativa que melhor representa essa informação é:

 Conheça nossos planos