Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Q498318
Contabilidade Geral
Analise os fatos a seguir, extraídos de determinada empresa que avalia seus estoques pelo inventário permanente.
• Aquisição de 5 peças a $20, cada.
• Aquisição de 5 peças a $30, cada.
• Venda de 8 peças por $50, cada.
• Aquisição de 10 peças a $40, cada.
• Venda de 10 peças a $50, cada.
Determine os saldos finais dos estoques, bem como o lucro bruto, utilizando o critério de avaliação de estoques denominado PEPS (Primeiro a Entrar é o Primeiro a Sair).
• Aquisição de 5 peças a $20, cada.
• Aquisição de 5 peças a $30, cada.
• Venda de 8 peças por $50, cada.
• Aquisição de 10 peças a $40, cada.
• Venda de 10 peças a $50, cada.
Determine os saldos finais dos estoques, bem como o lucro bruto, utilizando o critério de avaliação de estoques denominado PEPS (Primeiro a Entrar é o Primeiro a Sair).
Q495752
Contabilidade Geral
A denominação dos bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de sua atividade, está explicitada na alternativa
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488364
Contabilidade Geral
Uma empresa comercial, que controla seus estoques de mercadorias pelo método do inventário permanente e adota a conta desdobrada de mercadorias, realizou o seguinte lançamento sem os elementos histórico e valor.
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488363
Contabilidade Geral
Uma companhia comercial, que é contribuinte do ICMS, mas não é do IPI, apresentou as seguintes informações sobre as transações com mercadorias por ela realizadas:
• 30/setembro/2012: estoque final de mercadorias R$ 0,00 (zero).
• Outubro/2012: venda de mercadorias, valor líquido R$ 160.000,00.
• Outubro/2012: compra de mercadorias, realizada em empresa industrial.
Mercadorias ........R$ 100.000,00
IPI ...................... R$ 10.000,00 R$ 110.000,00
ICMS destacado na Nota Fiscal R$ 18.000,00
• Outubro/2012: compra de mercadorias, realizada em empresa comercial.
Mercadorias .................... R$ 50.000,00
ICMS destacado na Nota Fiscal R$ 9.000,00
• 31/outubro/2012, na sua contagem física realizada o estoque foi avaliado em R$ 30.000,00.
O custo com mercadorias vendidas (CMV), em reais, apurado pela companhia no mês de outubro/2012, considerando exclusivamente as informações recebidas, é:
• 30/setembro/2012: estoque final de mercadorias R$ 0,00 (zero).
• Outubro/2012: venda de mercadorias, valor líquido R$ 160.000,00.
• Outubro/2012: compra de mercadorias, realizada em empresa industrial.
Mercadorias ........R$ 100.000,00
IPI ...................... R$ 10.000,00 R$ 110.000,00
ICMS destacado na Nota Fiscal R$ 18.000,00
• Outubro/2012: compra de mercadorias, realizada em empresa comercial.
Mercadorias .................... R$ 50.000,00
ICMS destacado na Nota Fiscal R$ 9.000,00
• 31/outubro/2012, na sua contagem física realizada o estoque foi avaliado em R$ 30.000,00.
O custo com mercadorias vendidas (CMV), em reais, apurado pela companhia no mês de outubro/2012, considerando exclusivamente as informações recebidas, é:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488361
Contabilidade Geral
Numa operação com mercadorias, a Comercial L, que controla seu estoque de mercadorias pelo inventário permanente, aceitou uma duplicata no valor de R$ 100.000,00 com vencimento para 8 de dezembro de 2012.
Em 8 de novembro de 2012, a duplicata foi quitada, em dinheiro, com um desconto de 10.000,00, sendo a operação contabilizada, adequadamente, na Comercial L como segue:
Em 8 de novembro de 2012, a duplicata foi quitada, em dinheiro, com um desconto de 10.000,00, sendo a operação contabilizada, adequadamente, na Comercial L como segue:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488360
Contabilidade Geral
Tanto nas empresas comerciais quanto nas empresas industriais podem ser adotados métodos diferentes para fazer a avaliação dos estoques.
Uma empresa comercial que atualiza o custo unitário de suas mercadorias em estoque a cada compra efetuada adota o método de avaliação de estoque denominado
Uma empresa comercial que atualiza o custo unitário de suas mercadorias em estoque a cada compra efetuada adota o método de avaliação de estoque denominado
Q486048
Contabilidade Geral
A Cia. Vende Bem realizou, em 31/01/2013, uma venda no valor de R$ 800.000,00 para ser recebida integralmente em 30/06/2014. Se a venda tivesse sido realizada à vista o valor total seria de R$ 657.000,00. De acordo com a regulamentação vigente, a Cia. Vende Bem deveria reconhecer, em 31/01/2013, receita
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE - 2013 - ANS - Especialista em Regulação de Saúde Suplementar |
Q470145
Contabilidade Geral
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
A diferença entre o preço pago na aquisição de mercadorias a prazo e o preço que seria pago em uma aquisição de mercadorias à vista deve ser registrada como despesa de juros, e não integra o estoque de mercadorias.
A diferença entre o preço pago na aquisição de mercadorias a prazo e o preço que seria pago em uma aquisição de mercadorias à vista deve ser registrada como despesa de juros, e não integra o estoque de mercadorias.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466226
Contabilidade Geral
Julgue o seguinte item, relacionados ao tratamento que deve ser dado, de acordo com as normas contábeis em vigor, aos itens de ativo e passivo.
Se o preço de uma resma de papel utilizada nos setores administrativos de determinada empresa for maior, no encerramento do exercício, que o preço obtido na compra realizada no início do exercício, o estoque do referido bem poderá ser contabilizado pelo preço atualizado.
Se o preço de uma resma de papel utilizada nos setores administrativos de determinada empresa for maior, no encerramento do exercício, que o preço obtido na compra realizada no início do exercício, o estoque do referido bem poderá ser contabilizado pelo preço atualizado.
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462177
Contabilidade Geral
A Cia. Comércio & Comércio adota o critério da Média Ponderada Móvel para controle dos estoques e, durante o mês de agosto de 2013, realizou as seguintes operações:
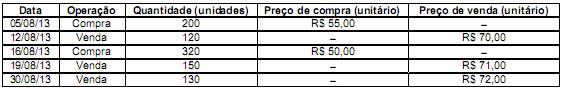
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455462
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455461
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455460
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
Q427286
Contabilidade Geral
O efeito contábil de uma operação de compra de matéria-prima a prazo, com entrega imediata, representa:
Q427281
Contabilidade Geral
Uma sociedade empresária adquiriu, a prazo, 400 unidades do produto A para revenda. A nota fiscal de compra totalizou R$88.000,00. Neste valor, estão inclusos 7% de ICMS recuperável, no montante de R$5.600,00, e 10% de IPI, não recuperável, no montante de R$8.000,00.
O registro CORRETO desta operação de compras é:
O registro CORRETO desta operação de compras é:
Q427276
Contabilidade Geral
De acordo com a NBC TG 16 - Estoques, o estoque de mercadorias deverá ser mensurado:
Q427273
Contabilidade Geral
Uma sociedade empresária apresentou os seguintes dados relacionados com operações de mercadorias:
Abatimentos sobre vendas - R$1.600,00
Custo das mercadorias vendidas - R$90.700,00
Custo total das mercadorias devolvidas no período - R$2.000,00
Estoque inicial de mercadorias - R$25.000,00
Fretes sobre mercadorias adquiridas no período - R$500,00
Seguro sobre mercadorias adquiridas no período - R$200,00
Valor das mercadorias adquiridas no período - R$85.000,00
Venda de mercadorias - R$120.000,00
Considerando que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora e desconsiderando os efeitos tributários das operações, o Estoque Final de Mercadorias é de:
Abatimentos sobre vendas - R$1.600,00
Custo das mercadorias vendidas - R$90.700,00
Custo total das mercadorias devolvidas no período - R$2.000,00
Estoque inicial de mercadorias - R$25.000,00
Fretes sobre mercadorias adquiridas no período - R$500,00
Seguro sobre mercadorias adquiridas no período - R$200,00
Valor das mercadorias adquiridas no período - R$85.000,00
Venda de mercadorias - R$120.000,00
Considerando que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora e desconsiderando os efeitos tributários das operações, o Estoque Final de Mercadorias é de:
Q427183
Contabilidade Geral
De acordo com o que estabelece a NBC TG 16 – Estoques, devem ser acrescentados ao custo dos estoques:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426668
Contabilidade Geral
Uma sociedade empresária realizou, em janeiro de 2013, as seguintes operações:
Aquisição de mercadoria para revenda por R$50.000,00, neste valor incluídos R$7.500,00 referentes aos impostos recuperáveis.
Das mercadorias adquiridas, 50% foram vendidas por R$102.800,00, neste valor incluídos R$25.700,00 referentes aos impostos incidentes sobre as vendas.
Considerando que não havia estoque inicial de mercadorias para revenda, na Demonstração do Valor Adicionado, o valor adicionado bruto será igual a:
Aquisição de mercadoria para revenda por R$50.000,00, neste valor incluídos R$7.500,00 referentes aos impostos recuperáveis.
Das mercadorias adquiridas, 50% foram vendidas por R$102.800,00, neste valor incluídos R$25.700,00 referentes aos impostos incidentes sobre as vendas.
Considerando que não havia estoque inicial de mercadorias para revenda, na Demonstração do Valor Adicionado, o valor adicionado bruto será igual a:
Q395901
Contabilidade Geral
Considerando a compra de insumos, ao preço de $ 100.000, a serem utilizados na produção, tributados à alíquota de 18% de ICMS, qual seria o lançamento contábil dessa compra a prazo?

 Conheça nossos planos