Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Data Unidades PREÇO UNITÁRIO PREÇO TOTAL
20.01.2011 20 R$ 600,00 R$ 12.000,00
18.02.2011 20 R$ 800,00 R$ 16.000,00
Sabendo-se que o Custo das Mercadorias Vendidas foi de R$ 22.000,00, o método de controle de estoques adotado pela empresa é
( ) Os estoques são considerados ativos quando o bem é destinado à venda, referentes ao curso normal dos negócios da empresa (produtos acabados e mercadorias).
( ) Os estoques devem ser avaliados ao custo ou pelo valor líquido realizável, prevalecendo o menor.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) A constituição de uma provisão para perda dos estoques gera um aumento do lucro líquido do exercício.
Considerando “F" para as falsas e “V" para as verdadeiras, a sequência CORRETA é:
15/02 — venda à vista de 150 unidades pelo valor total de R$ 6.000,00.
20/02 — compra à vista de 100 unidades pelo valor total de R$ 1.600,00.
Com base nas informações, é correto afirmar que a empresa obteve um lucro bruto de:
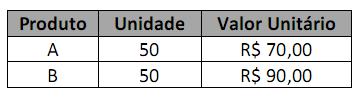
Sabendo-se que nesta data, o valor realizável líquido de cada produto é de R$ 80,00, qual deve ser o procedimento da empresa quanto ao valor do estoque?
Camisas R$ 200.000,00
Desconto comercial (R$ 20.000,00)
Desconto financeiro (R$ 2.000,00)
Frete R$ 5.000,00
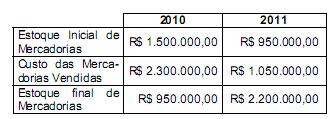
Considerando os dados acima é correto afirmar que as compras de
• Estoque inicial de mercadorias R$ 89.435,00
• Compras de mercadorias no período R$ 76.415,00
• Venda de mercadorias no período R$ 138.500,00
• Estoque final de mercadorias R$ 68.900,00
Considerando exclusivamente as informações acima, e desconsiderando a incidência de qualquer imposto, o Resultado com Mercadorias (RCM) da empresa no período foi, em reais, de
Uma sociedade empresária mantém no seu estoque de mercadorias para revenda três tipos de mercadorias: I, II e III. O valor total do custo de aquisição, preço de vendas e gastos com vendas, em 31.12.2010, estão detalhados a seguir:
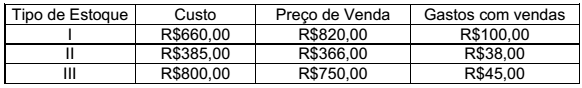
No Balanço Patrimonial em 31.12.2010, o saldo de Estoque de acordo com a
NBC TG 16 é de:
15/09 – aquisição de 500 unidades a R$ 5 cada uma;
18/09 – venda de 300 unidades no valor total de R$ 3.000;
21/09 – aquisição de 250 unidades pelo montante de R$ 2.500;
28/09 – venda de 400 unidades ao preço unitário de R$ 7,50 ; e
30/09 – aquisição de 150 unidades a R$ 20 cada uma.
Sabendo-se que o imposto de circulação de mercadorias incidente nas operações realizadas era de 10% e que não havia saldo inicial de mercadorias, no final do mês, o montante do estoque avaliado pelo método PEPS correspondeu a:
Contas Valores (R$)
Estoque inicial 2.200
Compras 1.500
Estoque final 2.000
Resultado da conta mercadorias 1500
Considerando apenas as informações acima apresentadas, o resultado da conta vendas é:

 Conheça nossos planos