Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275668
Contabilidade Geral
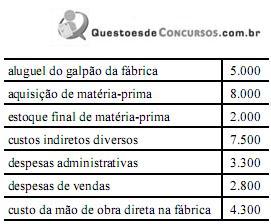
A tabela acima apresenta os dados de contabilidade, em reais, de uma fábrica, em 30/4/20XY. Sabe-se que a fábrica produzia um só produto, que não havia qualquer estoque em 1.º/4/20XY e que nesse mês foram iniciadas e integralmente acabadas 912 unidades do produto, das quais 608 unidades foram vendidas ao preço unitário de R$ 40,00. Nesse caso, o saldo final do estoque de produtos acabados e o lucro bruto no referido mês de abril foram, respectivamente, iguais a
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264297
Contabilidade Geral
Nas operações de mercadorias, o valor dos gastos com transportes, quando estes são feitos sob a responsabilidade do comprador,
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264127
Contabilidade Geral
A empresa Metalfino Ltda. não sofre tributação nas operações de compra e venda de mercadorias; só opera com transações extra-caixa; utiliza o método de controle permanente de estoques, com avaliação a preço médio ponderado.
Em 15 de outubro a empresa realizou a venda de 120 unidades ao preço unitário de 12 reais. As compras do mês foram: 150 unidades a 8 reais cada uma em 05/10 e 60 unidades a 11 reais, em 18/10.
Sabendo-se que em 30 de setembro desse ano já havia um estoque de mercadorias no valor de R$ 500,00 correspondentes a 100 unidades, pode-se afirmar que o custo das mercadorias vendidas em outubro foi de
Em 15 de outubro a empresa realizou a venda de 120 unidades ao preço unitário de 12 reais. As compras do mês foram: 150 unidades a 8 reais cada uma em 05/10 e 60 unidades a 11 reais, em 18/10.
Sabendo-se que em 30 de setembro desse ano já havia um estoque de mercadorias no valor de R$ 500,00 correspondentes a 100 unidades, pode-se afirmar que o custo das mercadorias vendidas em outubro foi de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264126
Contabilidade Geral
Considere uma operação de compra de materiais para revender, constante de 300 unidades ao preço unitário de R$ 600,00, com incidência de ICMS a 12% e de IPI a 8%.
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Q262773
Contabilidade Geral
Uma empresa industrial mantém no seu estoque para revenda três tipos de mercadorias, como os respectivos valores apresentados abaixo:
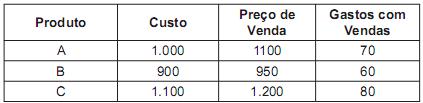
No fechamento do balanço o saldo apresentado na conta de estoques de acordo com o CPC 16, foi de
No fechamento do balanço o saldo apresentado na conta de estoques de acordo com o CPC 16, foi de
Q262772
Contabilidade Geral
O custo variável da empresa é de $3,00 por unidade, o custo fxo é $30.000,00. Ela produziu 10.000 unidades no período, mas sua média de produção é de 15.000 unidades, embora sua capacidade instalada seja de 18.000 unidades. Sabendo que o preço de venda é de $10,00 por unidade e que a empresa vendeu 9.000 unidades no período. Determine o saldo de estoques e Custo do Produto Vendido (CPV) de acordo com o CPC 16.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262078
Contabilidade Geral
Pela legislação do Imposto de Renda, para as empresas tributadas pelo Lucro Real, e considerando os possíveis ajustes, é obrigatório o Livro
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262073
Contabilidade Geral
No dia 1o de abril, a empresa Que Mentira S.A. tinha em seu estoque 7.500 pares de botas, no valor de R$ 18,00 o par. Suas compras durante o mês foram de 8.700 pares, e o preço médio de aquisição do produto foi mantido.
Sabendo-se que o estoque final foi de 5.200 pares, qual o valor, em reais, do Custo da Mercadoria Vendida (CMV) no mês de abril?
Sabendo-se que o estoque final foi de 5.200 pares, qual o valor, em reais, do Custo da Mercadoria Vendida (CMV) no mês de abril?
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260747
Contabilidade Geral
Em Alagoas, o imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) pode ser apurado de acordo com quatro regimes diferentes. Assim, de acordo com a legislação desse estado, se adotado o regime
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260730
Contabilidade Geral
A Companhia Moagem S.A. utiliza o sistema de inventário permanente para controle de estoques. No mês de dezembro, a Companhia realizou as seguintes transações de compra e venda:
• 2/12/XX – compra de 15 unidades pelo valor total de R$ 30,00;
• 15/12/XX – venda de 17 unidades por R$ 5,00 cada;
• 28/12/XX – devolução de vendas de 5 unidades.
A partir dos dados da Companhia Moagem S.A. e considerando que a empresa disponha de estoque inicial de 10 unidades ao custo unitário de R$ 1,00, o CMV (custo da mercadoria vendida) pelo critério PEPS, UEPS e média ponderada móvel é igual, em R$, respectivamente, a
• 2/12/XX – compra de 15 unidades pelo valor total de R$ 30,00;
• 15/12/XX – venda de 17 unidades por R$ 5,00 cada;
• 28/12/XX – devolução de vendas de 5 unidades.
A partir dos dados da Companhia Moagem S.A. e considerando que a empresa disponha de estoque inicial de 10 unidades ao custo unitário de R$ 1,00, o CMV (custo da mercadoria vendida) pelo critério PEPS, UEPS e média ponderada móvel é igual, em R$, respectivamente, a
Q254941
Contabilidade Geral
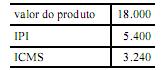
Ao vender determinado produto, uma indústria apurou os valores, em reais, mostrados na tabela acima. Com base nesses dados, julgue o item abaixo.
Considere que o comprador seja uma empresa prestadora de serviços, que adota o regime de tributação pelo lucro presumido. Nesse caso, se a alíquota do COFINS for de 3% e a do PIS, de 0,65%, será contabilizado, no momento da compra, menos de R$ 23.400,00 no ativo da empresa prestadora de serviços.
Q254934
Contabilidade Geral
No dia 1.º/6/2012, a empresa comercial X mantinha um estoque de 5.000 unidades de determinado produto, no valor de R$ 25.000,00. No dia 10/6/2012, a empresa X recebeu um novo lote de 5.000 unidades desse mesmo produto, comprado por R$ 30.000,00, FOBLisboa. Durante o mês de junho/2012, foram vendidas 8.000 unidades do produto. Ao encerrar o mês de junho/2012, a empresa aguardava outra remessa de 5.000 unidades desse produto, de fornecedor estrangeiro, no valor de R$ 30.000,00, FOBSantos.
Caso a empresa X utilize o método PEPS (primeiro que entra, primeiro que sai) para mensurar seu estoque, o saldo do referido produto, no final mês de junho/202, será de R$ 42.000,00, pois a remessa aguardada é classificada como mercadoria em trânsito
Caso a empresa X utilize o método PEPS (primeiro que entra, primeiro que sai) para mensurar seu estoque, o saldo do referido produto, no final mês de junho/202, será de R$ 42.000,00, pois a remessa aguardada é classificada como mercadoria em trânsito
Q254933
Contabilidade Geral
No dia 1.º/6/2012, a empresa comercial X mantinha um estoque de 5.000 unidades de determinado produto, no valor de R$ 25.000,00. No dia 10/6/2012, a empresa X recebeu um novo lote de 5.000 unidades desse mesmo produto, comprado por R$ 30.000,00, FOBLisboa. Durante o mês de junho/2012, foram vendidas 8.000 unidades do produto. Ao encerrar o mês de junho/2012, a empresa aguardava outra remessa de 5.000 unidades desse produto, de fornecedor estrangeiro, no valor de R$ 30.000,00, FOBSantos.
Considerando essa situação hipotética, e desprezando qualquer aspecto tributário, julgue os itens a seguir.
Caso a empresa X utilize o sistema de inventário periódico, aplicando o método da média ponderada móvel, o custo da mercadoria vendida no mês de junho/2012 será inferior a R$ 45.000,00.
Considerando essa situação hipotética, e desprezando qualquer aspecto tributário, julgue os itens a seguir.
Caso a empresa X utilize o sistema de inventário periódico, aplicando o método da média ponderada móvel, o custo da mercadoria vendida no mês de junho/2012 será inferior a R$ 45.000,00.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249441
Contabilidade Geral
Elabore a ficha de controle de estoques com os seguintes dados:
Mercadorias existentes em 01/10 = 60 unidades ao custo de R$ 20,00;
Compras a prazo em 04/10 = 100 unidades ao custo unitário de R$ 24,00;
Vendas em 10/10 de 80 unidades ao preço unitário de R$ 30,00. A empresa não sofre tributação e avalia os estoques a custo médio ponderado. Com essas informações podemos dizer que a operação de venda teve um custo de
Mercadorias existentes em 01/10 = 60 unidades ao custo de R$ 20,00;
Compras a prazo em 04/10 = 100 unidades ao custo unitário de R$ 24,00;
Vendas em 10/10 de 80 unidades ao preço unitário de R$ 30,00. A empresa não sofre tributação e avalia os estoques a custo médio ponderado. Com essas informações podemos dizer que a operação de venda teve um custo de
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249440
Contabilidade Geral
Compra de mercadorias, a prazo, para revender nos Armazéns do Porto Ltda., nos seguintes termos:
Quantidade adquirida: 2.000 unidades;
Preço unitário de compra: R$ 2,50;
Incidência de ICMS a 15% e de IPI a 5%.
A contabilização deverá ser efetuada da seguinte forma:
Quantidade adquirida: 2.000 unidades;
Preço unitário de compra: R$ 2,50;
Incidência de ICMS a 15% e de IPI a 5%.
A contabilização deverá ser efetuada da seguinte forma:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246662
Contabilidade Geral
A contabilidade da Empresa Comercial Ltda.registrava, em 30/09, um saldo na conta Duplicatas a Receber, um saldo no valor de R$ 27.000. Durante o mês de outubro foram realizadas as seguintes operações:
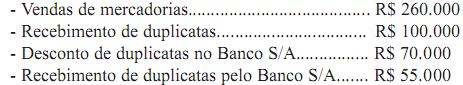
Sabendo-se que, das vendas efetuadas no período, 60% foram realizadas a prazo e que o Banco S/A devolveu à Empresa no final do mês duplicatas que não foram liquidadas, o saldo da conta Duplicatas a Receber, em 31/10, era igual a:
Sabendo-se que, das vendas efetuadas no período, 60% foram realizadas a prazo e que o Banco S/A devolveu à Empresa no final do mês duplicatas que não foram liquidadas, o saldo da conta Duplicatas a Receber, em 31/10, era igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246656
Contabilidade Geral
Durante o mês de março de 2011, a Empresa Planalto Ltda efetuou as seguintes operações:
- Pagamento de duplicatas no valor de R$ 17.500, após o vencimento, com juros de 10%;
- Compra de mercadorias para revenda no valor de R$ 77.000, com 20% de entrada;
- Recebimento de clientes no valor de R$ 14.000. Como o pagamento foi realizado após o vencimento, houve a cobrança de juros no valor de R$ 1.400;
- Pagamento de despesas gerais no valor de R$ 14.000.
Com essas informações, pode-se afirmar que:
- Pagamento de duplicatas no valor de R$ 17.500, após o vencimento, com juros de 10%;
- Compra de mercadorias para revenda no valor de R$ 77.000, com 20% de entrada;
- Recebimento de clientes no valor de R$ 14.000. Como o pagamento foi realizado após o vencimento, houve a cobrança de juros no valor de R$ 1.400;
- Pagamento de despesas gerais no valor de R$ 14.000.
Com essas informações, pode-se afirmar que:
Q245115
Contabilidade Geral
Uma sociedade empresária adquiriu mercadorias para revenda por R$14.000,00. Neste valor estão incluídos os impostos recuperáveis no montante de R$2.000,00 e o frete de R$1.500,00. Em razão de atraso na entrega, foi negociado com o fornecedor um abatimento de R$200,00.
O valor a ser registrado em Estoques é de:
O valor a ser registrado em Estoques é de:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245108
Contabilidade Geral
Em 2.10.2011, uma sociedade empresária adquiriu uma mercadoria para revenda. Os dados da transação são os seguintes:
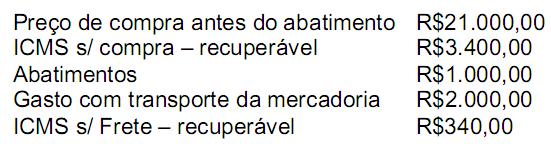
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243179
Contabilidade Geral
A Cia. Comercial América do Norte adota o regime de inventário permanente. Os seguintes dados foram extraídos da ficha de estoque da mercadoria X, relativos à movimentação ocorrida no mês de dezembro de 2011 e dispostos em ordem cronológica:
- Saldo inicial em 01-12-2011: 100 unidades a R$ 15,00 cada uma;
- Compra de 200 unidades a R$ 16,00 cada uma;
- Venda de 150 unidades a R$ 30,00 cada uma;
- Compra de 50 unidades a R$ 14,00 cada uma;
- Venda de 80 unidades a R$ 32,00 cada uma.
Se a companhia usa o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques, o valor do estoque final da mercadoria X em 31-12-2011 correspondeu, em R$, a
- Saldo inicial em 01-12-2011: 100 unidades a R$ 15,00 cada uma;
- Compra de 200 unidades a R$ 16,00 cada uma;
- Venda de 150 unidades a R$ 30,00 cada uma;
- Compra de 50 unidades a R$ 14,00 cada uma;
- Venda de 80 unidades a R$ 32,00 cada uma.
Se a companhia usa o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques, o valor do estoque final da mercadoria X em 31-12-2011 correspondeu, em R$, a

 Conheça nossos planos