Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396819
Contabilidade Geral
Considere os dados abaixo:
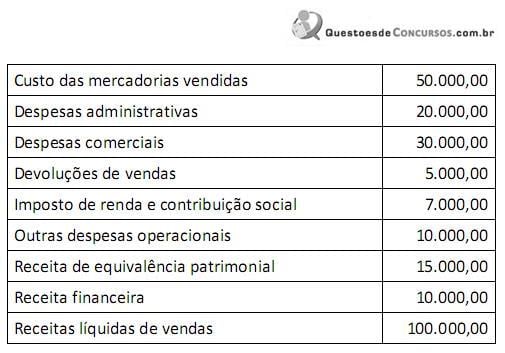
O resultado antes dos tributos sobre lucro é
O resultado antes dos tributos sobre lucro é
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392786
Contabilidade Geral
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem.
Considere que um item de estoque destinado à venda esteja contabilmente registrado por R$ 100,00, possua custos estimados de negociação de R$ 8,00 e seja normalmente negociado pelos participantes do mercado por R$ 90,00. Nesse caso, o valor realizável líquido do item deverá ser ajustado, o que produzirá impacto negativo na demonstração do resultado do exercício.
Considere que um item de estoque destinado à venda esteja contabilmente registrado por R$ 100,00, possua custos estimados de negociação de R$ 8,00 e seja normalmente negociado pelos participantes do mercado por R$ 90,00. Nesse caso, o valor realizável líquido do item deverá ser ajustado, o que produzirá impacto negativo na demonstração do resultado do exercício.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392468
Contabilidade Geral
A companhia Comercial S apresentou as seguintes informações sobre a movimentação de mercadorias, num determinado exercício social:
Compra de mercadorias 1.000.000,00
ICMS sobre as compras 180.000,00
Venda de mercadorias 1.500.000,00
ICMS sobre as vendas 270.000,00
Abatimentos sobre as vendas 40.000,00
Estoque final de mercadorias 120.000,00
Consideradas somente as informações recebidas, as normas vigentes e a legislação societária para a elaboração da Demonstração do Resultado do Exercício, o total das deduções da receita bruta, evidenciado na demonstração desse resultado do exercício da Comercial S, em reais, é
Compra de mercadorias 1.000.000,00
ICMS sobre as compras 180.000,00
Venda de mercadorias 1.500.000,00
ICMS sobre as vendas 270.000,00
Abatimentos sobre as vendas 40.000,00
Estoque final de mercadorias 120.000,00
Consideradas somente as informações recebidas, as normas vigentes e a legislação societária para a elaboração da Demonstração do Resultado do Exercício, o total das deduções da receita bruta, evidenciado na demonstração desse resultado do exercício da Comercial S, em reais, é
Q390750
Contabilidade Geral
Texto associado
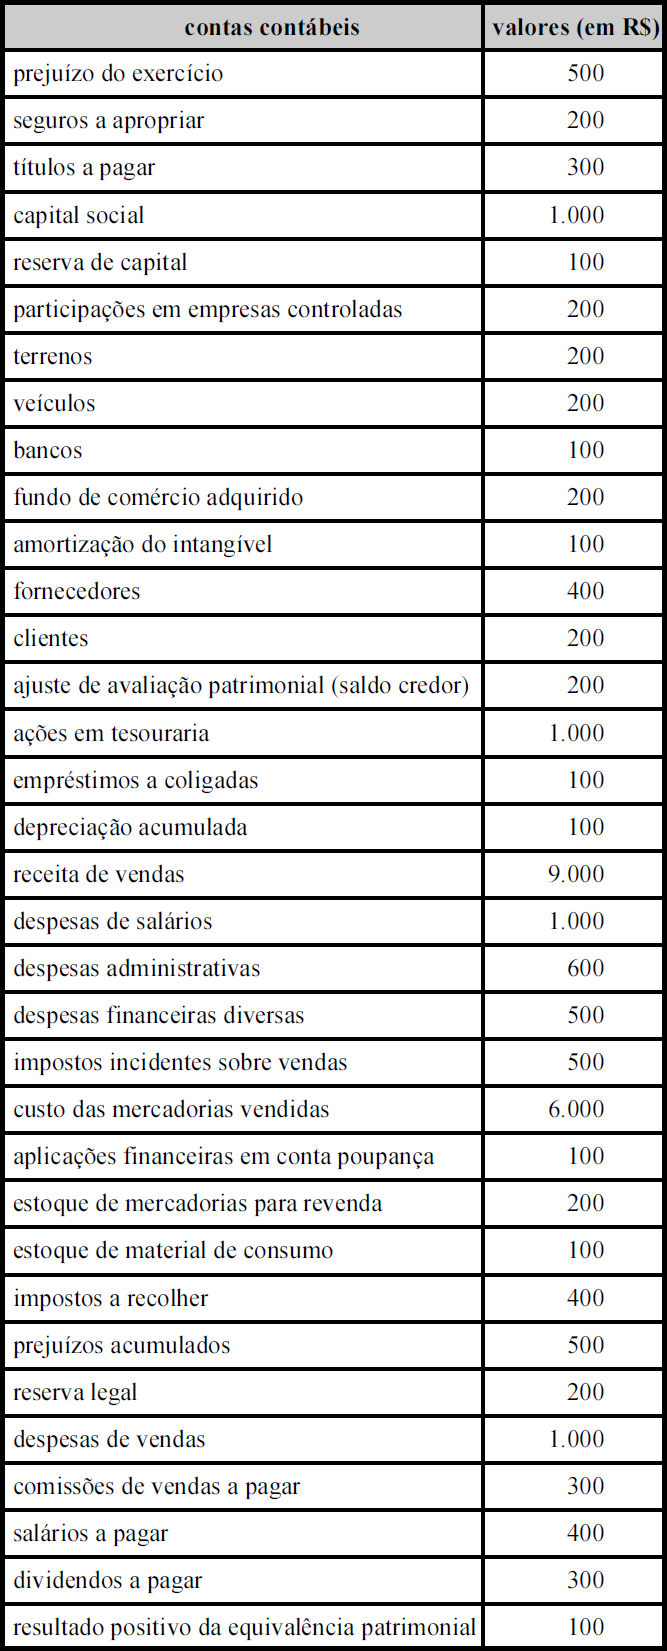
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O balancete de verificação elaborado com base na demonstração do resultado do exercício apresentará resultado igual a zero antes da tributação do imposto de renda e da contribuição social sobre o lucro.
Q390747
Contabilidade Geral
Texto associado
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A Cia. ABC Ltda. não poderá compensar os prejuízos acumulados com o resultado do exercício.
Q390541
Contabilidade Geral
Texto associado
A sociedade anônima K apresentou as seguintes informações, em ordem alfabética, dos resultados apurados no exercício findo em dezembro de 2013:

Considerando somente as informações recebidas e as orientações do CPC 26 (R1), o resultado, antes dos tributos sobre os lucros da sociedade anônima K, apresenta um lucro, em reais, de:
Q390540
Contabilidade Geral
Uma companhia que adota, na demonstração do resultado do período, o método da função da despesa na classificação das contas, apresentou as seguintes informações:
Custo das vendas 200,00
Custo dos serviços 50,00
Outras despesas 10,00
Outras receitas 20,00
Receita de serviços 150,00
Receita de vendas 500,00
Nesse contexto, considerando as informações recebidas e os termos do CPC 26 (R1) e do respectivo modelo da classificação pelo método da função da despesa, o lucro bruto da companhia, em reais, é de:
Custo das vendas 200,00
Custo dos serviços 50,00
Outras despesas 10,00
Outras receitas 20,00
Receita de serviços 150,00
Receita de vendas 500,00
Nesse contexto, considerando as informações recebidas e os termos do CPC 26 (R1) e do respectivo modelo da classificação pelo método da função da despesa, o lucro bruto da companhia, em reais, é de:
Q389221
Contabilidade Geral
Com relação à composição e estrutura da Demonstração do Resultado do Exercício (DRE), assinale a alternativa correta.
Q389219
Contabilidade Geral

Ao efetuar o encerramento das contas de Resultado do quadro apresentado, a conta Apuração do Resultado do Exercício indicou saldo de
Q389149
Contabilidade Geral
Com relação à escrituração de operações contábeis diversas, julgue os itens subsequentes.
Considere que, no dia 20/2/X, um empregado tenha recebido R$ 500,00 como adiantamento de salário e, em 5/3/X, receberá R$ 1.280,00 como salário líquido do mês de fevereiro, com retenção de R$ 220,00 de INSS e sem retenção de IRPF. Nessa situação, não havendo outras movimentações na folha de pagamento desse funcionário relativa ao mês de fevereiro, a empresa deve reconhecer, no dia 28/2/X, uma despesa de salário de R$ 2.000,00 e um passivo de R$ 2.220,00.
Considere que, no dia 20/2/X, um empregado tenha recebido R$ 500,00 como adiantamento de salário e, em 5/3/X, receberá R$ 1.280,00 como salário líquido do mês de fevereiro, com retenção de R$ 220,00 de INSS e sem retenção de IRPF. Nessa situação, não havendo outras movimentações na folha de pagamento desse funcionário relativa ao mês de fevereiro, a empresa deve reconhecer, no dia 28/2/X, uma despesa de salário de R$ 2.000,00 e um passivo de R$ 2.220,00.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388718
Contabilidade Geral
A Cia. Compra & Vende reconheceu, durante o ano de 2013, R$ 5.000.000,00 em vendas realizadas. Adicionalmente, durante 2013, reconheceu as seguintes operações: devoluções de vendas de R$ 250.000,00; abatimento sobre vendas de R$ 100.000,00; impostos sobre vendas de R$ 950.000,00; comissões sobre as vendas realizadas de R$ 150.000,00; frete sobre as vendas realizadas de R$ 70.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 90.000,00; salário dos administradores de R$ 360.000,00. Sabendo que o custo das mercadorias vendidas foi R$ 2.720.000,00, é correto afirmar que a receita líquida e o lucro bruto apurados pela Cia. Compra & Venda, no ano de 2013, foram, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388714
Contabilidade Geral
A Cia. Aplicadora adquiriu em 31/10/2013 um ativo financeiro no valor de R$ 10.000,00, classificado na data de aquisição como “mantido até o vencimento”. Este título remunera à taxa de 1% ao mês (juros compostos) e o valor justo desse título, em 31/12/2013 (dois meses após a sua aquisição), era R$ 10.150,00. De acordo com estas informações, a Cia. Aplicadora reconheceu,
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387889
Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386120
Contabilidade Geral
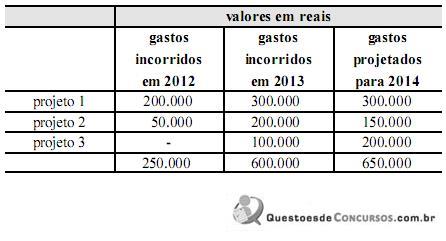
Suponha que a Cia. ABC mantenha três projetos internos em fase de pesquisa e apresente os gastos incorridos e estimados expostos na tabela acima. Suponha, ainda, que a Cia. ABC tenha encerrado o exercício social em 31 de dezembro de 2013. Com base nessa situação hipotética e considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, os relatórios contábil- financeiros de 2013 da Cia. ABC apresentarão o reconhecimento de:
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público |
Q383540
Contabilidade Geral
A demonstração contábil que possui como contas a Receita Bruta de Vendas e Serviços, a Receita Líquida, o Resultado Operacional é denominada:
Q377046
Contabilidade Geral
Considerando a legislação vigente e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, relativos aos procedimentos utilizados para a elaboração das demonstrações contábeis.
Na demonstração do resultado do exercício, a apresentação das perdas e das despesas geralmente é feita de forma separada, fundamentando-se esse fato em razões que levam à tomada de decisão econômica e não em razões de cunho conceitual.
Na demonstração do resultado do exercício, a apresentação das perdas e das despesas geralmente é feita de forma separada, fundamentando-se esse fato em razões que levam à tomada de decisão econômica e não em razões de cunho conceitual.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376164
Contabilidade Geral
Texto associado
O Balancete de Verificação de uma empresa, em 31/12/2012, apresentava os saldos das seguintes contas:

Foram propostos dividendos no valor de R$ 240 no final de 2012, os quais serão pagos em 2013. Considere:
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
Q371316
Contabilidade Geral
Texto associado
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes.
A conta de despesas financeiras a vencer, decorrentes de empréstimos e financiamentos contraídos com correção pós-fixada, registra uma despesa a ser levada para a demonstração de resultado do exercício do ano em que a empresa contraiu a dívida.
Q371299
Contabilidade Geral
Texto associado
Julgue os itens seguintes a respeito de demonstrações contábeis e suas contas específicas, com base na legislação vigente.
Na elaboração do balanço patrimonial de uma S/A constituída em 31/1/2014, as aplicações de recursos imobilizados de 2013 e de janeiro de 2014 são consideradas gastos pré-operacionais e classificadas como despesas referentes ao exercício de 2014.
Q371292
Contabilidade Geral
Texto associado

Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
A existência de impostos e contribuições a recolher é indicativa de lucro no exercício de 2013.

 Conheça nossos planos