Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Q489588
Contabilidade Geral
Na determinação do resultado do exercício, devem ser computados(as):
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477853
Contabilidade Geral
Com base nos dados abaixo, responder à questão.
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
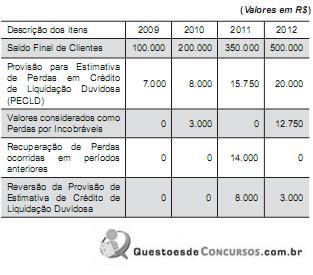
Na apuração do resultado de 2011, a empresa registrou:
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
Na apuração do resultado de 2011, a empresa registrou:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477852
Contabilidade Geral
A Cia. de Transportes Pontual atua no ramo de entregas
de encomendas utilizando 30 motocicletas. Após inúmeros
problemas verificados em razão da falta de pontualidade
de entrega, as condições de locomoção, risco do negócio
e os resultados negativos obtidos, resolve encerrar esse
tipo de atividade, passando a atuar no ramo de transportes
de produtos in natura, utilizando caminhões pesados. Em
20/03/2011, ao desfazer-se das motocicletas, via leilão,
identifica os seguintes valores:
(Valores em R$)
Valor da Venda 300.000
Despesas necessárias para venda dos itens (12.000)
Tributos incidentes sobre a negociação (18.000)
Valor Líquido Contábil 270.000
Com base nas informações, pode-se afirmar que:
(Valores em R$)
Valor da Venda 300.000
Despesas necessárias para venda dos itens (12.000)
Tributos incidentes sobre a negociação (18.000)
Valor Líquido Contábil 270.000
Com base nas informações, pode-se afirmar que:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455458
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427328
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentava, ao final do ano de 2012, as seguintes movimentações de contas patrimoniais e de resultado para a elaboração da Demonstração do Resultado e Demonstração do Resultado Abrangente do período:

Na Demonstração do Resultado do período, o Lucro Líquido é igual a:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427323
Contabilidade Geral
Com os saldos das contas de resultado apresentados abaixo, elabore a Demonstração de Resultado.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Q427285
Contabilidade Geral
Assinale a opção que contém apenas contas integrantes da Demonstração do Resultado:
Q427165
Contabilidade Geral
Texto associado
Uma sociedade empresária registrou, em janeiro de 2013, os seguintes eventos:

Na Demonstração do Resultado relativa ao mês de janeiro, elaborada a partir dos dados informados, o custo dos serviços vendidos é igual a:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425644
Contabilidade Geral
Ao final de um exercício social, a companhia de capital aberto apresentou as seguintes informações parciais, retiradas das demonstrações contábeis realizadas no encerramento desse mesmo exercício.
Custo das mercadorias vendidas 400.000,00
Deduções das vendas 120.000,00
Despesas de vendas e administrativas 200.000,00
Dividendos obrigatórios propostos pela administração 100.000,00
Imposto de Renda (provisão para Imposto de Renda) 50.000,00
Participações (empregados e administradores) 40.000,00
Receita Líquida das Vendas 920.000,00
Considerando exclusivamente as informações recebidas e a boa técnica de elaboração da Demonstração do Resultado do Exercício, o lucro líquido da companhia, no exercício, em reais, é
Custo das mercadorias vendidas 400.000,00
Deduções das vendas 120.000,00
Despesas de vendas e administrativas 200.000,00
Dividendos obrigatórios propostos pela administração 100.000,00
Imposto de Renda (provisão para Imposto de Renda) 50.000,00
Participações (empregados e administradores) 40.000,00
Receita Líquida das Vendas 920.000,00
Considerando exclusivamente as informações recebidas e a boa técnica de elaboração da Demonstração do Resultado do Exercício, o lucro líquido da companhia, no exercício, em reais, é
Q412294
Contabilidade Geral
Uma companhia aberta aplicou suas disponibilidades de caixa em ativos financeiros, adquirindo, em 31/10/2012, 6 títulos no valor de R$ 2.000,00 cada. Na data de aquisição, a companhia os classificou do seguinte modo: 4 títulos como ativo financeiro “mantido para negociação imediata” e 2 títulos como ativo financeiro “mantido até o vencimento”. A taxa de juros contratual de todos os títulos era de 1% ao mês e o valor justo de cada título 30 dias após a sua aquisição era de R$ 2.040,00. Com base nestas informações, em 30/11/2012, a companhia reconheceu.
Q405823
Contabilidade Geral

A partir desse saldo de contas, elabore a Demonstração de Resultado do Exercício (DRE). O Lucro Bruto foi igual a
Q395875
Contabilidade Geral
Texto associado
Considere as seguintes informações para responder às questões
A empresa LAUNY Indústria e Comércio Ltda. apurou em seus registros contábeis os seguintes saldos:

A empresa LAUNY Indústria e Comércio Ltda. apurou em seus registros contábeis os seguintes saldos:
Com base nos valores apresentados, assinale o valor da RECEITA LÍQUIDA.
Q394639
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
Q394633
Contabilidade Geral
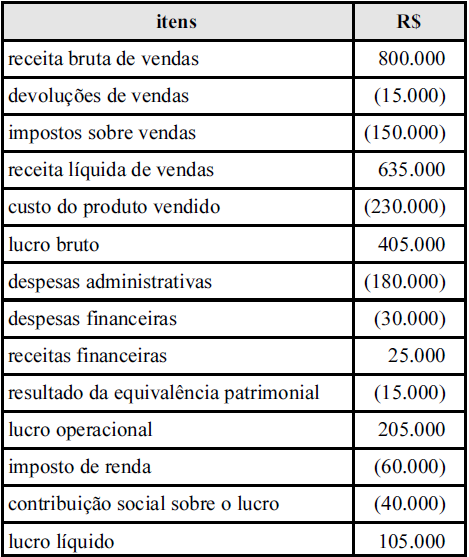
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
Eventual prejuízo apurado em qualquer exercício integrará o item remuneração de capital próprio.
Eventual prejuízo apurado em qualquer exercício integrará o item remuneração de capital próprio.
Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388548
Contabilidade Geral
Onde deve ser reconhecida a perda por desvalorização de ativo não reavaliado, segundo o CPC 01 (R1), item 61?
Ano: 2013
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
SMA-RJ
Prova:
FJG - RIO - 2013 - SMA-RJ - Técnico em Contabilidade |
Q379402
Contabilidade Geral
. No final do exercício, uma companhia, ao elaborar o seu balanço geral, deverá informar o lucro líquido por ação do seu capital social na seguinte demonstração contábil:
Ano: 2013
Banca:
IESES
Órgão:
SEPLAG-MG
Prova:
IESES - 2013 - SEPLAG-MG - Gestor Governamental - Contador |
Q362439
Contabilidade Geral
Referente à Demonstração do Resultado do Exercício e no reconhecimento e imposto corrente e diferido, temos que o valor contábil dos passivos e ativos fiscais diferidos pode mudar, mesmo que não se altere o valor das diferenças temporárias correlatas. Isso pode ocorrer como resultado do seguinte:
I. Mudanças nas alíquotas ou na legislação fiscal.
II. Reconsideração da possibilidade de recuperação do ativo fiscal diferido.
III. Mudança na maneira pela qual se espera recuperar um ativo.
I. Mudanças nas alíquotas ou na legislação fiscal.
II. Reconsideração da possibilidade de recuperação do ativo fiscal diferido.
III. Mudança na maneira pela qual se espera recuperar um ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2013 - TCE-ES - Analista Administrativo - Ciências Contábeis |
Q360158
Contabilidade Geral
Texto associado
No final do exercício, determinada entidade contábil levantou os seguintes saldos e estimativas (em R$ mil) para elaborar as demonstrações contábeis:

Ainda com base nos dados da tabela, assinale a opção correspondente ao valor total do ativo.
Q358117
Contabilidade Geral
O relatório que apresenta uma sintese financeira dos resultados das operações e atividades da empresa durante dado periodo, é denominado
Q348850
Contabilidade Geral
A respeito da demonstração do resultado do exercício (DRE), conforme normatização contábil em vigor, julgue os seguintes itens.
Se uma empresa vender um ativo imobilizado, ela deverá reconhecer seu resultado — ganho ou perda — como resultado não operacional.
Se uma empresa vender um ativo imobilizado, ela deverá reconhecer seu resultado — ganho ou perda — como resultado não operacional.

 Conheça nossos planos