Questões de Concurso Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral

Foram encontradas 1.160 questões

Q779200 Contabilidade Geral
A empresa Manequim Challenger S.A. fez uma aplicação financeira em 30/11/2016, adquirindo um título no mercado financeiro no valor de R$ 5.000,00, que remunera à taxa de 10% ao mês. Este título, conforme orientação da controladoria da empresa, foi classificado na data da aquisição como “mantido até o vencimento” e o seu valor de mercado 30 dias após a sua aquisição era R$ 5.450,00. De acordo com estas informações, em 30/12/2016, a empresa reconheceu
Alternativas
Ano: 2017 Banca: IFB Órgão: IFB Prova: IFB - 2017 - IFB - Professor - Contabilidade |
Q774246 Contabilidade Geral
De acordo com a Lei nº 6.404/76 e suas diversas atualizações, ao final de cada exercício social, com base na escrituração mercantil da companhia, exprimindo com clareza a situação do patrimônio e as mutações ocorridas no exercício, a diretoria fará elaborar as seguintes demonstrações financeiras:
Alternativas
Ano: 2017 Banca: COVEST-COPSET Órgão: UFPE Prova: COVEST-COPSET - 2017 - UFPE - Contador |
Q766617 Contabilidade Geral
Antes de iniciar a Análise das Demonstrações Contábeis, o analista deverá tomar uma série de precauções. Uma delas é proceder a uma reclassificação no grupo de contas para evitar análise inadequada. Assinale a alternativa incorreta.
Alternativas
Ano: 2017 Banca: COVEST-COPSET Órgão: UFPE Prova: COVEST-COPSET - 2017 - UFPE - Contador |
Q766610 Contabilidade Geral
De acordo com a Comissão de Valores Mobiliários (CVM), as Demonstrações Contábeis, de elaboração e publicação obrigatórias, pelas companhias de capital aberto, no encerramento dos exercícios sociais, são:
Alternativas
Ano: 2016 Banca: IF-PI Órgão: IF-PI Prova: IFPI - 2016 - IF-PI - Técnico em Contabilidade |
Q2052152 Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) deverá conter algumas rubricas que deverão acatar as determinações legais sugeridas pela Lei nº 6.404/76 e suas alterações. Assinale a alternativa abaixo que trata de elementos que NÃO fazem parte dessa Demonstração Contábil.
Alternativas
Ano: 2016 Banca: UFMG Órgão: UFMG Prova: UFMG - 2016 - UFMG - Técnico - Contabilidade |
Q1762361 Contabilidade Geral
Na data de 01/04/2013, uma empresa contratou assinaturas de revistas por um ano no valor total de R$7.200,00, pagando metade à vista e o restante em 18 prestações consecutivas a partir de maio, sem juros. O início do recebimento das revistas se deu na data da contratação. Marque a opção CORRETA em que o montante total que a empresa terá lançado como despesa, em 31/12/2013, por ocasião da apuração do resultado, levando-se em consideração apenas esse fato contábil.
Alternativas
Q1348857 Contabilidade Geral
As operações e os fatores determinantes, obtidos por uma empresa em decorrência das atividades desenvolvidas em determinado período, são evidenciados pela demonstração de:
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente |
Q1300998 Contabilidade Geral
De acordo com a NBC TG 1000, o conjunto completo das demonstrações contábeis para as empresas não reguladas, compreende:
Alternativas
Ano: 2016 Banca: FAURGS Órgão: UFRGS
Q1234207 Contabilidade Geral
Com relação às Demonstrações Contábeis, assinale as assertivas abaixo com V (verdadeiro) ou F (falso). 
( ) As participações de debêntures, empregados e administradores são discriminadas na demonstração do resultado do exercício em outras receitas e outras despesas. 
( ) Na demonstração do resultado do exercício, serão computados: as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda; e os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos. 
( ) A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia. 
( ) Como ajustes de exercícios anteriores, na demonstração de lucros ou prejuízos acumulados, serão considerados apenas os decorrentes de efeitos da mudança de critério contábil ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
( ) No balanço patrimonial serão classificadas como reservas de lucros as contas constituídas pela apropriação de lucros da companhia, como reserva legal, reserva de contingência, reserva ambiental e reserva de capital. 
A sequência correta de preenchimento dos parênteses, de cima para baixo, é  
Alternativas
Q1215965 Contabilidade Geral
Uma empresa que presta serviço de Limpeza emitiu uma nota fiscal no valor de R$ 15.000,00 (quinze mil reais) para um órgão público. Ao realizar o seu pagamento, o Órgão Público deverá efetuar as seguintes retenções de tributos:
Alternativas
Q1191361 Contabilidade Geral

Uma empresa possuía em seu balanço patrimonial de 31/12/2014 um terreno contabilizado por R$ 400.000 no Ativo Imobilizado.

A direção da empresa decidiu, em 02/01/2015, colocar o terreno à venda, e passou a evidenciá-lo no Ativo não Circulante Mantido para a Venda. Na data, o valor justo do terreno era de R$ 350.000.

De acordo com o Pronunciamento Técnico CPC 31 - Ativo não Circulante Mantido para a Venda e Operação Descontinuada, a contrapartida do reconhecimento do valor justo do terreno, em 02/01/2015, deve ser reconhecida como

Alternativas
Q1191360 Contabilidade Geral
Assinale a opção que indica a correta contabilização na Demonstração do Resultado do Exercício, de acordo com a Lei nº 11.638/07.
Alternativas
Q1101851 Contabilidade Geral

Considere que na DRE da Serviços S/A são encontrados os seguintes registros relativos ao último exercício: 


Receita da Prestação de Serviços:  $ 1.240.000,00

Receitas de Aluguéis:                      $ 20.000,00

Receitas Financeiras:                      $ 3.000,00

ISS:                                                  $ 62.000,00

Taxas Municipais:                            $ 1.000,00

Custos dos Serviços Prestados:     $ 800.000,00

Despesas Administrativas:              $ 11.000,00

Despesas Bancárias:                      $ 1.200,00

Comissões:                                     $ 12.000,00

Qual foi o valor da Receita Líquida?
Alternativas
Q1101850 Contabilidade Geral

Considere que na DRE da Serviços S/A são encontrados os seguintes registros relativos ao último exercício: 


Receita da Prestação de Serviços:  $ 1.240.000,00

Receitas de Aluguéis:                      $ 20.000,00

Receitas Financeiras:                      $ 3.000,00

ISS:                                                  $ 62.000,00

Taxas Municipais:                            $ 1.000,00

Custos dos Serviços Prestados:     $ 800.000,00

Despesas Administrativas:              $ 11.000,00

Despesas Bancárias:                      $ 1.200,00

Comissões:                                     $ 12.000,00

Diante destes dados, qual foi o valor da Receita Bruta?
Alternativas
Q1101844 Contabilidade Geral
A empresa Só Lucros S/A, que comercializa calçados, apresentou no balanço do encerramento do exercício um lucro operacional líquido de $ 25.000,00; despesas operacionais $ 7.000,00; e, receitas financeiras de $ 600,00. Da análise destes dados, podemos concluir que o resultado operacional bruto foi de:
Alternativas
Q825273 Contabilidade Geral
O cirurgião-dentista de um consultório solicitou ao almoxarifado, por meio de uma requisição, um produto a ser utilizado num paciente. O referido produto foi adquirido por R$ 1.000,00 e o serviço prestado ao paciente foi recebido à vista no valor de R$ 1.800,00. No ato do tratamento, foram pagos R$ 200,00 para a assistente do cirurgião-dentista. Essa situação gerou o seguinte resultado ao consultório:
Alternativas
Q819283 Contabilidade Geral

Com base na Demonstração de Resultado do Exercício e em relação às Receitas é correto afirmar que:
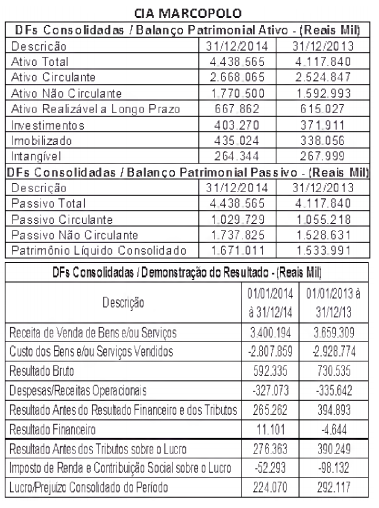
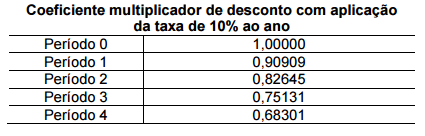
Imagem associada para resolução da questão

Alternativas
Q807893 Contabilidade Geral
Uma Sociedade Empresária vendeu um equipamento no dia 31.12.2015. As condições de venda não explicitam cobrança de juros e definem que, do total de R$28.125.000,00 cobrado, 18% serão recebidos à vista e o saldo restante dividido em três parcelas anuais iguais e sucessivas, vincendas ao final do primeiro, segundo e terceiro anos, respectivamente. Apesar da não explicitação das condições de venda, é observada uma taxa de juros imputada de 10% ao ano, quando comparada com a condição de mercado, que, se aplicada, deve utilizar a tabela de coeficientes multiplicadores de desconto a seguir. Imagem associada para resolução da questão
Considerando-se a NBC TG 12 – AJUSTE A VALOR PRESENTE, a NBC TG 30 – RECEITAS e as informações apresentadas, o valor da receita com vendas desse equipamento, em 31.12.2015, é de, aproximadamente:
Alternativas
Q807891 Contabilidade Geral
Uma Sociedade Empresária optante pelo Lucro Presumido apura seus tributos sobre o lucro trimestralmente. Em um determinado trimestre, apurou uma base de cálculo, ou seja, um Lucro Presumido, para o Imposto sobre a Renda da Pessoa Jurídica – IRPJ, no valor de R$350.000,00. De acordo com a Instrução Normativa da Receita Federal do Brasil n.º 1.515, de 24 de novembro de 2014:
Art. 2º O imposto sobre a renda será devido à medida que os rendimentos, ganhos e lucros forem sendo auferidos. § 1º A base de cálculo do imposto sobre a renda será determinada através de períodos de apuração trimestrais, encerrados nos dias 31 de março, 30 de junho, 30 de setembro e 31 de dezembro de cada ano-calendário, de acordo com as regras previstas na legislação de regência e as normas desta Instrução Normativa. § 2º A base de cálculo do imposto sobre a renda será determinada com base no lucro real, presumido ou arbitrado. § 2º-A A alíquota do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) é de 15% (quinze por cento). § 3º A parcela do lucro real, presumido ou arbitrado que exceder o valor resultante da multiplicação de R$20.000,00 (vinte mil reais) pelo número de meses do respectivo período de apuração, sujeita-se à incidência de adicional de imposto sobre a renda à alíquota de 10% (dez por cento). § 4º O valor do adicional será recolhido integralmente, não sendo permitidas quaisquer deduções. Com base apenas nas informações apresentadas, assinale a opção CORRETA que indica o valor referente ao Imposto sobre a Renda Corrente do trimestre, ou seja, o valor a ser pago por essa Sociedade Empresária referente a esse período:

Alternativas
Q807847 Contabilidade Geral
Uma Sociedade Empresária adquiriu, em 2.1.2015, um equipamento por R$20.000,00. Estima-se que o equipamento será utilizado por quatro anos, e que seu valor residual é desprezível. A depreciação é calculada pelo Método Linear. Para fins fiscais, nesse caso hipotético, a legislação permite a depreciação em dois anos, utilizando-se o Método Linear. Em razão da utilização do benefício fiscal, em 31.12.2015, a Sociedade Empresária apurou um Lucro Antes dos Tributos sobre o lucro de R$100.000,00 e um Lucro Tributável de R$95.000,00. Considerando-se as disposições da NBC TG 32 (R2) – TRIBUTOS SOBRE O LUCRO e uma alíquota hipotética de tributos sobre o lucro de 20%, é CORRETO afirmar que, no exercício de 2015:
Alternativas
Respostas
621: A
622: B
623: B
624: A
625: B
626: B
627: C
628: A
629: E
630: C
631: A
632: E
633: D
634: B
635: C
636: D
637: B
638: C
639: B
640: B